Alliance «Стартова»: огляд кредитки та пільгових періодів
Огляд редакції ПозикаГід · Документи та межі застосування звірено 28.10.2026 · Україна
«Стартова» від Банку Альянс — кредитна картка, де важливо розрізняти пільговий період для покупок і для отримання готівки чи переказів. Максимальна тривалість пільги не є однаковим строком для кожної операції.
Кредитні параметри — з істотних характеристик, відмінність між видами пільгових операцій — з офіційної сторінки картки. Вік відкриття платіжної картки не підміняє вікових вимог до кредиту в PDF.
Alliance — «Стартова»: основні умови
| Ліміт / сума | 1 000–300 000 ₴ |
|---|---|
| Строк кредитування | 12 місяців, можливе продовження |
| Номінальна ставка | 36% річних |
| Вік за документом | 21–65 років |
| РРПС | 43,27% поза пільговим періодом |
Пільгова ставка 0,00001% річних. До 92 днів на покупки; до 62 днів на зняття та перекази. Щомісячний платіж — 5% заборгованості, мінімум 100 грн, не більше залишку. Для прикладу банку: 1 000 грн на 12 місяців — загальна вартість 1 211,34 грн.
Кому варто порівняти цей продукт
Коли має сенс розглянути
«Стартову» має сенс порівнювати для покупок, які ви можете повністю погасити у визначений календарем банку строк. Якщо плануєте переказ або отримання готівки, перевіряйте відповідний, коротший максимальний пільговий період. Відкриття самої картки без кредиту є окремим сценарієм і не підтверджує доступність позикових коштів.
Коли варто шукати інший варіант
Якщо ви можете сплачувати лише невелику частину боргу без плану повного повернення, довга пільга не усуває ризик майбутніх витрат. Також не варто обирати картку лише через коротку бонусну акцію. Користь залежить від правил конкретних покупок, строків та вашої здатності закрити всю необхідну суму.
Як не переплутати відкриття картки з кредитом
Відкриття платіжної картки та надання кредитного ліміту — різні рішення. Можливість зареєструватися у застосунку сама по собі не означає доступності позикових коштів. Саме тому в огляді вік зазначено за істотними характеристиками кредиту, а не за загальною можливістю користування карткою.
Для людини, якій потрібен саме кредитний резерв, важливо побачити результат оцінювання банку. Не плануйте обов’язкову оплату, спираючись лише на максимальну суму з опису продукту. Спершу перевірте індивідуальний ліміт, тарифи та умови його використання у своєму договорі.
Чим відрізняються пільгові періоди
На офіційній сторінці банку окремо описані покупки й операції з готівкою та переказами. Порівнювати картку з конкурентами варто для конкретного способу використання. Довший період для покупки не можна механічно переносити на іншу операцію.
Також максимальний строк не слід відраховувати від кожної нової витрати без огляду на розрахунковий цикл. Перш ніж оплачувати товар, дізнайтеся платіжну дату та суму, необхідну для виконання пільгових умов. Перевіряйте це за календарем банку: формулювання «до» означає межу, а не гарантовану кількість днів для будь-якої дати.
Мінімальний платіж і повне погашення
Щомісячний внесок дозволяє обслуговувати кредит відповідно до правил договору, але його не варто сприймати як автоматичне закриття всього боргу. Якщо користуватися лімітом повторно після кожного внеску, фактична заборгованість може зменшуватися повільніше, ніж очікувалося.
Розділіть у власному бюджеті три величини: нові покупки, обов’язковий внесок і додаткове погашення. Це простий спосіб побачити, чи рухаєтеся ви до повного повернення. Коли обов’язковий платіж займає вже надто велику частку вільного доходу, корисніше переглянути витрати, ніж збільшувати кредитний ліміт.
Як оцінювати кешбек без зайвих витрат
Бонуси можуть бути приємним доповненням, проте не мають замінювати розрахунок вартості кредиту. Перед покупкою порівняйте можливу винагороду з процентами й комісіями, які виникнуть за вашим способом повернення коштів. Витрата лише заради бонусу не стає вигідною автоматично.
У цьому огляді немає обіцянки конкретного кешбеку: акції, категорії та обмеження можуть змінюватися. Якщо бонус є важливою причиною вибору, прочитайте чинні правила банку окремо. Після цього оцініть картку без урахування акції. Якщо базові умови не підходять, тимчасовий бонус не усуває цю проблему.
Навчальний приклад: порахуйте окрему складову
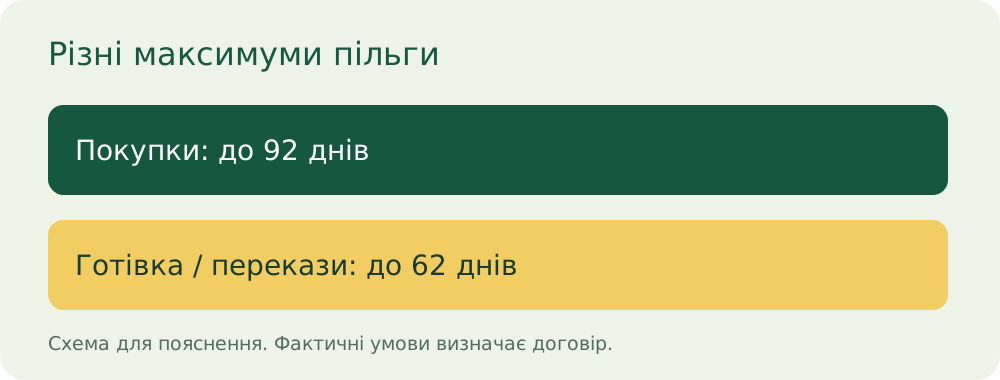
На діаграмі нижче зіставлено два опубліковані максимуми: до 92 днів для покупок і до 62 днів для готівки та переказів. Це верхні межі різних сценаріїв, а не дві платіжні дати вашого договору. Початок розрахункового циклу, дата операції та виконання умов визначатимуть фактичний строк.
Перевірте іншу суму
Це навчальний розрахунок однієї складової. Він не обчислює РРПС і не відтворює повну вартість кредиту, комісії, пільгу та графік платежів банку.
Планувальник поруч використовує інше, особисте припущення: розподіл суми на обрану кількість місяців без процентів і комісій. Він потрібен, щоб перевірити власну можливість накопичити суму для погашення. Це не обов’язковий платіж «Стартової» та не графік банку. Фактичний внесок завжди перевіряйте у застосунку.
Список перевірки перед заявкою
- Перевірити схвалення кредитного ліміту, а не лише відкриття картки.
- Визначити пільгові умови для запланованої операції.
- Відокремити мінімальний внесок від повного погашення.
- Оцінити базову вартість без розрахунку на бонуси.
Не підтверджуйте договір, поки не зрозумілі обов’язковий платіж і повна сума повернення. Збережіть паспорт, тарифи та графік у доступному місці, щоб після оформлення мати змогу звірити нарахування.
Запитання про Alliance — «Стартова»
Чому в огляді зазначено вік 21–65 років?
Це межі з опублікованих істотних характеристик кредиту. Вік відкриття платіжної картки на загальній сторінці банку описує іншу можливість.
Чи однакова пільга для покупки й переказу?
Ні. На офіційній сторінці банку зазначені різні максимальні періоди. Перевірте правила конкретної операції.
Чи є це рейтингом найкращих карток?
Ні. Це інформаційний огляд одного продукту з джерелами та питаннями для самостійного порівняння.
Джерела та межі огляду
Офіційні джерела
- Офіційна сторінка продукту / документів банку — для звірки програми та редакції.
- Захист прав споживачів НБУ — офіційний канал інформації та звернень.
Хто: редакція ПозикаГід. Як: зіставлення опублікованих характеристик, обмежень і математичних прикладів. Навіщо: допомогти перевірити вартість до переходу. Це редакційний аналіз документів, без особистого досвіду користування; незалежну фахову рецензію фінансового спеціаліста не заявлено.
Ми аналізували опубліковані умови; не подавали тестову заявку й не оцінювали якість підтримки на власному клієнтському досвіді. Рішення про кредит ухвалює банк. Умови можуть оновлюватися, тому визначальними для вашої заявки є документи, запропоновані банком перед підписанням.
Що запитати про альтернативні картки
Порівняйте «Стартову» з О.Карткою для покупки в один і той самий день. У кожного банку запитайте фактичну дату повного пільгового повернення, а не лише максимальну кількість днів. Якщо кредит потрібний на довший час, додайте до порівняння проценти після пільги й темп погашення боргу. При такій перевірці може виявитися, що для вашого календаря зарплати важливішою є конкретна платіжна дата, ніж довша загальна пільга в описі продукту.
Що порівняти поруч
Оберіть однакові суму, тип операції та дату повернення. Порівняйте документи й фактичні платежі, а не лише максимальний ліміт.
Поверніться до таблиці умов і списку перевірки, якщо залишилося питання про суму, строк або вартість. Порівняння має завершуватися зрозумілим планом погашення.