O.Bank: огляд О.Картки, ставки та кредитний ліміт
Огляд редакції ПозикаГід · Документи та межі застосування звірено 28.10.2026 · Україна
О.Картка від Ідея Банку — кредитна картка з індивідуальним вибором ставки банком. Перед оформленням важливо з’ясувати, який саме тариф призначать вам: однакова назва продукту не означає однакову вартість для кожного клієнта.
Умови кредиту взято з PDF О.Картки; зауваження про різні сценарії є редакційним аналізом. Приклад нижче розрахований нами за явно вказаною формулою, а не запозичений із банківського графіка.
O.Bank — «О.Картка»: основні умови
| Ліміт / сума | До 500 000 ₴ |
|---|---|
| Строк кредитування | 12 місяців з автопролонгацією |
| Номінальна ставка | 39,6% або 39,6% перші 92 дні, далі 72% річних |
| Вік за документом | 18–72 роки |
| РРПС | 47,11% або 81,37% за істотними характеристиками |
Для покупок у пільговий період — 0,01% річних. Щомісячний мінімальний платіж — 3,3% або 6% заборгованості. Ставку визначає банк. У прикладах витрат документа є розбіжність: 81,73% замість 81,37%; перед підписанням звірте індивідуальний паспорт кредиту.
Кому варто порівняти цей продукт
Коли має сенс розглянути
О.Картку варто порівнювати тим, хто шукає резерв для визначених покупок і готовий спершу з’ясувати свій тариф. Якщо потрібен довгий строк із наперед фіксованим щомісячним внеском, паралельно розгляньте кредит із графіком: для цього сценарію сама наявність відновлюваного ліміту не є вирішальною перевагою.
Коли варто шукати інший варіант
Два варіанти ставки створюють додаткове питання перед вибором. Не будуйте бюджет за меншою цифрою, поки її не підтверджено у вашому паспорті. Коли дохід нерегулярний і повне повернення залежить від ще однієї позики, картка не розв’язує нестачу коштів. Необхідно спочатку зменшити потребу у фінансуванні або визначити інше джерело погашення.
Чому максимального ліміту недостатньо для вибору
Потреба в резерві на покупки часто змушує дивитися передусім на доступну суму. Але великий ліміт лише показує потенційну межу використання коштів. Він не розповідає, скільки коштуватиме непогашений залишок після пільгового періоду. Для О.Картки це особливо важливо, оскільки банк передбачає різні варіанти процентної ставки.
Оцінюйте продукт від власного плану погашення. Якщо ви не можете назвати дату та джерело повернення використаної суми, збільшення ліміту проблему не розв’яже. До підтвердження заявки попросіть показати саме ваш тариф, а також суму обов’язкового платежу й дату завершення пільгових умов.
Як читати два варіанти ставки
У характеристиках О.Картки наведено варіант із постійною ставкою та варіант, де після визначеного періоду ставка змінюється. Не варто сприймати менший показник як обіцянку для всіх заявників. Конкретну конфігурацію банк визначає за оцінкою фінансового профілю клієнта.
РРПС допомагає побачити річний вимір вартості, але не замінює графіка. Попросіть два сценарії у гривнях: погашення заборгованості вчасно та повернення протягом кількох місяців. Порівняйте, чи відрізняються в них проценти, обов’язкові платежі та загальна сума повернення.
Що перевірити у пільговому періоді
Пільгова ставка для покупок не означає, що будь-який переказ або зняття готівки автоматично матиме ті самі умови. Перед витратою визначте тип операції та знайдіть його у тарифах. Якщо плануєте переказати гроші на іншу картку, запитайте про ціну саме переказу, а не звичайної покупки.
Окремо збережіть суму, яку треба внести для повного закриття пільгової заборгованості. Мінімальний щомісячний платіж і ця сума виконують різні завдання. Сплата мінімуму може підтримувати поточне обслуговування боргу, але не доводить, що право на пільговий розрахунок процентів збережеться.
Практичний сценарій: одна покупка, два плани
Уявімо, що картку відкривають для конкретної побутової покупки. За першого плану сума повертається повністю після найближчого доходу. За другого — частинами, без точної кінцевої дати. Для першого вирішальними будуть правила пільги, для другого — ставка після її завершення та швидкість зменшення основного боргу.
Це сценарій для перевірки власного бюджету, а не розрахунок банку. Внесіть у свій календар дату покупки, платіжну дату та окрему дату повного повернення. Якщо другий план виходить значно дорожчим, порівняйте інший банківський продукт із фіксованим графіком ще до використання ліміту.
Навчальний приклад: порахуйте окрему складову
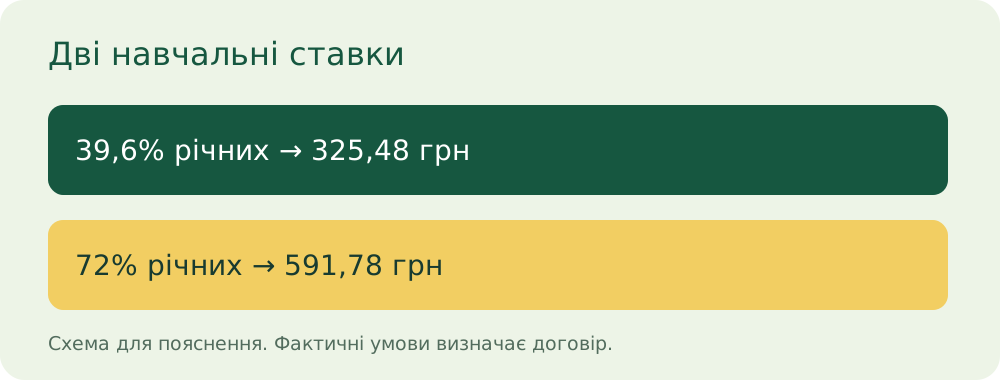
Для суми 10 000 грн і 30 днів умовне просте нарахування за ставкою 39,6% річних становить 325,48 грн. За 72% річних для тієї самої суми й кількості днів — 591,78 грн. Це не калькуляція О.Картки: ми свідомо прибрали пільгу, зміни залишку, перехід між ставками та комісії, щоб показати лише вплив різних ставок.
Перевірте іншу суму
Це навчальний розрахунок однієї складової. Він не обчислює РРПС і не відтворює повну вартість кредиту, комісії, пільгу та графік платежів банку.
Різниця між цими навчальними сумами не є гарантованою економією клієнта. Для другого тарифу банк може застосовувати перехід між періодами, а проценти залежать від дати та виду операції. Практичний результат вправи — зрозуміти, чому перед витратою потрібна відповідь, який варіант тарифу призначений вам.
Список перевірки перед заявкою
- Який із варіантів ставки призначено саме мені?
- Які операції входять у пільговий режим?
- Скільки потрібно для повного, а не мінімального погашення?
- Чи збігається РРПС у паспорті з обраним тарифом?
Не підтверджуйте договір, поки не зрозумілі обов’язковий платіж і повна сума повернення. Збережіть паспорт, тарифи та графік у доступному місці, щоб після оформлення мати змогу звірити нарахування.
Запитання про O.Bank — «О.Картка»
Чи всім доступний найбільший ліміт?
Ні. Верхня межа продукту не є індивідуально схваленою сумою. Рішення та розмір ліміту визначає Ідея Банк.
Яку РРПС використано в огляді?
Показники з рядка про РРПС в істотних характеристиках. У прикладах документа є інше написання одного показника; розбіжність зазначена в блоці умов.
Чи оформлює ПозикаГід кредит?
Ні. Кнопка переводить до партнерського маршруту кредитодавця. Документи та договір оформлюються за процедурою банку.
Джерела та межі огляду
Офіційні джерела
- Офіційна сторінка продукту / документів банку — для звірки програми та редакції.
- Захист прав споживачів НБУ — офіційний канал інформації та звернень.
Хто: редакція ПозикаГід. Як: зіставлення опублікованих характеристик, обмежень і математичних прикладів. Навіщо: допомогти перевірити вартість до переходу. Це редакційний аналіз документів, без особистого досвіду користування; незалежну фахову рецензію фінансового спеціаліста не заявлено.
Ми аналізували опубліковані умови; не подавали тестову заявку й не оцінювали якість підтримки на власному клієнтському досвіді. Рішення про кредит ухвалює банк. Умови можуть оновлюватися, тому визначальними для вашої заявки є документи, запропоновані банком перед підписанням.
Як порівняти О.Картку з альтернативою
Зіставте О.Картку з ВСЕМОЖУ Online, якщо обидва банки розглядають вашу заявку. Не обирайте переможця за максимальним лімітом. Запишіть доступну вам ставку, суму покупки, пільгову дату та повну вартість за погашення протягом однакового строку. Якщо для О.Картки призначено інший тариф, перерахунок потрібно зробити заново. Порівняння, де використано найменшу ставку одного продукту та найдорожчу операцію іншого, не допомагає прийняти рішення.
Що порівняти поруч
Оберіть однакові суму, тип операції та дату повернення. Порівняйте документи й фактичні платежі, а не лише максимальний ліміт.
Поверніться до таблиці умов і списку перевірки, якщо залишилося питання про суму, строк або вартість. Порівняння має завершуватися зрозумілим планом погашення.