Безпека
Чужий кредит на ваше ім’я: як перевірити й оскаржити
Не передавайте коди й не переказуйте гроші за вимогою незнайомого співрозмовника. Перевірте інформацію через самостійно знайдені офіційні канали кредитора та власний кредитний звіт. Якщо виявили договір, якого не укладали, зафіксуйте докази, повідомте установу, оскаржте запис у відповідному бюро й зверніться до поліції. Саме подання заяви не означає автоматичного анулювання договору.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку відрізніть повідомлення від установленого факту
- Захистіть доступи, якщо вже передали дані
- Перевірте, що саме з’явилося у звіті
- Створіть хронологію подій
- Зверніться до установи, зазначеної кредитором
- Оскаржте запис у відповідному бюро
- Повідомте правоохоронців про можливе шахрайство
- Не погоджуйтеся поспіхом на «невелику оплату»
- Як реагувати на подальші вимоги й документи
- Перевірте результат і подальшу безпеку
- Таблиця: яка саме подія відбулася
- Що записати перед зверненням
- Як організувати кілька паралельних звернень
Спочатку відрізніть повідомлення від установленого факту
Дзвінок «на вас оформили кредит» звучить тривожно. Шахраї можуть використати цю тривогу, щоб виманити код або змусити переказати кошти на нібито захищений рахунок. Тому перший крок — зупинити розмову та самостійно перевірити інформацію.
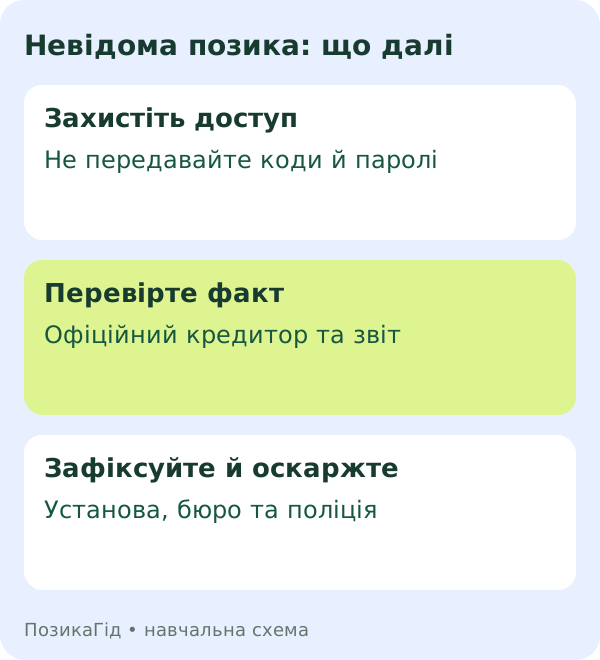
Не переходьте за надісланим посиланням для «скасування позики». Національна поліція описує таку схему й радить зв’язуватися з банком за офіційними контактами. Навіть якщо співрозмовник знає ваше ім’я чи називає реальну установу, це не підтверджує його повноважень.
Захистіть доступи, якщо вже передали дані
Коли повідомили пароль, код або надали доступ до банкінгу, невідкладно зв’яжіться з банком через перевірений канал і повідомте про компрометацію. Виконайте його інструкції щодо блокування відповідних доступів та інструментів. Не продовжуйте «захисні операції» під диктовку сторонньої особи.
Перевірте безпеку електронної пошти й номера телефону, якщо вони могли бути скомпрометовані. Порядок відновлення залежить від сервісу. Зберігайте важливі повідомлення й підтвердження події, але не відкладайте захист активного банківського доступу заради ідеального архіву скриншотів.
Перевірте, що саме з’явилося у звіті
Отримайте власний звіт через офіційний канал потрібного бюро. Розрізняйте запит кредитної історії та запис про укладений договір: це не одна подія. Запишіть установу, дату, номер і суму, якщо вони наведені. Перегляньте також інші незнайомі записи.
Незвична юридична назва сама по собі не доводить шахрайства. Вона може відрізнятися від бренду, який ви пам’ятаєте. Уточніть її зв’язок із договором. Якщо кредит вам відомий, а неправильний лише залишок чи статус, почніть із перевірки помилкового поля.
Створіть хронологію подій
Запишіть, коли й звідки дізналися про позику, що саме побачили та які дії вже виконали. Збережіть звіт, повідомлення, номери звернень, відповіді й доступні підтвердження підозрілих операцій. Не редагуйте оригінальні файли; для пояснень використовуйте окремі копії.
Розділяйте факт і припущення. «Отримав повідомлення такого змісту» — факт. «Усі працівники установи причетні» — неперевірене звинувачення. Точна хронологія корисніша для розгляду, ніж емоційний текст без дат. Не публікуйте паспортні дані чи повний кредитний звіт у соцмережах.
Зверніться до установи, зазначеної кредитором
Самостійно знайдіть офіційні контакти та письмово повідомте, що не укладали відповідного договору. Попросіть перевірити обставини оформлення й надати доступні вам документи та пояснення щодо ідентифікації й перерахування коштів. Зазначайте лише правдиві відомості про власні дії.
Попросіть підтвердити отримання звернення та повідомити результат перевірки. Зберігайте відповіді. УБКІ у матеріалі про шахрайську позику рекомендує повідомляти про такий випадок і перевіряти інші можливі записи. Ця загальна послідовність не гарантує, що установа одразу визнає шахрайство.
Оскаржте запис у відповідному бюро
Подайте звернення через офіційну процедуру того бюро, де виявили запис. Зазначте, який договір не визнаєте та чому, додайте потрібні підтвердження за правилами сервісу. Не очікуйте, що одна позначка автоматично видалить відомості з усіх джерел.
Бюро не слід плутати з поліцією чи судом. Оскарження запису — окремий процес перевірки інформації. Якщо потрібна допомога з доступом або формою, користуйтеся офіційною підтримкою, а не посиланням від особи, яка вже вимагала гроші чи коди.
Повідомте правоохоронців про можливе шахрайство
Подайте заяву до поліції та збережіть підтвердження звернення. Опишіть події, відомий договір, причину, з якої вважаєте оформлення чужим, і наявні докази. За кіберскладової можна також скористатися офіційним каналом кіберполіції. Перевіряйте адресу ресурсу самостійно.
Не замінюйте фактичну заяву скаргою в коментарях або листом у невідомий чат. Якщо потрібна допомога з процесуальними документами чи подальшими діями, зверніться до правника. Підтвердження повідомлення про подію важливе, але саме по собі не є рішенням про недійсність договору або видалення запису.
Не погоджуйтеся поспіхом на «невелику оплату»
Вимога заплатити трохи, щоб «закрити питання», потребує перевірки. Якщо договір ви не укладали, спочатку з’ясуйте підставу вимоги й обговоріть документи з правником. Не підписуйте незрозуміле визнання заборгованості чи новий графік лише для припинення дзвінків.
Так само не беріть нову позику, щоб погасити спірну чужу. Це створить уже ваше окреме зобов’язання та не встановить обставин першого договору. Посередник з обіцянкою «все видалити сьогодні» також має пояснити реальну процедуру; гарантії без перевірки документів не замінюють розгляду.
Як реагувати на подальші вимоги й документи
Зберігайте нові повідомлення та додавайте їх до хронології. Письмово повідомляйте про предмет спору через підтверджені канали. Якщо є ознаки порушення прав фінансовою установою, перевірте порядок звернення до НБУ. Регулятор не замінює кримінальне розслідування або судове вирішення спору.
Не ігноруйте отримані судові чи виконавчі документи через те, що вже звернулися до бюро або поліції. У них можуть бути власні строки й порядок реагування. Передайте їх правнику без зволікання. За погроз або безпосередньої небезпеки потрібне звернення до поліції, а не лише кредитна переписка.
Перевірте результат і подальшу безпеку
Коли установа повідомляє про завершення перевірки, отримайте письмовий результат. Якщо підтверджено виправлення даних, перевірте актуальний звіт за процедурою бюро. Не обмежуйтеся усним «питання закрите»: збережіть документи, які дозволять пояснити стан справ у майбутньому.
Після відновлення доступів використовуйте захист, який пропонують ваші сервіси, та перевіряйте нові повідомлення через офіційні канали. Повністю виключити ризик одним налаштуванням неможливо. Головне — не передавати контроль над рахунком під приводом захисту й реагувати на перевірені факти, а не вказівки незнайомців.
Таблиця: яка саме подія відбулася
| Сигнал | Наступна перевірка |
|---|---|
| Лише несподіваний дзвінок | Самостійний контакт із названою установою |
| Запит кредитної історії | Хто запитував і на якій підставі |
| Невідомий договір у звіті | Документи й обставини оформлення |
| Передані коди або доступ | Негайний контакт із банком щодо захисту |
Один випадок може містити кілька сигналів одночасно. Наприклад, після підозрілого дзвінка ви бачите запит даних, але ще не маєте відомостей про договір. Повідомляйте установі саме цю послідовність. Не вигадуйте відсутню ланку, але й не чекайте її появи, щоб захистити скомпрометований доступ.
Що записати перед зверненням
Підготуйте стислий опис події своїми словами: коли дізналися, який запис побачили, чого не робили та які контакти вже були. Якщо самі передали певні дані або підтвердили операцію, повідомте про це правдиво. Прихована деталь може завадити зрозуміти схему й вибрати наступні дії.
Не надсилайте оригінали важливих документів невідомим посередникам. Установа може вимагати ідентифікацію за своєю процедурою, але спершу перевірте адресата та канал. Запит на код підтвердження переказу не стає безпечним через слова «служба підтримки». Якщо не розумієте, що саме підтверджуєте, зупиніться й уточніть самостійно.
Як організувати кілька паралельних звернень
Для кредитора, бюро й поліції створіть окремі рядки: дата, номер, що подано, яка відповідь отримана та яке питання залишилося. Так видно прогрес без хибного відчуття, що одна відповідь завершує всі процеси. Зміна запису в бюро й вирішення спору щодо договору можуть потребувати різних підтверджень.
Якщо звернення стосується кількох невідомих договорів, не змішуйте їхні суми й номери. Для кожного збережіть власний набір документів, а загальну хронологію залиште спільною. Це полегшить перевірку та зменшить ризик відправити установі матеріали зовсім про інший випадок або помилково вважати всі питання закритими.
Якщо відповідь надійшла з незнайомої адреси, перевірте її через вже відомий офіційний канал. Не відкривайте новий файл лише тому, що він нібито стосується вашої заяви.
Список для підготовки: що вже перевірили?
Це лише ваші позначки, а не підтвердження виконання дій чи рішення установи. Форма нічого не надсилає, не подає заяв і не зберігає дані після перезавантаження. Не вводьте паспортні дані або реквізити договору.
Поширені запитання
Чи дзвінок доводить, що кредит існує?
Ні. Це може бути шахрайська легенда. Перевіряйте інформацію самостійно через кредитора та власний звіт, не використовуючи контакти зі сумнівного повідомлення.
Чи запит історії означає видану позику?
Ні. Запит даних і запис про договір потрібно розрізняти. Незрозумілу подію уточнюють в установи й бюро.
Чи заява в поліцію автоматично скасовує борг?
Ні. Потрібні відповідні перевірки та рішення. Не пропускайте окремі процедури оскарження й строки в офіційних документах.
Чи можна надіслати документи через цей сайт?
Ні. ПозикаГід не приймає заяв, паспортів чи кредитних звітів. Для розгляду використовуйте перевірені канали відповідної установи та правоохоронців.
Джерела та редакційні примітки
- Національна поліція: шахрайська схема про кредит
- УБКІ: що робити з шахрайською позикою
- УБКІ: підтримка та оскарження
- НБУ: захист прав споживачів
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.