Головна / Блог / Погашення кредиту
Погашення кредиту
Не вистачає грошей на кредитний платіж: що зробити до прострочення
Якщо бачите, що не зберете потрібний платіж, перевірте його суму й дату та зверніться до кредитора до настання строку. Поясніть ситуацію, покажіть реалістичний бюджет і запитайте про доступні зміни графіка. Саме звернення не переносить дату платежу. Нові умови потрібно отримати та належно оформити; нова позика не є автоматичним розв’язанням нестачі.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Не відкладайте перевірку до останнього вечора
- З’ясуйте точне зобов’язання на найближчу дату
- Порахуйте доступні гроші без оптимістичних припущень
- Розділіть тимчасову затримку й тривале падіння доходів
- Зверніться до кредитора офіційним каналом
- Що запитати про запропоновані зміни
- Менший внесок перевіряйте разом із загальною сумою
- Частковий внесок не змінює графік самостійно
- Не перекривайте постійний дефіцит новими позиками
- Якщо домовитися поки не вдалося
- Таблиця запитань до нового графіка
- Приклад змісту першого повідомлення
- Що перевірити наступного місяця
Не відкладайте перевірку до останнього вечора
До зарплати кілька днів, а кредитний платіж потрібен раніше. Хочеться почекати: можливо, встигне переказ або допоможуть знайомі. Проблема в тому, що час на уточнення графіка та розгляд звернення теж потрібен. Невизначене очікування забирає можливість спокійно обговорити варіанти.
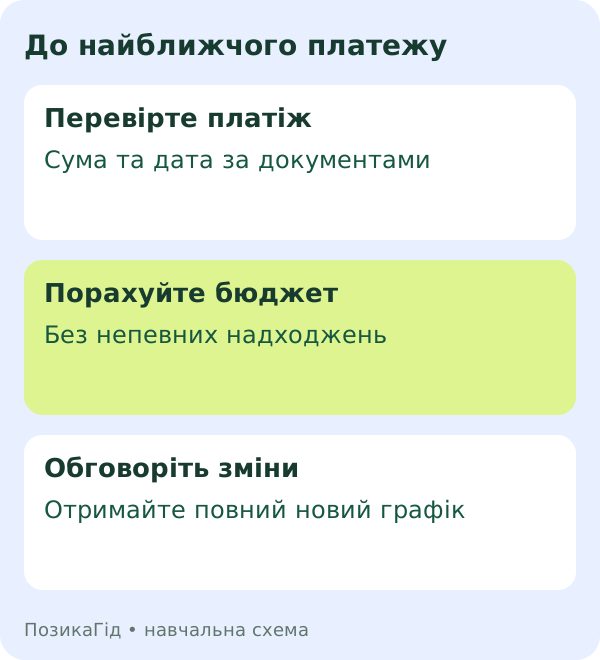
Це не привід погоджуватися на будь-яку швидку позику. Спочатку потрібно зрозуміти розмір нестачі й причину. Одноразова затримка надходження та постійний дефіцит бюджету потребують різних рішень. В обох випадках корисні конкретні суми та дати, а не обіцянка «якось заплачу».
З’ясуйте точне зобов’язання на найближчу дату
Відкрийте графік, виписку або підтверджений кабінет. Перевірте, що саме належить сплатити: черговий внесок, мінімальний платіж чи всю заборгованість. Не використовуйте загальний ліміт картки як суму найближчого платежу. За сумнівів запитайте розшифрування в установи.
Окремо уточніть канал і час зарахування. Квитанція про переказ пізно ввечері не дає універсальної відповіді про виконання на потрібну дату. Якщо мова про картку, ознайомтеся з різницею між мінімальним платежем і повним погашенням.
Порахуйте доступні гроші без оптимістичних припущень
Запишіть кошти, які вже є, та підтверджені надходження до дати платежу. Відніміть необхідні витрати на житло, харчування, ліки й інші базові потреби. Не включайте непогоджений підробіток або можливий продаж речей як гарантовані гроші.
Умовний приклад: платіж 3 000 грн, доступно 1 800 грн після необхідних витрат. Нестача — 1 200 грн. Це навчальна арифметика, не рекомендований розподіл вашого бюджету. Тепер можна предметно пояснити кредитору ситуацію й окремо перевірити, чи проблема повториться наступного місяця.
Розділіть тимчасову затримку й тривале падіння доходів
Якщо гроші очікуються на кілька днів пізніше, запитайте про варіант, який ураховує конкретну дату. Якщо дохід зменшився надовго, короткий перенос може лише відсунути таку саму нестачу. Потрібен бюджет на весь запропонований період, а не тільки до найближчої зарплати.
Складіть два сценарії: очікуваний і обережний. У другому не враховуйте непевну премію й додайте звичну нерегулярну витрату. Якщо новий внесок можливий лише за найкращого збігу обставин, чесно повідомте про це під час обговорення графіка. Не обіцяйте суму, яку не зможете підтримувати.
Зверніться до кредитора офіційним каналом
Опишіть причину труднощів, дату найближчого платежу й реалістичну суму, яку можете вносити. Запитайте про перелік доступних варіантів та необхідних документів. Освітній матеріал на ресурсі НБУ пояснює можливість звернення щодо реструктуризації. Умови залежать від вашої ситуації та застосовних правил.
Збережіть копію запиту й підтвердження його отримання. Якщо телефоном запропонували рішення, попросіть документи з усіма платежами та датами. Не вважайте фразу оператора «передали звернення» погодженням нового графіка. Вона означає лише певний етап комунікації, якщо інше прямо не підтверджено.
Що запитати про запропоновані зміни
Попросіть показати платежі на весь період, загальну суму від сьогодні, комісії та умови після тимчасового полегшення. Запитайте, чи зміниться ставка, що відбудеться з уже нарахованими сумами та коли саме набирають чинності нові умови. Перевірте порядок підписання.
Якщо пропонують паузу, з’ясуйте, які платежі відкладаються й які нарахування тривають. Назва «канікули» сама по собі цього не пояснює. Порівнюйте документи, а не рекламне слово. Більше про різні механізми — у порівнянні реструктуризації та рефінансування.
Менший внесок перевіряйте разом із загальною сумою
Уявімо два умовні графіки: шість внесків по 3 000 грн або десять по 2 000 грн. Другий має менший місячний платіж, але сума внесків — 20 000 грн проти 18 000 грн. Різниця становить 2 000 грн без урахування можливих окремих платежів.
Цей приклад не доводить, що довший графік завжди недоречний. Він показує два окремі питання: чи посильний внесок і скільки потрібно сплатити загалом. У реальній пропозиції враховуйте всі складові та дати. Не називайте зниження щомісячного платежу економією, поки не зіставили повну картину.
Частковий внесок не змінює графік самостійно
Якщо доступна лише частина потрібної суми, уточніть наслідки такого платежу в кредитора. Запитайте, як його розподілять і що залишиться несплаченим. Не припускайте, що будь-яка символічна сума автоматично запобігає простроченню або замінює погоджений платіж.
Так само ваша пропозиція сплачувати частинами не є новою домовленістю без належного оформлення. Зберігайте квитанції й відповіді, але не приписуйте їм умов, яких немає. Перевіряйте фактичний залишок після зарахування, особливо коли паралельно розглядають звернення про зміну графіка.
Не перекривайте постійний дефіцит новими позиками
Коли після необхідних витрат щомісяця бракує коштів на борги, ще одна позика додає наступний платіж. Порахуйте бюджет після її оформлення: чи з’явиться джерело повернення, чи зміниться тільки дата нестачі. Відповідь має спиратися на дохід, а не на надію отримати черговий кредит.
Не оформлюйте кілька заявок поспіль у паніці. Для короткої позики додатково перевірте вартість продовження. Платіж за зміну строку може залишити основний борг. Це особливо важливо, коли надходження не очікується й немає зрозумілого плану завершення договору.
Якщо домовитися поки не вдалося
Попросіть письмове пояснення доступних варіантів і статусу звернення. Звірте, який графік зараз діє. За ознак порушення прав використовуйте офіційні канали захисту, а щодо спірного договору отримайте фахову консультацію. Скарга не гарантує бажаної реструктуризації й не замінює оформлення змін.
Якщо маєте спеціальний статус або обставини, для яких можуть діяти окремі законодавчі правила, повідомте про них установі й уточніть застосування з правником. Ця загальна стаття не визначає право на конкретну пільгу. Для планування доступної суми є окремий матеріал про посильний платіж.
Таблиця запитань до нового графіка
| Запитання | Чому важливе |
|---|---|
| Яка сума на найближчу дату? | Щоб не спиратися на попередню усну оцінку |
| Що сплачуватиму після полегшення? | Тимчасово малий внесок може змінитися |
| Яка повна майбутня сума? | Видно вплив строку та додаткових витрат |
| Коли діють нові умови? | Подана заява й чинна домовленість — різні стани |
Приклад змісту першого повідомлення
Можна почати так: «До найближчої дати платежу очікую нестачу коштів через зміну доходу. Прошу повідомити доступні варіанти зміни графіка, перелік документів та порядок розгляду. Готовий надати реалістичний розрахунок можливих платежів. Прошу також уточнити поточну суму й дату, доки зміни не погоджено». Персональні реквізити додавайте лише через офіційний канал за процедурою установи.
Не обіцяйте точну дату великого погашення, якщо вона залежить від ще не підтвердженої події. Краще прямо написати, які надходження гарантовані, а які лише можливі. Це допоможе уникнути графіка, який красиво виглядає в листі, але не витримує звичайного місяця.
Якщо вам запропонували два варіанти, попросіть для обох однаковий набір даних. Неможливо чесно зіставити повний графік одного й тільки перший внесок іншого. Відсутню інформацію позначте як невідому, а не як нульові витрати. Така дрібниця помітно змінює результат порівняння.
Що перевірити наступного місяця
Після оформлення змін звірте першу фактичну виписку з новими документами. Перевірте дату, суму, зарахування й залишок. Якщо щось не збігається, звертайтеся з конкретним рядком, а не чекайте завершення всього періоду. Поверніться до бюджету: чи справдилися очікувані доходи та чи не виник новий дефіцит.
Новий графік корисний лише тоді, коли ви розумієте його весь. Збережіть календар платежів і заздалегідь перевіряйте кожну наступну дату. Нагадування допомагає організувати дії, але не створює потрібних коштів і не замінює повторного звернення, якщо фінансові обставини знову змінилися.
Список для підготовки: що вже перевірили?
Це лише ваші позначки, а не підтвердження виконання дій чи рішення установи. Форма нічого не надсилає, не подає заяв і не зберігає дані після перезавантаження. Не вводьте паспортні дані або реквізити договору.
Поширені запитання
Чи перенесеться дата після подання заяви?
Сам факт звернення не означає зміни графіка. Потрібно з’ясувати рішення установи, належно оформити нові умови й перевірити дату їх дії.
Чи достатньо сплатити будь-яку частину?
Не обов’язково. Уточніть потрібну суму, розподіл внеску й наслідки несплати решти. Частковий платіж сам по собі не створює новий графік.
Чи менший місячний внесок завжди дешевший?
Ні. Довший строк або інші платежі можуть збільшити загальну суму. Посильність внеску й повну вартість перевіряють окремо.
Чи варто брати МФО для внеску в банк?
Це не універсальне рішення. Спершу перевірте бюджет і можливості зміни чинних умов. Новий борг без джерела повернення може поглибити нестачу.
Джерела та редакційні примітки
- НБУ / ТАЛАН: труднощі з погашенням і реструктуризація
- ПриватБанк: графік, ставка та загальна вартість
- НБУ: захист прав споживачів
- Омбудсман: захист прав споживачів фінансових послуг
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.