Головна / Блог / Планування бюджету
Планування бюджету
Як визначити посильний щомісячний платіж за кредитом
Посильний платіж визначають за власним бюджетом, а не за максимальним лімітом банку. Від реалістичного чистого доходу відніміть необхідні витрати, чинні боргові платежі та запланований резерв. Залишок — лише вихідна точка для перевірки, а не автоматично безпечна сума нового внеску. Окремо оцініть місяць із меншим доходом або більшими витратами та календар надходжень. Якщо для платежу доведеться знову позичати, потрібно переглянути план.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Почніть із доходу, який реально доступний
- Запишіть необхідні витрати без оптимістичних скорочень
- Додайте всі чинні зобов’язання
- Резерв залишайте окремим рядком
- Приклад: скільки залишається до нового внеску
- Перевірте складніший місяць
- Позитивний місячний залишок не розв’язує проблему дат
- Чому відсоток від зарплати не дає універсальної відповіді
- Менший платіж може означати довшу переплату
- Коли варто переглянути потребу
- Один бюджет, три перевірки замість одного середнього
- Що перевіряти після оформлення
Банк показує доступний кредит, а щомісячний платіж виглядає невеликим порівняно із зарплатою. Проте після оренди, харчування, транспорту й інших боргів вільних грошей може майже не бути. Схвалена сума й зручна сума для родини — різні поняття.
Проблема посилюється, коли графік оцінюють за найкращим місяцем. Однієї затримки доходу або незапланованої витрати достатньо, щоб довелося позичати на внесок. Нижче — спосіб перевірити бюджет до появи нового зобов’язання.
Почніть із доходу, який реально доступний
Для розрахунку потрібна сума після обов’язкових утримань, якою можна розпоряджатися. Разову премію або ще не отриманий підробіток не варто записувати як гарантоване щомісячне надходження. Якщо гроші надходять нерівномірно, перегляньте кілька місяців і відокремте звичайний дохід від виняткового.
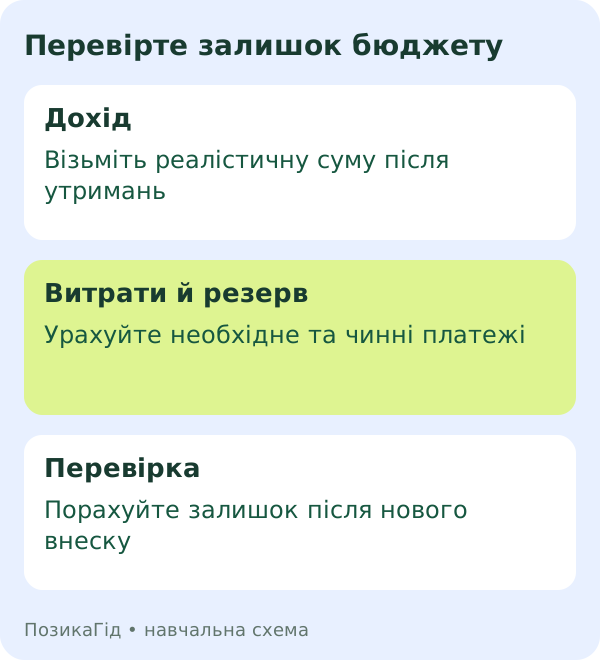
Не додавайте кредитний ліміт до доходу. Він лише дає доступ до чужих коштів із зобов’язанням повернення. Переказ між власними рахунками також не збільшує заробіток: інакше одна й та сама сума потрапить у бюджет двічі.
Запишіть необхідні витрати без оптимістичних скорочень
Урахуйте житло, комунальні послуги, їжу, транспорт, ліки, витрати на дітей та інші регулярні потреби. Не підміняйте фактичні витрати сумою, яку хотілося б витрачати. Перегляньте виписки й готівкові покупки, щоб не пропустити повторювані невеликі платежі.
Окремо відкладіть частку на нерегулярні, але очікувані витрати: сезонний одяг, технічне обслуговування, навчання чи щорічну оплату послуг. Якщо вони виникають не кожного місяця, це не означає, що їх не буде протягом строку кредиту.
Додайте всі чинні зобов’язання
Випишіть кредити, карткові платежі й розстрочки, які збігаються за часом із новим графіком. Не дивіться лише на найбільший борг. Кілька невеликих внесків можуть разом суттєво зменшувати залишок.
Довідка Sense Bank на прикладі своїх карток показує, що щомісячний платіж може мати кілька складових. Уточніть структуру саме своїх зобов’язань. Запланований мінімум не завжди означає, що борг швидко зменшується.
Резерв залишайте окремим рядком
Резерв на несподівані витрати не слід прирівнювати до грошей, які автоматично можна віддати банку. Визначте суму відповідно до власної ситуації. Тут немає універсального числа, яке робить будь-який кредит безпечним.
Навчальний матеріал на ресурсі НБУ пояснює роль грошового запасу при втраті доходу. А посібник із фінансового планування розмежовує поточні непередбачені витрати та запас на триваліший складний період. Для перевірки платежу важливо не витратити весь доступний запас одразу.
Приклад: скільки залишається до нового внеску
Умовний чистий дохід — 32 000 грн. Необхідні витрати — 21 000 грн, чинні платежі — 4 000 грн, запланований резерв — 3 000 грн. Залишок: 32 000 − 21 000 − 4 000 − 3 000 = 4 000 грн.
Якщо новий внесок становить 3 000 грн, після нього залишається 1 000 грн понад зазначений резерв. Це ще не висновок про безпеку кредиту: потрібно перевірити коливання доходу, нерегулярні витрати й дати. Числа навчальні та не є нормативом кредитного навантаження.
Форма нижче виконує саме таке віднімання. Вона не оцінює кредитоспроможність, не передбачає рішення банку й не враховує невведені витрати. Усі суми залишаються в межах сторінки та не надсилаються кредиторам.
Перевірте складніший місяць
Візьміть реалістичний сценарій нижчого доходу або більшої необхідної витрати. Не треба вигадувати катастрофу: достатньо змоделювати те, що вже траплялося або може обґрунтовано статися. У попередньому прикладі зниження доходу на 3 000 грн повністю використає залишок до нового платежу.
Якщо після внеску виходить від’ємна сума, план має розрив. Його не варто закривати припущенням про новий кредит. Порівняйте меншу покупку, накопичення або інший строк, але для кожного варіанта заново перевірте і платіж, і загальні витрати.
| Перевірка | Запитання до себе |
|---|---|
| Звичайний місяць | Чи вистачає на необхідне, чинні борги й резерв? |
| Слабший дохід | З яких коштів зроблю внесок без нової позики? |
| Нерегулярні витрати | Чи враховані сезонні та щорічні платежі? |
| Календар | Чи гроші надійдуть раніше за крайню дату? |
Позитивний місячний залишок не розв’язує проблему дат
Якщо дохід надійде двадцятого числа, а внесок потрібен п’ятнадцятого, місячна арифметика може виглядати нормально, хоча на потрібний день грошей немає. Намалюйте календар: залишок на початок, дати надходжень, необхідні витрати й платежі.
Уточніть у кредитора допустимі дати та час зарахування. Не припускайте, що повідомлення про переказ означає виконаний обов’язок. Перевірте фактичне зарахування, особливо якщо використовуєте інший банк або платіжний сервіс.
Чому відсоток від зарплати не дає універсальної відповіді
Дві людини з однаковим доходом можуть мати різні витрати на житло, утриманців і здоров’я. Тому однакова частка зарплати не описує однаковий запас стійкості. Використовуйте показники навантаження як додаткову інформацію, а не як дозвіл на будь-яку суму.
Безоплатна правнича допомога радить зіставляти дохід із постійними витратами та майбутнім платежем. Наш матеріал не перетворює окремі рекомендації на законодавчу межу чи гарантію відсутності труднощів.
Менший платіж може означати довшу переплату
Збільшення строку іноді зменшує щомісячний внесок, але може збільшувати загальні витрати. Попросіть кілька графіків для однієї суми. Порівняйте найбільший платіж, загальну суму повернення та тривалість зобов’язання.
Не обирайте найкоротший строк лише через меншу загальну ціну, якщо його внесок не вкладається в бюджет. І не обирайте найдовший автоматично. Потрібне поєднання посильного графіка та зрозумілої вартості. Різницю пояснює порівняння кредитів на 10 000–30 000 грн.
Коли варто переглянути потребу
Якщо новий внесок забирає весь залишок, подумайте про меншу суму, перенесення покупки або оплату частини власними коштами. Це не завжди можливі варіанти, але їх потрібно розглянути до прийняття нового зобов’язання.
Якщо причина пошуку кредиту — чинні непосильні платежі, зверніться до кредитора щодо врегулювання. Не розраховуйте, що нова позика автоматично знизить навантаження. Окремо перевірте як зменшується борг після мінімального платежу.
Один бюджет, три перевірки замість одного середнього
Порахуйте базовий місяць, місяць із нижчим доходом і місяць із великою очікуваною витратою. Не потрібно одночасно складати всі можливі проблеми в один сценарій. Мета — побачити, яка саме зміна робить графік непосильним і чи є ресурс для її покриття.
Наприклад, щорічний платіж 12 000 грн можна враховувати у плануванні як потребу відкладати 1 000 грн щомісяця. Це не означає, що постачальник дозволяє платити частинами: йдеться лише про ваш спосіб підготовки коштів до строку. Якщо цей рядок пропустити, звичайні місяці виглядатимуть вільнішими, ніж є насправді.
Не рахуйте одну суму двічі: якщо щомісячні відкладення на щорічну оплату вже включені до витрат, не додавайте повну оплату до того самого місячного сценарію без пояснення. Водночас разова непередбачена витрата не є тим самим, що планове накопичення.
Для сімейного бюджету узгодьте, хто покриває які витрати. Якщо обидві людини розраховують на той самий залишок, фактичний запас менший за очікування. Перевіряйте загальні зобов’язання, а не лише платіж тієї картки, на яку оформлено кредит.
Для першого місяця окремо перевірте разові платежі за оформлення, якщо вони є. Звичайний внесок наступних місяців може бути меншим за початкову потребу в коштах. До калькулятора вводьте той платіж, який перевіряєте, а для кожної складної дати повторюйте розрахунок з відповідними сумами.
Що перевіряти після оформлення
Порівняйте перший фактичний місяць із планом. Якщо витрати регулярно вищі або надходження нижчі, оновіть бюджет одразу. Не чекайте, доки вільний залишок стане від’ємним. Повторюйте перевірку після зміни доходу чи появи нового зобов’язання.
Для вибору продукту відкрийте каталог банків, але користуйтеся вже визначеним бюджетом як обмеженням. Запропонований максимум не повинен змінювати вашу потребу. Перед підтвердженням звірте особистий план із точним графіком кредитора.
Перевірка залишку після нового платежу
Дохід мінус зазначені витрати, чинні платежі, резерв і новий внесок. Не банківський норматив, не гарантія посильності. Змінюйте дані для складнішого місяця. Значення не надсилаються на сервер.
Поширені запитання
Який відсоток доходу можна віддавати за кредит?
Універсальної безпечної частки немає. Потрібно врахувати необхідні витрати, всі зобов’язання, резерв і стабільність надходжень.
Якщо банк схвалив, платіж посильний?
Рішення кредитора не замінює перевірки особистого бюджету й реального календаря витрат.
Що означає мінус у калькуляторі?
Введених надходжень не вистачає на зазначені витрати, резерв і платежі. Це сигнал переглянути план, а не шукати ще один кредит.
Джерела та редакційні примітки
- Sense Bank: складові щомісячного платежу
- НБУ «Талан»: роль фінансового запасу
- НБУ «Талан»: планування витрат і резерв
- Безоплатна правнича допомога: оцінка можливості погашення
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.