Головна / Блог / Кредитні картки
Кредитні картки
Зняття готівки з кредитної картки: комісії та пільга
Перед зняттям кредитних коштів перевірте три речі: комісію за операцію, застосування пільгового періоду та суму, яку потрібно повернути. Пільга не обов’язково скасовує плату за отримання готівки. Додаткові умови можуть залежати від банкомата, джерела коштів і тарифу картки. Зняті 5 000 грн не завжди означають борг рівно 5 000 грн. До підтвердження операції звірте всі складові, а після — перевірте виписку й фактичну заборгованість.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Окремо рахуйте комісію та проценти
- Власні кошти та кредитний ліміт — різні джерела
- Перевірте відсоток, мінімум і фіксовану плату
- Що показує екран банкомата
- Чи діє пільга саме на готівку
- Не забувайте про спосіб погашення
- Чи допоможе розділити зняття на кілька операцій
- Ліміт видачі й доступний кредит не тотожні
- Що робити, якщо гроші не видані
- Чи можна обійтися без готівки
- Як сформулювати запит про точну вартість зняття
- Коротка перевірка перед підтвердженням
Потрібна готівка, а гроші доступні на кредитній картці. Банкомат видає потрібну суму, і здається, що повернути потрібно стільки ж. Несподіванка з’являється пізніше: борг більший через комісію або операція має інший порядок нарахування процентів, ніж покупки.
Якщо вже користуєтеся пільговим періодом, ці відмінності особливо важливі. Не переносіть правила оплати товарів на отримання банкнот. Спочатку перевірте ціну конкретного способу зняття.
Окремо рахуйте комісію та проценти
Комісія — це плата за операцію за тарифом. Проценти пов’язані з користуванням кредитом за умовами договору. Навіть коли для операції діє пільгова ставка, комісія може залишатися. Тому запитання «чи є пільга?» не замінює запитання «скільки спишуть за зняття?».
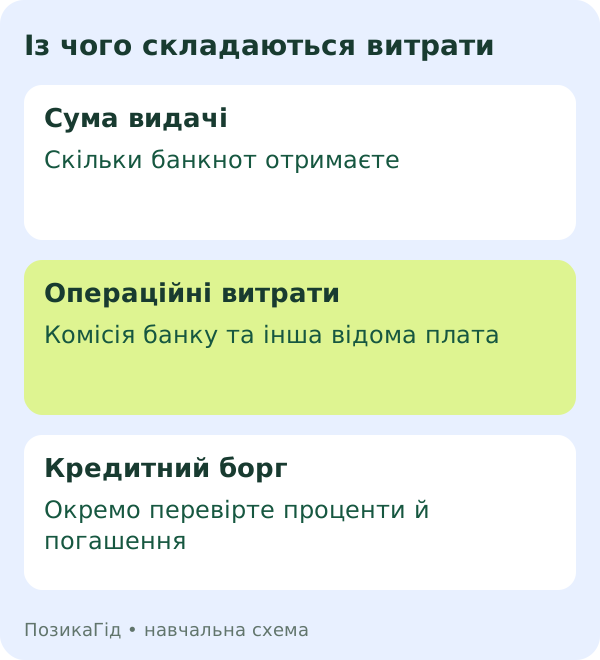
На офіційній сторінці ПУМБ пільгові умови й плата за зняття описані окремо. А пояснення ПриватБанку також звертає увагу на комісії при використанні кредитних коштів. Правила цих банків не є тарифом для будь-якої картки.
Власні кошти та кредитний ліміт — різні джерела
На рахунку можуть одночасно бути власні гроші й доступний кредит. Не визначайте джерело списання лише за загальною цифрою балансу. Подивіться деталізацію та уточніть, як банк застосує тариф саме до запланованої операції.
Sense Bank пояснює, що порядок комісії залежить від тарифу та джерела коштів. У деяких випадках важливі також дати проведення поповнення й зняття у виписці. Не намагайтеся перенести описаний банком приклад на інший продукт без перевірки.
Перевірте відсоток, мінімум і фіксовану плату
Тариф може бути відсотком від операції, фіксованою сумою або поєднанням умов. Якщо встановлено мінімальну комісію, невелике зняття може коштувати відносно дорожче. Не множте суму лише на відсоток, пропускаючи нижню межу.
Умовний тариф: 3% від суми, але не менше 50 грн. Для 1 000 грн відсоткова частина дорівнює 30 грн, тому за цією моделлю комісія — 50 грн. Для 5 000 грн вона становить 150 грн. Це не тариф конкретного банку.
За відсутності інших платежів і власних коштів початкове збільшення боргу в другому випадку становило б 5 150 грн, якщо комісія додається до кредитного боргу. Фактичний спосіб її списання уточніть у своєму банку.
Що показує екран банкомата
Прочитайте повідомлення про можливу плату оператора та суму видачі. Однак не припускайте, що екран обов’язково показує всі нарахування банку, який випустив картку. Для цього потрібні також його тарифи.
Якщо банкомат пропонує іншу суму, додаткову послугу або незрозуміле підтвердження, зупиніться й перечитайте умови. Кнопка швидкого зняття не є доказом безкоштовності операції. Зберігайте квитанцію або відомості про операцію для подальшої перевірки.
Чи діє пільга саме на готівку
Знайдіть перелік операцій у договорі та правила повного погашення. Не обмежуйтеся рекламною максимальною тривалістю. Дата завершення пільги, сума для її збереження та наслідки неповного внеску мають відповідати вашій програмі.
Для загальної механіки прочитайте як працює пільговий період. Потім поверніться до свого тарифу. Один невеликий переказ або зняття може вимагати іншої перевірки, ніж звичайні покупки, тому не змішуйте їх у власному розрахунку.
Не забувайте про спосіб погашення
Після отримання готівки визначте дату й джерело повернення. Якщо внесете тільки зняту суму, але не врахуєте комісію або нарахування, може залишитися борг. Перевірте актуальну суму в застосунку та за потреби уточніть її у підтримці.
Окремо з’ясуйте час зарахування поповнення. Переказ, відправлений в останню мить, не слід вважати виконаним платежем без підтвердження. Зручніше запланувати внесок із запасом часу й перевірити залишок після його проведення.
| Складова | Де перевірити |
|---|---|
| Комісія банку картки | Тарифи саме вашої програми |
| Можлива плата банкомата | Повідомлення оператора до підтвердження |
| Пільга та проценти | Договір, тарифи, персональна заборгованість |
| Сума до погашення | Застосунок, виписка або відповідь банку |
Чи допоможе розділити зняття на кілька операцій
Не припускайте, що кілька малих операцій дешевші за одну. Якщо діє мінімум або фіксована плата за кожне зняття, повторення може збільшити витрати. Порівнюйте підсумкову вартість усіх операцій, а не окремий відсоток.
У навчальній моделі з мінімумом 50 грн одне зняття 2 000 грн під 3% коштує 60 грн. Два зняття по 1 000 грн коштували б по 50 грн, разом 100 грн. Різниця — 40 грн. Це арифметика заданого прикладу, не рекомендація обходити обмеження банку.
Ліміт видачі й доступний кредит не тотожні
Доступний залишок не завжди дорівнює сумі, яку можна отримати однією операцією. Перевірте обмеження картки, банкомата та фактичну наявність потрібних банкнот. Не плануйте термінову оплату, спираючись тільки на максимальний кредитний ліміт у рекламі.
Якщо коштів не вистачає через комісію або обмеження, не повторюйте спроби навмання. Спершу уточніть причину. Одна завершена операція й відхилена спроба можуть мати різний статус у застосунку, тому перевіряйте деталі.
Що робити, якщо гроші не видані
Перевірте, чи операція списана, очікує проведення або скасована. Запишіть дату, час, адресу чи номер банкомата, суму та збережіть квитанцію, якщо вона є. Зверніться до свого банку через офіційний канал і повідомте ці відомості.
Не вважайте повторне зняття способом перевірити першу операцію. Воно може створити ще одну потребу в коштах. Строки й порядок врегулювання уточнюйте в банку; тут не обіцяємо автоматичного повернення за певну кількість днів.
Чи можна обійтися без готівки
Якщо продавець приймає звичайну оплату карткою, порівняйте її тариф із зняттям. Якщо просить переказ на картку, це вже інша операція, яка теж може мати плату. Для неї є окремий розбір переказів.
Для потреби на кілька місяців порівняйте картку й кредит готівкою за однаковим планом погашення. Не вважайте окремий кредит автоматично дешевшим: потрібні документи й повна сума повернення.
Як сформулювати запит про точну вартість зняття
Попросіть банк розглянути конкретний сценарій: «Хочу зняти таку суму в банкоматі в Україні. На рахунку є власні кошти та кредитний ліміт. Яка комісія виникне, як визначиться джерело й чи діятиме пільга?» Для попереднього запитання не потрібно передавати PIN або код підтвердження.
Додатково уточніть, чи є мінімальна комісія, чи нараховується плата за кожну операцію та де побачити остаточний підсумок. Якщо відповідь стосується тільки банкоматів самого банку, не переносіть її на інший пристрій. Назва картки й спосіб зняття мають бути тими самими.
Збережіть посилання на тариф і коротку відповідь. Після операції порівняйте очікувану плату з випискою. Якщо виникла різниця, у зверненні назвіть конкретний рядок, суму й дату, а не лише загальне враження, що списали забагато.
Якщо плануєте регулярну потребу в готівці, оцініть суму витрат за всі майбутні операції. Дешева на вигляд разова комісія може накопичуватися при повторенні. Але не знімайте зайві кошти лише заради меншої кількості операцій: спершу потрібні посильна сума й джерело повернення.
Якщо на рахунку є власні кошти, уточніть, звідки спишеться сама комісія. Умовний розрахунок «готівка плюс плата» показує загальну операційну потребу, але не завжди точне збільшення кредитного боргу. Для цього потрібно знати джерело кожного списання та всі фактично проведені нарахування.
Коротка перевірка перед підтвердженням
Ви маєте знати суму видачі, джерело коштів, усі відомі комісії, застосування пільги та строк повернення. Якщо хоча б одна істотна складова незрозуміла, уточніть її до операції. Після зняття звірте фактичні дані з очікуванням.
У каталозі банків та огляді ПУМБ є джерела для перевірки продуктів. Каталог допомагає знайти документи, але не замінює персональний тариф. Основні правила користування можна звірити також з банківською довідкою про операції карткою.
Навчальна ціна одного зняття
Модель: більша з відсоткової або мінімальної комісії банку плюс інша введена плата. Комісії додаються зверху. Без процентів за боргом, зміни валюти та інших невведених платежів. Не тариф і не точна сума боргу за наявності власних коштів.
Поширені запитання
Чи готівка без процентів означає без комісії?
Ні. Пільгова ставка та плата за зняття — окремі умови.
Чи потрібно повернути тільки видану суму?
Перевірте всі нарахування. Комісія та інші платежі можуть збільшити загальну заборгованість.
Чи кілька малих знять дешевші?
Не обов’язково. Мінімальна або фіксована комісія за кожну операцію може збільшити підсумок.
Джерела та редакційні примітки
- ПУМБ: плата за зняття та пільгові умови
- ПриватБанк: пільга та комісії
- Sense Bank: комісія й джерело коштів
- Sense Bank: тарифи та операції карткою
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.