Головна / Блог / Кредитні картки
Кредитні картки
Як працює пільговий період кредитної картки
Пільговий період — це час, протягом якого за визначені договором операції діє пільгова ставка. Щоб зберегти її, зазвичай потрібно повернути встановлену банком суму до конкретної дати. Точний порядок визначають тариф і договір вашої картки.
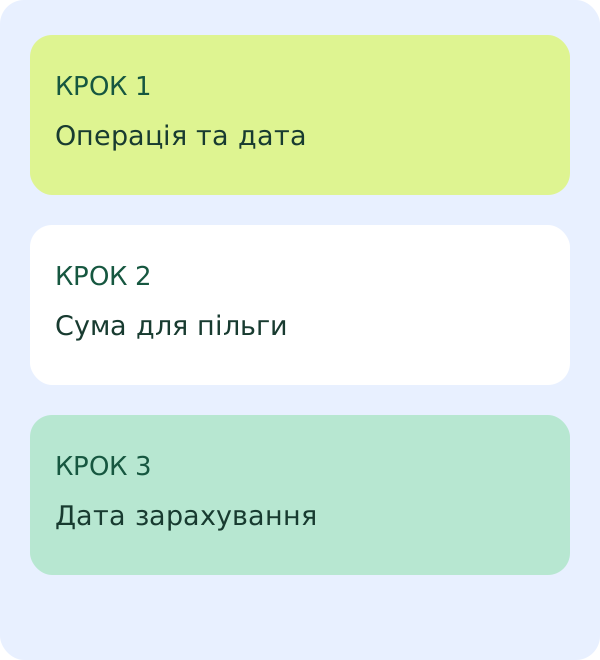
Чому в рекламі пишуть «до»
У картки може бути розрахунковий місяць і наступний період для погашення. Тоді покупка на початку місяця матиме більше часу до сплати, ніж покупка наприкінці. В інших продуктах відлік може бути іншим. З’ясовуйте механізм, а не лише максимальну кількість днів.
Навчальний приклад календаря
Уявімо картку, за якою всі покупки вересня потрібно повністю погасити до 25 жовтня. Покупка 2 вересня і покупка 28 вересня мають одну дату погашення, але різний час користування коштами. Це умовний приклад, а не тариф конкретного банку.
Мінімальний платіж і сума для пільги
Мінімальний платіж може бути меншим за всю заборгованість. Його внесення саме по собі не означає, що умови пільгового періоду виконані. У застосунку шукайте окремо суму обов’язкового платежу, суму для збереження пільги та крайні дати їх зарахування.
Наприклад, якщо для пільги потрібно повернути 8 000 грн, сплата 400 грн не дорівнює повному погашенню. Чи буде нараховано проценти і з якої дати — перевіряйте у своєму договорі. Не переносіть правила іншої картки на власну.
На які операції поширюється пільга
Покупки, зняття готівки та перекази можуть мати різні правила. Навіть якщо операція потрапляє в пільговий період, за неї може стягуватися комісія. Перед переказом перевірте і ставку, і плату за саму операцію.
- Чи є покупка звичайною оплатою товару, а не переказом?
- Чи включені готівкові операції в пільгу?
- Яка сума потрібна для повного виконання умов?
- Коли кошти фактично зарахують на рахунок?
Що робити, якщо не встигаєте повернути всю суму
Перевірте обов’язковий платіж і зв’яжіться з банком до дати сплати. Попросіть пояснити нарахування за вашим договором та можливі варіанти врегулювання. Не плануйте нову позику лише заради мінімального платежу без розрахунку всіх витрат.
Установіть нагадування за кілька днів до платежу й перевіряйте зарахування. Повернення покупки магазином або переказ з іншого банку можуть відображатися не в той момент, коли ви очікуєте.
Де подивитися конкретні умови
У нашому огляді ПУМБ «всеМОЖУ Online» зібрані документи продукту. Для іншого прикладу відкрийте огляд Unex SMART. Порівнюйте редакцію документа й ваші індивідуальні умови: правила різних карток не є однаковими.
Чому «до» не означає однакову кількість днів для кожної покупки
Почніть із календаря саме вашої картки. Якщо банк об’єднує операції за розрахунковий період, покупки в різні дні можуть мати спільний строк повернення. За іншого механізму правила відліку відрізнятимуться. Рекламне максимальне число без пояснення календаря не дозволяє визначити вашу особисту дату.
Запишіть дату операції, її відображення у виписці та зазначену банком дату погашення. Не вважайте, що всі три події відбуваються одночасно. За незрозумілого статусу попросіть банк пояснити, до якого періоду віднесено оплату. Це особливо важливо поблизу межі розрахункового періоду.
Три суми, які варто шукати окремо
| Показник | Навіщо потрібен |
|---|---|
| Поточний борг | Стан заборгованості на відповідну дату |
| Обов’язковий платіж | Мінімальне зобов’язання за правилами продукту |
| Сума для збереження пільги | Виконання окремої умови пільгового режиму |
Назви у застосунках можуть відрізнятися. Якщо бачите лише одну суму, не надавайте їй автоматично всі три значення. Запитайте банк: що саме відбудеться після її сплати, чи збережеться пільгова ставка та чи залишаться інші нарахування. Попросіть відповідь щодо конкретного періоду.
Як перевірити комісії за операцію
Пільгова ставка й відсутність комісії не тотожні. Умовна покупка, переказ і отримання готівки можуть мати різну ціну навіть за однакової суми. Перевірте тариф на вид операції та базу, від якої рахують проценти. Не переносіть правила звичайної покупки на будь-який платіж у мережі.
Для прикладу структури умов можна зіставити офіційну сторінку ПУМБ і опис карток Банку Альянс. Це різні продукти, а не взаємозамінні інструкції. Актуальні індивідуальні документи мають визначати ваш розрахунок.
Що змінює повернення товару
Заява магазину про повернення грошей ще не означає, що банк уже відобразив потрібну суму. Перевірте зарахування та те, як воно вплинуло на зобов’язання за період. Не пропускайте дату платежу тільки через очікування повернення, не уточнивши наслідки у банку.
Окремо дивіться комісії: повернення ціни покупки не обов’язково пояснює долю всіх пов’язаних платежів. Попросіть виписку або розшифрування, якщо після операції залишився борг. Докладніше — у матеріалі про повернення покупки.
Приклад перевірки перед великою оплатою
Уявімо, що ви плануєте умовну покупку на 8 000 грн. Спершу перевіряєте, чи поширюється пільга на цей тип операції. Потім записуєте строк і суму повернення, комісії та джерело коштів. Якщо надходження очікується вже після крайньої дати, максимальна тривалість пільги в рекламі не вирішує вашого календарного розриву.
Порівняйте витрати за сценарієм своєчасного виконання умов та сценарієм їх невиконання. Другий розрахунок має дати банк відповідно до вашого договору. Не встановлюйте самостійно універсальне правило «проценти тільки з наступного дня»: порядок може залежати від конкретних умов.
Короткі відповіді на часті питання
Чи пільговий період завжди означає нульову ставку?
Ні. Перевіряйте числову ставку та умови її застосування у документах. Слово «пільговий» без цифри не визначає вартість.
Чи можна просто щомісяця вносити мінімальний платіж?
Це окрема перевірка зобов’язань. Мінімальний внесок не слід автоматично вважати виконанням умов збереження пільги.
Чи нова покупка отримує той самий строк?
Не припускайте цього. Подивіться механізм відліку, стан попереднього боргу та правила вашого періоду.
Де перевіряти сумнівні нарахування?
Спочатку попросіть деталізацію у банку. Для загального пояснення різниці між ставкою й усіма витратами є навчальний посібник на ресурсі НБУ.