Головна / Блог / Вартість кредиту
Вартість кредиту
Як порівнювати повну вартість кредиту
Порівнюйте не лише рекламну ставку, а й усі обов’язкові платежі та суму до повернення. Для коректного зіставлення потрібні однакова сума, строк і спосіб користування кредитом. РРПС допомагає оцінити вартість у річному вимірі, але не замінює графік платежів.
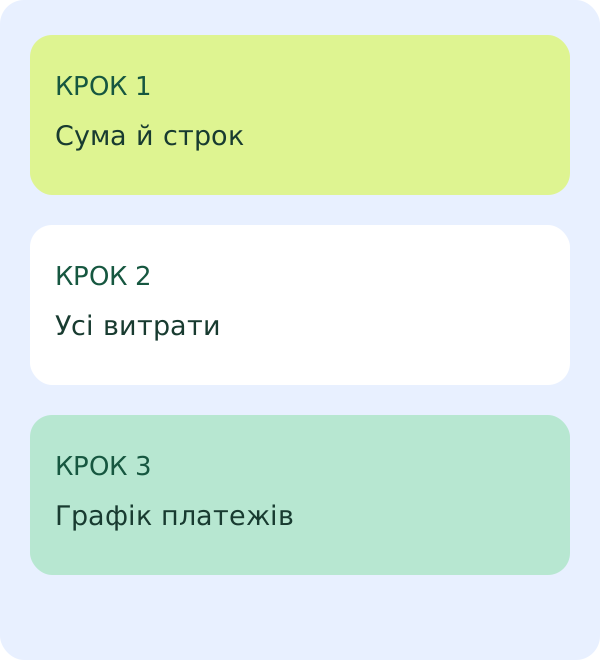
Три показники, які легко переплутати
Номінальна ставка описує проценти за користування коштами. Реальна річна процентна ставка (РРПС) враховує передбачені розрахунком витрати та час платежів. Загальна вартість кредиту для споживача складається із суми кредиту та загальних витрат за ним.
Тому ставка «на місяць» і РРПС «на рік» не є взаємозамінними числами. Не множте місячну ставку на дванадцять, очікуючи отримати РРПС: важливі також комісії, графік та інші умови.
Приклад: нижча ставка, більші витрати
Умовний кредит А: 10 000 грн на 30 днів, проценти 300 грн, обов’язкова разова комісія 500 грн. Витрати — 800 грн, до повернення — 10 800 грн.
Умовний кредит Б: та сама сума і строк, проценти 600 грн, комісій немає. Витрати — 600 грн, до повернення — 10 600 грн.
У цьому прикладі Б дешевший на 200 грн. Це арифметичне порівняння заданих платежів, а не розрахунок РРПС чи пропозиція кредитора. Припускаємо одноразове погашення і відсутність інших платежів.
Як зібрати дані для порівняння
- Зафіксуйте суму, яку реально отримаєте для своїх витрат. Якщо комісію утримують одразу, доступних коштів може бути менше.
- Оберіть однаковий строк і спосіб погашення для обох пропозицій.
- Випишіть проценти, разові й щомісячні комісії, обов’язкові супутні платежі.
- Запишіть кожну дату платежу та загальну суму до повернення з документа.
- Окремо перевірте наслідки затримки платежу та дострокового погашення.
Чому для картки важливий сценарій
Оплата покупки з повним погашенням у пільговий період і зняття готівки з поступовим поверненням боргу можуть мати різну вартість. Рекламний приклад банку може описувати лише один із цих сценаріїв. Порівнюйте саме той спосіб користування, який плануєте ви.
Висока РРПС короткого кредиту не означає, що саме такий відсоток від суми потрібно сплатити за один місяць. Водночас вона не робить витрати неважливими: дивіться і річний показник, і фактичні гривні за обраний строк.
Де перевірити результат
Попросіть паспорт споживчого кредиту та графік з індивідуальними параметрами. Якщо калькулятор, реклама і документ показують різні цифри, з’ясуйте причину до оформлення. Простий калькулятор на нашому сайті дає навчальну оцінку, а не офіційну РРПС чи графік банку.
Почати можна з порівняння банків і документів у огляді O.Bank та огляді Fresh Cash. Не змішуйте різні програми одного кредитора.
Почніть з однакового сценарію користування
Порівняння позики на короткий строк і карткового ліміту на рік без заданого використання не дає готового висновку про дешевший продукт. Спершу визначте суму, вид операції, дати отримання й повернення та можливі проміжні внески. Лише після цього попросіть розрахунки для однакової потреби.
Якщо один варіант передбачає покупку, а другий переказ або готівку, позначте цю різницю. Вона може змінювати комісії та пільговий режим. Не підставляйте ціну звичайної покупки замість вартості отримання грошей на інший рахунок.
Робоча таблиця витрат
| Рядок | Що записати |
|---|---|
| Основна сума | Скільки потрібно повернути отриманих коштів |
| Проценти | За всі відповідні періоди й бази нарахування |
| Комісії | Разові, регулярні та за потрібні операції |
| Інші обов’язкові платежі | Складові, передбачені вашим сценарієм і документами |
| Усі внески | Фактичний графік із датами |
Невідому складову позначайте як невідому, а не як нуль. Попросіть пояснення у кредитора до оформлення. Так ви не перетворите неповну інформацію на впевнений, але неправильний висновок про дешевизну пропозиції.
Навчальний приклад із двома графіками
Умовна основна сума — 10 000 грн. За першим сценарієм усі проценти становлять 1 000 грн, а інші обов’язкові витрати — 300 грн. Витрати разом дорівнюють 1 300 грн, сума повернення — 11 300 грн. Це проста арифметика заданих складових, не РРПС і не тариф банку.
Другий умовний варіант має 800 грн процентів та 700 грн інших витрат. Попри менші проценти, витрати разом становлять 1 500 грн. Для повного зіставлення все одно потрібні дати та однаковий сценарій. Ці числа показують лише, чому одного відсотка недостатньо.
Чому щомісячний внесок не показує всю ціну
Невеликий внесок може бути наслідком довшого строку. Якщо графік змінний, не множте тільки перший платіж на кількість місяців. Перепишіть кожний внесок або використайте наданий кредитором підсумок і звірте його складові.
Відділяйте питання «чи можу сплатити» від питання «скільки коштує». Для першого потрібен бюджет після необхідних витрат, для другого — всі платежі та їхній склад. Один показник не відповідає за обидва рішення.
Знижка на перший період потребує окремого розрахунку
Перевірте, скільки триває знижка, що потрібно для її збереження та яка ставка діє далі. Не розтягуйте рекламні умови на весь строк, якщо документи описують лише частину. Для прикладу структури різних періодів можна подивитися характеристики продуктів CreditPlus.
Це не рекомендація оформити позику й не підтвердження персонального тарифу. Пропозиція для вашої заявки може залежати від умов продукту та рішення кредитора. Записуйте саме ті параметри, які стосуються наданих вам документів.
Що робити з розбіжністю між рекламою й документами
Збережіть обидва матеріали та попросіть пояснити, до якого продукту, періоду й категорії клієнтів належить кожна цифра. Різні приклади можуть бути розраховані за різних умов. Не обирайте автоматично менше число, якщо не зрозуміло, чому вони відрізняються.
Якщо пояснення не дозволяє відтворити платіж, попросіть деталізований графік. Для ширшого навчального контексту є посібник із фінансової грамотності на ресурсі НБУ. Він не замінює індивідуального розрахунку.
Поширені запитання
Чи РРПС дорівнює переплаті у гривнях?
Ні. Це різні показники. Для суми витрат потрібні платежі за визначеним сценарієм, а не просте застосування річного відсотка до будь-якого строку.
Чи найменша ставка означає найдешевший кредит?
Без перевірки комісій, інших платежів і дат цього стверджувати не можна.
Чи комісія за переказ входить у будь-який рекламний приклад?
Не припускайте цього. З’ясуйте, які операції та платежі враховані саме в наведеному розрахунку.
Чи можна порівняти різні строки?
Можна описати різницю, але не приховуйте її. Для одного й того самого завдання попросіть зіставні сценарії та окремо оцініть посильність.