Головна / Блог / Вибір кредиту
Вибір кредиту
Банк чи МФО: як порівняти кредит і не помилитися
Обирайте між банком і МФО за повною вартістю та реалістичним планом повернення, а не лише за швидкістю заявки. Умови залежать від конкретного продукту: коротка акційна ставка не описує весь договір, а назва банку сама по собі не гарантує дешевий кредит. Порівняйте однакові суми, строки, комісії та платежі після завершення знижки. Якщо без нового кредиту погашення неможливе, спершу шукайте рішення для бюджету або чинного боргу.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Чим банк відрізняється від МФО для позичальника
- Акційний період не дорівнює строку договору
- Приклад вартості без рекламної ставки
- Порівнюйте однакові суми й дати
- Які документи потрібно зберегти
- Чому «мінімум документів» не означає відсутність перевірки
- Коли варто взяти паузу
- Як перевірити графік, якщо зазначено кілька періодів
- Коли швидкість справді важлива
- Як не переплутати оплату послуги зі зменшенням боргу
- Як перейти від порівняння до рішення
Гроші потрібні швидко, тому найпомітніша обіцянка — оформлення за кілька хвилин — легко стає головним аргументом. Але заявка займає короткий час, а платити доведеться за умовами договору. Якщо звернути увагу тільки на першу знижку, наступний період може виявитися дорожчим, ніж очікувалося.
Щоб уникнути такого розриву, порівнюйте не абстрактні «банки проти МФО», а дві конкретні пропозиції для своєї потреби. Це дає більше користі, ніж пошук установи, яка нібито підходить усім.
Чим банк відрізняється від МФО для позичальника
У побуті МФО називають компанії, які пропонують мікрокредити, зокрема онлайн. У договорі шукайте повну юридичну назву кредитодавця та відомості про нього. Торгова марка на сайті може відрізнятися від назви юридичної особи. Перевіряйте установу через офіційні ресурси НБУ, а не лише за рекламним логотипом.
Банк може пропонувати кредитну лінію, окремий споживчий кредит та інші продукти. Небанківська компанія теж може мати кілька програм із різними періодами погашення. Тому висновки «у банку завжди довго» чи «у МФО тільки позика до зарплати» не замінюють читання конкретних умов.
| Що порівняти | У банківській пропозиції | У пропозиції МФО |
|---|---|---|
| Модель продукту | Кредитна лінія чи окремий кредит | Сума, строк договору та платіжні періоди |
| Знижка | Умови пільги або спеціального тарифу | Тривалість акції та умови її збереження |
| Вартість | Проценти, комісії, обов’язкові послуги | Проценти за всі періоди та інші платежі |
| Погашення | Мінімальний платіж або графік | Усі дати й суми за договором |
| Схвалення | За рішенням кредитодавця | Також не гарантоване |
Акційний період не дорівнює строку договору
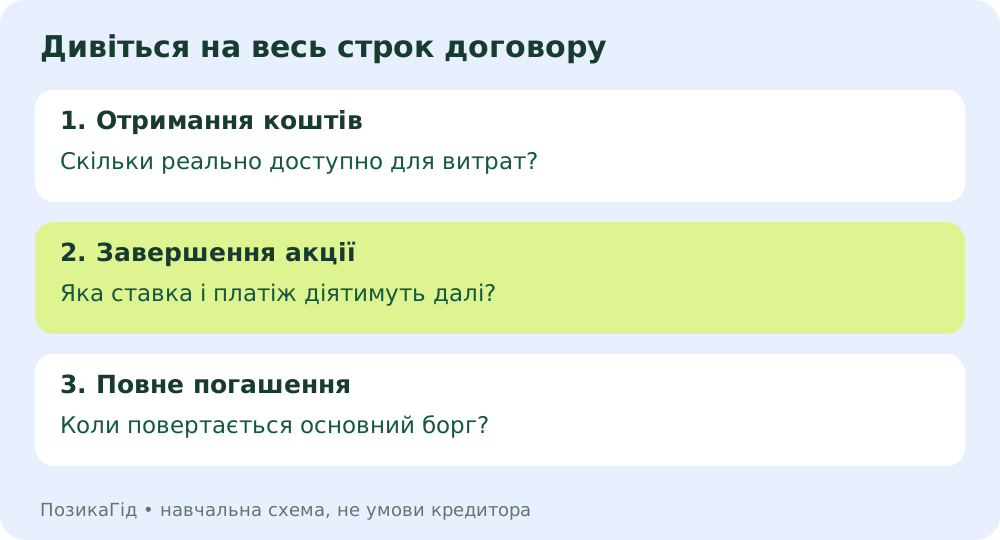
На першому екрані може бути показана вартість кількох днів або першого платіжного періоду. Перевірте, що відбувається далі: яка ставка діє після акції, коли повертається основна сума та чи потрібно робити проміжні платежі. Не припускайте, що сплата процентів автоматично зменшує тіло кредиту.
Окремо запитайте про умови знижки. Чи пов’язана вона з конкретною датою платежу, статусом нового клієнта або обраним строком? Збережіть підтвердження своєї пропозиції. Рекламний приклад на загальній сторінці не є вашим персональним графіком.
Приклад вартості без рекламної ставки
Уявімо позику 5 000 грн на 20 днів з умовною незмінною ставкою 0,5% на день і без інших платежів. Проценти: 5 000 × 0,005 × 20 = 500 грн. До повернення: 5 500 грн.
Якщо користуватися коштами 40 днів за тих самих припущень, проценти становитимуть 1 000 грн. Але такий строк має бути передбачений договором: навчальний розрахунок не дає права переносити платіж. Він також не враховує зміну ставки, комісії чи капіталізацію й не є розрахунком РРПС.
У формі нижче можна змінити суму, дні та умовну ставку. Її задача — показати вплив строку. Після цього звіряйте результат із документами кредитора, а не використовуйте його як суму для фактичного погашення.
Порівнюйте однакові суми й дати
Кредит на три місяці з платежами щомісяця та позика з поверненням усієї суми через місяць — різні сценарії. Спочатку вирішіть, який календар вам посильний. Потім попросіть розрахунки для максимально близьких умов: однакова доступна сума, однаковий запланований строк і враховані обов’язкові платежі.
Законодавче визначення загальної вартості включає суму кредиту та загальні витрати за ним. Для коротких позик додатково дивіться гривні за весь строк: великий річний показник не можна просто поділити на дванадцять і отримати точний місячний платіж.
Які документи потрібно зберегти
Попросіть паспорт споживчого кредиту, договір із додатками, тарифи та графік. Порівняння за єдиним набором даних легше провести, коли перед вами документи, а не кілька рекламних банерів. Це відповідає підходу, описаному в навчальному матеріалі НБУ.
Перевірте, чи збігаються назва програми, сума, строк і дата редакції. Не змішуйте цифри різних продуктів однієї компанії. Якщо консультант називає інші умови, попросіть показати їх у вашому документі до підтвердження оформлення.
Чому «мінімум документів» не означає відсутність перевірки
Невелика анкета не дорівнює гарантованому кредиту. Кредитор оцінює ризик повернення, а кредитна історія може містити відомості про чинні зобов’язання та дисципліну платежів. УБКІ пояснює, які дані кредитори використовують під час такої перевірки.
Не погоджуйтеся на послугу «гарантоване схвалення» від сторонньої людини. Посередник не може достовірно пообіцяти рішення іншої установи. Суму, яку запропонували, також оцінюйте самостійно: схвалення не означає, що платіж комфортний для вашої родини.
Коли варто взяти паузу
Якщо гроші потрібні для повернення попередньої позики, складіть повний список боргів, дат і витрат. Послідовне перекредитування без зменшення навантаження може тільки переносити проблему вперед. Зверніться до чинного кредитора й обговоріть доступні варіанти врегулювання.
Не відкладайте таке звернення до моменту, коли заплатити вже неможливо. НБУ в матеріалі про труднощі з погашенням пояснює, що реструктуризація передбачає погодження нових умов, а не автоматичне списання боргу.
Як перевірити графік, якщо зазначено кілька періодів
Намалюйте календар від отримання коштів до повного закриття. Для кожної дати випишіть основний борг, проценти та інші платежі окремими рядками. Якщо після першої дати основний борг залишається тим самим, не записуйте всю сплачену суму як його зменшення.
Припустімо, вам потрібно 6 000 грн, але найближчого місяця можете повернути лише 1 000 грн. Позика, за якою на цю дату потрібно сплатити всі 6 000 грн плюс витрати, не стає посильною через низьку акційну ставку. Тут проблема в графіку. Потрібно змінити потребу, строк або спосіб фінансування, а не сподіватися на автоматичне продовження.
Попросіть також пояснення дострокового погашення: як отримати точну суму на обрану дату, куди переказувати та як переконатися, що договір виконаний. Не підставляйте загальну цифру з калькулятора замість підтвердженого залишку. Виписка та відповідь кредитора допомагають уникнути невеликої несплаченої суми.
Коли швидкість справді важлива
Для термінової потреби визначте крайній час оплати й найменшу необхідну суму. Заявлений час розгляду не дорівнює гарантованому часу зарахування. Не плануйте обов’язковий платіж, виходячи тільки з рекламної швидкості. Якщо оформлення затягується, уточніть статус, а не надсилайте дані на випадкові сайти.
Порівняйте також некредитні варіанти: перенесення покупки, погоджена відстрочка з постачальником або використання власного резерву. Їх доступність залежить від ситуації, але розглянути їх до появи нового боргу корисно.
Як не переплутати оплату послуги зі зменшенням боргу
У документах можуть бути окремо зазначені платежі за користування коштами й повернення основної суми. Попросіть кредитора показати, який залишок буде після кожної дати. Формулювання «платіж внесено» ще не відповідає на запитання, скільки грошей залишається повернути.
Якщо плануєте сплатити раніше, з’ясуйте порядок повідомлення та отримання актуальної суми. Збережіть підтвердження платежу й перевірте відображення зарахування. Не робіть висновок про повне погашення лише за зникненням нагадування у застосунку.
Для порівняння з іншим продуктом використовуйте однаковий момент завершення. Сума витрат за перший тиждень в одній пропозиції та за весь місяць в іншій не показує, хто дешевший. Спочатку вирівняйте сценарії, а потім оцінюйте різницю у гривнях. Якщо вирівняти їх неможливо, чесно запишіть цю відмінність у своїй таблиці.
Як перейти від порівняння до рішення
Відкрийте каталог банків і каталог МФО, оберіть відповідні суму та сценарій, а потім звірте документи. Каталоги ПозикаГід містять відібрані пропозиції, а не повний ринок. Партнерська наявність не робить продукт найкращим для кожного.
Поверніться до пояснення повної вартості, якщо складно зіставити проценти й комісії. Правильний результат порівняння може бути й таким: жодна з розглянутих позик не підходить за бюджетом. Це корисний висновок, який дозволяє переглянути потребу до появи нового боргу.
Як строк змінює умовні проценти
Сума × ставка ÷ 100 × дні. Без комісій, капіталізації, зміни ставки та пільги. Не тариф, не РРПС і не юридичний розрахунок денної процентної ставки. Зміна днів не змінює строк вашого договору.
Поширені запитання
Чи МФО завжди схвалює заявку?
Ні. Рішення залежить від перевірки кредитодавця. Просте онлайн-оформлення не є гарантією видачі.
Чи акційна ставка діє весь договір?
Лише якщо це прямо передбачено вашими умовами. Перевіряйте тривалість знижки та платежі наступних періодів.
Що робити, якщо умови незрозумілі?
Попросіть письмове пояснення та документи з вашою сумою і строком. Не підтверджуйте договір, доки не розумієте графік і загальні витрати.
Джерела та редакційні примітки
- Верховна Рада: загальна вартість кредиту
- НБУ «Талан»: читання кредитних документів
- УБКІ: перевірка кредитної історії
- НБУ: труднощі з погашенням і реструктуризація
- НБУ: реєстри небанківських установ — ресурс для перевірки кредитора
Матеріал підготовлено редакцією на основі наведених джерел. Числові моделі й схеми — навчальні; вони не є банківськими тарифами, індивідуальною фінансовою рекомендацією чи розрахунком РРПС. Остаточні суми та строки перевіряйте у своїх документах. У каталозі є партнерські пропозиції; за цільову дію сервіс може отримати винагороду.