Головна / Блог / МФО та позики
МФО та позики
Пролонгація позики в МФО: скільки коштує продовження
Перед продовженням позики з’ясуйте, яку суму потрібно сплатити зараз, скільки основного боргу залишиться та які платежі виникнуть надалі. Пролонгація не означає автоматичного погашення боргу або збереження першої знижки. Окремо перевірте, чи йдеться саме про зміну строку договору, а не черговий платіжний період уже чинного графіка. Потрібні підтверджені умови кредитора, нові дати та реалістичне джерело повного повернення.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку з’ясуйте, що саме змінюється
- Чи передбачена така можливість саме для вас
- Платіж зараз не дорівнює зменшенню тіла
- Приклад порівняння від сьогодні
- Знижена ставка може не продовжуватися
- Новий календар перевіряйте повністю
- Пролонгація й реструктуризація — не одна обіцянка
- Що запитати про часткове повернення
- Чому повторні продовження потребують нового плану
- Підтвердження платежу й нових умов зберігайте разом
- Як працює порівняння нижче
- Як не порахувати попередні платежі двічі
- Що зробити до прийняття рішення
До платежу залишилося мало часу, а всієї суми немає. Пропозиція сплатити менше зараз виглядає полегшенням. Однак після такого внеску основний борг може залишитися, а загальні майбутні витрати — зрости.
Щоб не переплутати перенесення проблеми з її розв’язанням, порівняйте не лише сьогоднішній платіж. Подивіться на залишок, новий графік і суму, яку доведеться повернути від цього моменту до завершення.
Спочатку з’ясуйте, що саме змінюється
Словом «продовження» можуть називати різні дії. Це може бути зміна кінцевого строку, нові погоджені умови або чергова сплата в межах уже довгого договору. Назва кнопки сама по собі не пояснює наслідків.
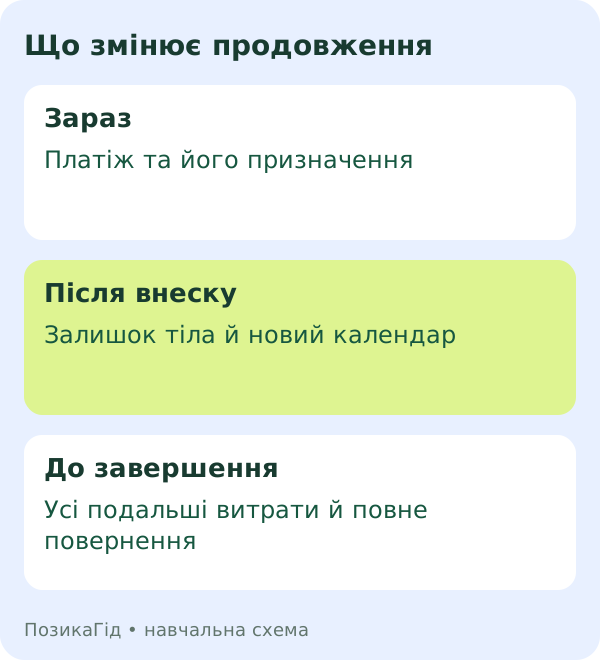
CreditPlus окремо описує строк договору й періодичність платежів. Тому наступний платіжний період не слід автоматично називати новим договором або пролонгацією. Перевіряйте свою програму.
Чи передбачена така можливість саме для вас
Не вважайте продовження гарантованим. Уточніть доступність, порядок оформлення, суму та строки дії пропозиції. Не переносіть умови знайомого, старого продукту або іншого кредитора на власну позику.
Якщо потрібне підтвердження нових умов, прочитайте його повністю до згоди. Попросіть документ або збережений графік, де видно, що саме змінено. Саме звернення до підтримки не означає, що попередній платіж уже перенесено.
Платіж зараз не дорівнює зменшенню тіла
Запитайте, як розподіляється внесок: на проценти, комісії, основну суму чи інші складові. Після цього перевірте, скільки саме залишиться повернути. Не віднімайте весь внесок від початкової суми без розшифрування.
Наприклад, якщо 700 грн покривають задані нарахування, а основний борг 5 000 грн залишається незмінним, ви не зменшили його до 4 300 грн. Це навчальна ситуація, а не опис універсальної черговості всіх МФО.
Приклад порівняння від сьогодні
Умовна сума повного погашення сьогодні — 5 700 грн. За іншим заданим сценарієм потрібно сплатити зараз 700 грн, після чого залишиться 5 000 грн основного боргу та ще 400 грн майбутніх витрат.
Від сьогодні до завершення другий сценарій потребує 700 + 5 000 + 400 = 6 100 грн. Це на 400 грн більше за задане повне погашення сьогодні. Числа не є тарифом, оцінкою законності чи рекомендацією продовжувати позику.
Якщо всієї суми зараз немає, арифметична різниця не розв’язує проблему доступності коштів. Потрібно окремо обговорити можливі варіанти й перевірити їхню посильність.
Знижена ставка може не продовжуватися
Перевірте, яка ставка діятиме після зміни умов або завершення першого періоду. Не підставляйте акційну цифру в новий строк без прямого підтвердження. Знижка й кінцева дата договору — різні параметри.
Довідка CreditPlus окремо пояснює наступні періоди та продовження за своїми правилами. SelfieCredit також розмежовує перший період і весь строк. Використовуйте їх як приклади структури, не як тариф вашого договору.
Новий календар перевіряйте повністю
Випишіть дату платежу зараз, усі наступні дати та дату повернення основного боргу. Позначте найбільшу суму й джерело її покриття. Невеликий регулярний внесок не доводить, що завершальний платіж буде посильним.
Якщо дохід надходить пізніше за платіж, у плані є часовий розрив. Не покладайтеся лише на середній місячний залишок. Для перевірки є калькулятор бюджету, але конкретні дати потрібно оцінити окремо.
| До підтвердження | Потрібна відповідь |
|---|---|
| Платіж зараз | Сума, дата й призначення |
| Залишок | Скільки тіла й інших зобов’язань лишається? |
| Майбутні витрати | Які проценти й інші платежі виникнуть? |
| Нові умови | Чим підтверджені та коли починають діяти? |
| Завершення | Коли й за рахунок чого повернете все? |
Пролонгація й реструктуризація — не одна обіцянка
Якщо труднощі пов’язані з доходом, запитайте кредитора, які варіанти врегулювання доступні. Не припускайте, що будь-яке перенесення автоматично зменшує ставку, списує частину боргу або робить графік комфортним.
Матеріал НБУ про реструктуризацію описує погодження змінених умов з урахуванням фінансової ситуації. Це не гарантія певного рішення для кожного звернення. Попросіть конкретну пропозицію й порахуйте її результат.
Що запитати про часткове повернення
Уточніть, чи можна зменшити основну суму та як це вплине на наступні нарахування й дати. Не вважайте, що звичайна сплата процентів виконує ту саму функцію. Потрібно бачити залишок після операції.
Якщо плануєте внести більше, попросіть розподіл платежу й оновлений графік. Процес описано у статті про дострокове погашення. Навчальна модель з незмінним боргом такий сценарій не відтворює.
Чому повторні продовження потребують нового плану
Якщо після кожного внеску основна сума майже не змінюється, підсумуйте вже сплачені витрати й майбутні зобов’язання окремо. Не робіть висновок, що велика сума попередніх платежів автоматично означає близьке завершення боргу.
Зіставте останній залишок із реальним доходом. Якщо повернення залежить лише від наступної позики, потрібно переглянути план і обговорити труднощі з кредитором. Новий борг не гарантує виходу із попереднього.
Підтвердження платежу й нових умов зберігайте разом
Потрібні документ про домовленість, графік, квитанція та фактичне зарахування. Якщо внесок пішов через сторонній сервіс, перевірте час проведення. Відправлення грошей не слід прирівнювати до автоматичного виконання всіх умов.
Якщо в кабінеті й відповіді підтримки різні суми або дати, попросіть пояснити розбіжність до наступного платежу. Не обирайте з двох цифр меншу без підстав. Збережіть номер звернення та відповідь.
Як працює порівняння нижче
Уведіть підтверджену суму повного погашення зараз, внесок при продовженні, залишок основної суми та всі подальші витрати за заданим сценарієм. Інструмент складає платежі від сьогодні, не додаючи вже сплачене раніше.
Якщо частину майбутніх нарахувань не знаєте, результат неповний. Не вводьте нуль лише для зручності. Це арифметика введених даних, а не визначення доступності пролонгації, юридичної сили домовленості чи остаточної суми кредитора.
Як не порахувати попередні платежі двічі
Для рішення сьогодні відокремте вже сплачене від майбутніх сум. Якщо раніше внесли 300 грн, їх не потрібно вдруге додавати лише до одного з двох сценаріїв. Спочатку визначте, порівнюєте всю історію договору чи платежі від поточної дати.
У моделі нижче використовується друга точка відліку. Платіж зараз входить один раз, а всі подальші суми — після нього. Якщо кредитор назвав загальну майбутню суму, яка вже містить сьогоднішній внесок, не додавайте його повторно.
Запитайте також, чи є в наведеному підсумку основна сума. Фраза «наступні витрати» може означати тільки проценти або весь платіж разом із тілом. Для коректного введення потрібне розмежування: залишок основного боргу та інші майбутні витрати.
Наприклад, якщо після сьогоднішнього внеску залишилося 5 000 грн тіла, а кредитор уже назвав 5 400 грн як повну майбутню суму, додаткові витрати цієї моделі становлять 400 грн. Введення всіх 5 400 грн у поле інших витрат завищило б результат на 5 000 грн.
Таке уточнення важливіше за швидке натискання кнопки. Якщо відповіді різняться, попросіть розшифрування на одну дату. Список платежів має дозволяти зрозуміти не тільки внесок зараз, а й те, чим саме завершиться запропонований сценарій.
Що зробити до прийняття рішення
З’ясуйте зміни, отримайте графік, порахуйте повний підсумок і перевірте джерело повернення. Якщо головне невідоме — скільки залишиться боргу — не замінюйте його припущенням про зменшення на всю суму внеску.
Окремо прочитайте як денна ставка перетворюється у гривні та що означає перший кредит під 0,01%. Сьогоднішня менша сплата й повна вартість до закриття — різні результати, обидва потрібно розуміти.
Платежі від сьогодні до завершення
Платіж зараз + залишок основної суми + інші майбутні витрати. Уже сплачене раніше не включено. Не вводьте тіло повторно в інші витрати. Модель не визначає доступність продовження й не оцінює, чи можете сплатити все сьогодні.
Поширені запитання
Чи пролонгація зменшує основний борг?
Не автоматично. Перевірте, на які складові йде платіж та який залишок буде після нього.
Чи перша знижка продовжується разом зі строком?
Тільки якщо це прямо підтверджено умовами. Наступні періоди можуть мати іншу ставку.
Чи калькулятор показує доступність продовження?
Ні. Він складає введені суми. Можливість і порядок зміни договору уточнюйте у кредитора.
Чи порівняння враховує вже сплачені раніше гроші?
Ні, інструмент нижче рахує платежі від сьогодні до завершення. Уже внесені раніше суми не потрібно додавати лише до одного варіанта. Якщо хочете оцінити весь договір, складіть окрему історію всіх фактичних і майбутніх платежів. Для обох варіантів повинна бути однакова точка відліку, інакше різниця підсумків не пояснюватиме вартість саме нового рішення.
Джерела та редакційні примітки
- CreditPlus: строк і періодичність платежів
- CreditPlus: продовження й наступні періоди
- SelfieCredit: перший період та весь строк
- НБУ: погодження реструктуризації
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.