Головна / Блог / Перед оформленням
Перед оформленням
Як перевірити МФО перед поданням заявки
Перед заявкою звірте юридичну назву й код компанії, офіційні відомості щодо права на послугу, адресу сайту та документи конкретного продукту. Логотип, відгуки й старий скриншот ліцензії не замінюють перевірки. Якщо пошук нічого не показав або офіційний ресурс недоступний, це ще не доводить нелегальність: потрібно уточнити дані, а не робити висновок навмання. Навіть підтверджена установа не гарантує дешевої, посильної чи схваленої позики.
Перейти до практичної перевірки ↓
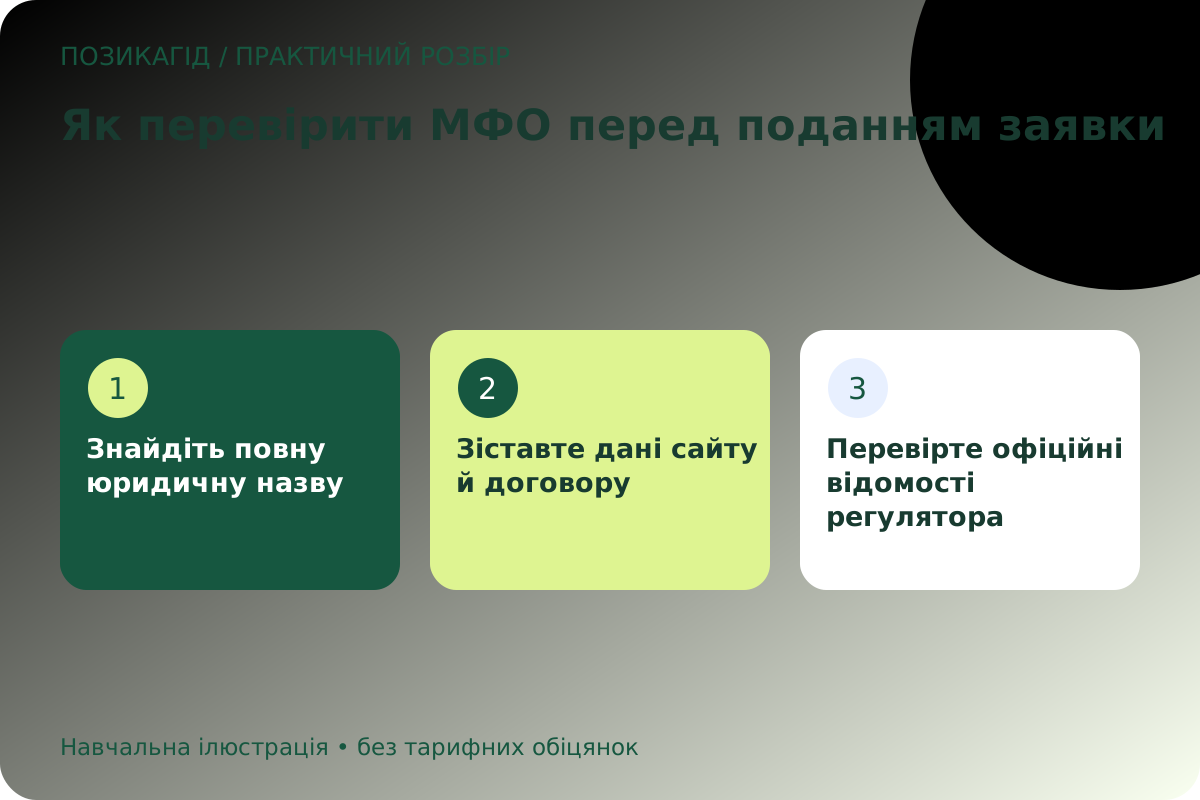
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Знайдіть повну юридичну назву
- Зіставте дані сайту й договору
- Перевірте офіційні відомості регулятора
- Що робити, якщо реєстр не відкрився
- Стара копія документа не підтверджує поточний статус
- Перевірте точну адресу сайту
- Які обіцянки потребують особливої перевірки
- Документи продукту читайте до згоди
- Наявність ліцензії не є рейтингом вигідності
- Чому відгуків недостатньо
- Коли дані не узгоджуються
- Приклад перевірки без поспішного звинувачення
- Як користуватися перевіркою нижче
Сайт має знайому назву, яскравий дизайн і обіцяє швидке рішення. Цього достатньо, щоб упізнати рекламу, але недостатньо, щоб зрозуміти, кому передаєте дані та з ким укладаєте договір.
Ризик виникає, коли перевіряють лише бренд, а не юридичну особу й конкретну пропозицію. Нижче — послідовність звіряння, яка не перетворює одну ознаку на гарантію безпеки.
Знайдіть повну юридичну назву
Подивіться інформацію про компанію, документи й проєкт договору. Випишіть повне найменування та код юридичної особи. Торгова назва сервісу може відрізнятися від назви кредитодавця — сам по собі цей факт не є порушенням.
Наприклад, CreditPlus публікує юридичні документи компанії, а SelfieCredit — відомості про юридичну особу. Це приклади місць для звіряння, не наш висновок про поточний статус кожної установи.
Зіставте дані сайту й договору
Назва, код і кредитодавець у документах мають бути зрозуміло пов’язані з пропозицією, яку оформлюєте. Якщо бачите різні компанії, попросіть пояснити їхню роль. Не вважайте будь-яку розбіжність ні автоматично нормальною, ні доказом шахрайства.
Окремо відрізняйте кредитодавця, платіжного провайдера й інформаційного посередника. Назва сервісу, через який приймають платіж, не завжди є назвою сторони кредитного договору. З’ясуйте, кому саме виникає зобов’язання.
Перевірте офіційні відомості регулятора
Почніть з офіційного сайту НБУ та його розділів щодо небанківських установ. Шукайте за юридичною назвою або кодом, а не лише брендом. Потрібно з’ясувати не тільки існування запису, а й актуальну інформацію про право на відповідну послугу.
Офіційний розділ НБУ про ліцензування небанківських установ містить напрям пошуку інформації про учасників ринку. Інтерфейс і доступність ресурсів можуть змінюватися; тут немає універсальної інструкції з незмінними кнопками.
Що робити, якщо реєстр не відкрився
Не замінюйте офіційний результат скриншотом із реклами. Перевірте адресу ресурсу, правильність назви й коду та доступні офіційні способи уточнення інформації. За потреби зверніться до регулятора або попросіть компанію надати пояснення й джерело.
Відсутність результату може означати помилку пошуку, іншу юридичну назву, обмеження доступу чи іншу невизначеність. Не робіть висновок «компанія нелегальна» лише з цього. Водночас не записуйте непідтверджений статус як перевірений.
Стара копія документа не підтверджує поточний статус
Подивіться дату, юридичну особу, зміст і редакцію. Архівна сторінка або давній витяг можуть пояснювати історію, але не замінюють актуальних відомостей. Якщо статус істотно впливає на рішення, його потрібно уточнити до передавання даних.
Не плутайте право на одну фінансову послугу з правом на будь-яку діяльність. Запитуйте про ту послугу, яку пропонують вам. Знайдене свідоцтво, логотип чи номер документа не є окремою гарантією виконання всіх правил.
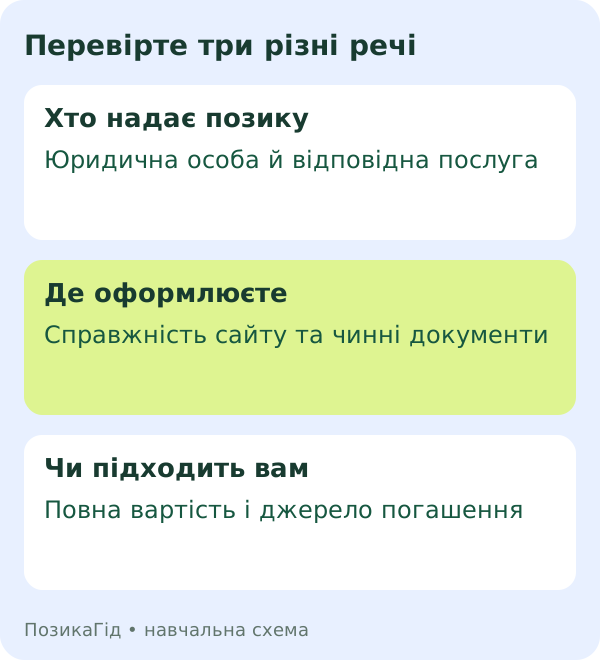
| Рівень перевірки | Що потрібно зіставити |
|---|---|
| Юридична особа | Назва й код на сайті та в договорі |
| Офіційні відомості | Актуальний запис і відповідна послуга |
| Справжність сайту | Домен, контакти та джерело переходу |
| Продукт | Чинні умови, графік і повна вартість |
| Власний бюджет | Джерело та посильність погашення |
Перевірте точну адресу сайту
Уважно прочитайте домен. Схожий дизайн або назва в повідомленні не підтверджують, що ви на офіційному ресурсі. Не переходьте до введення документів лише через запевнення незнайомого співрозмовника.
Якщо отримали посилання в месенджері, перевірте компанію через незалежно знайдений офіційний канал. Захищене з’єднання саме по собі не пояснює, хто володіє сайтом і чи відповідає він потрібній установі. Потрібно зіставити кілька ознак разом.
Які обіцянки потребують особливої перевірки
Гарантоване схвалення, оплата сторонній людині за «активацію видачі» або прохання повідомити одноразовий код мають зупинити поспішне оформлення. Не передавайте PIN, паролі чи коди людині в листуванні.
НБУ у звіті про звернення споживачів описував випадки використання викрадених даних для онлайн-кредитування. Це історичний матеріал про ризик, не поточний список небезпечних компаній.
Документи продукту читайте до згоди
Знайдіть паспорт кредиту, договір, правила, тарифи та графік. Перевірте назву програми, дату редакції, суму, строк і періодичність платежів. Не об’єднуйте вигідні цифри з різних документів в одну уявну пропозицію.
Якщо є акція, відокремте її тривалість від усього договору. Про це докладно у матеріалі про 0,01%. Перевірка установи не замінює читання конкретного продукту.
Наявність ліцензії не є рейтингом вигідності
Підтверджені офіційні дані не роблять ставку низькою чи графік посильним. Окремо порівняйте всю суму до повернення, найбільший платіж і наслідки зміни вашого плану. Схвалення заявки теж не означає комфортного навантаження.
Використайте перевірку бюджету й розбір повної вартості. Законний учасник ринку та відповідна вашій потребі позика — різні запитання.
Чому відгуків недостатньо
Відгук може описувати інший продукт, старі умови або окремий досвід. Він не підтверджує ваші майбутні дати й платежі. Не перетворюйте кількість зірок на доказ чинності документів або особистого схвалення.
Використовуйте такі повідомлення як привід поставити конкретне запитання: про підтримку, спосіб погашення чи пояснення нарахувань. Відповідь перевіряйте за офіційними документами. Наш матеріал не присвоює компаніям вигаданого рейтингу надійності.
Коли дані не узгоджуються
Збережіть назви, код, адреси сторінок і дати документів. Попросіть пояснення конкретної суперечності. Не додавайте зайві копії паспорта до звичайного запиту про юридичну особу.
Якщо істотне питання залишилося без відповіді, не підтверджуйте його для себе навмання. Пауза до з’ясування відомостей корисніша за поспішний висновок у будь-який бік. Остаточний статус не визначає локальний список на нашому сайті.
Приклад перевірки без поспішного звинувачення
Уявімо, що сервіс має знайомий бренд, але в договорі зазначена інша юридична назва. Спочатку знайдіть пояснення зв’язку в публічній інформації. Якщо назва й код узгоджуються, переходьте до офіційних відомостей і документа потрібної послуги.
Якщо пошук за брендом порожній, спробуйте точну юридичну назву та код із договору. Якщо ресурс недоступний, зафіксуйте, що саме не перевірено. Це не підстава видати компанії схвалення або назвати її порушником без інших даних.
Для уточнення можна сформулювати запит так: «Прошу повідомити, де перевірити актуальні офіційні відомості щодо юридичної особи з цією назвою та кодом і її права на запропоновану послугу. У моїх джерелах є така розбіжність». Це приклад тексту, не автоматична заява від нашого сайту.
Додайте лише необхідний опис і посилання, а не повну кредитну анкету. Для питання про юридичний статус зазвичай немає потреби розсилати реквізити власної картки або доступ до банкінгу. Обсяг даних для офіційного звернення визначайте за перевіреним каналом.
Навіть після уточнення статусу поверніться до ціни й графіка. Умовно дві належно перевірені установи можуть запропонувати різні суми повернення та різні найбільші внески. Офіційний запис не обирає за вас посильний договір.
Збережіть дату перевірки та джерела. Якщо оформлення відкладається або з’являється інша програма, звірте істотні дані повторно. Документ для одного продукту й старий результат пошуку не повинні автоматично підтверджувати будь-яку нову пропозицію під тим самим логотипом.
Як користуватися перевіркою нижче
Позначте лише ті пункти, які звірили самостійно. Окремо виберіть, чи офіційні дані підтверджені, невідомі або суперечать документам. Форма не під’єднується до НБУ, не перевіряє ліцензій і не запитує реквізитів.
У каталозі МФО є обрані пропозиції, а не гарантія безпеки чи охоплення всього ринку. Використовуйте каталог для переходу до умов, а кожний договір оцінюйте за повною перевіркою.
Організуйте ручну перевірку кредитора
Лише ваші позначки. Форма не під’єднується до реєстрів, не перевіряє ліцензії, не збирає реквізити й не підтверджує статус компанії. Дані не надсилаються та не зберігаються після перезавантаження.
Поширені запитання
Чи відсутність результату пошуку доводить нелегальність?
Ні. Спочатку перевірте юридичну назву, код і доступність офіційних відомостей.
Чи логотип і витяг на сайті достатні?
Ні. Потрібно зіставити актуальні відомості, справжність сайту й конкретні документи.
Чи цей список перевіряє компанію автоматично?
Ні. Він лише організовує ваші ручні перевірки та не підтверджує статус жодної установи.
Чи одна перевірка бренду підходить для будь-якої його пропозиції?
Ні. Навіть коли юридична особа встановлена, конкретна програма може мати іншу редакцію документів, строки та спосіб погашення. Перевіряйте пропозицію, яку оформлюєте зараз, і не переносіть цифри з іншого продукту під тим самим логотипом. Якщо змінився кредитодавець або з’явилася незрозуміла сторона договору, уточніть її роль до передавання даних і підтвердження.
Джерела та редакційні примітки
- НБУ: ліцензування небанківських установ, англійською
- CreditPlus: приклад юридичної документації
- SelfieCredit: приклад відомостей про юридичну особу
- НБУ: історичний звіт про ризики використання персональних даних
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.