Головна / Блог / Вартість кредиту
Вартість кредиту
Денна ставка за кредитом: як порахувати витрати у гривнях
Щоб оцінити проценти за незмінною денною ставкою, помножте основну суму на ставку, поділену на 100, і кількість днів. Наприклад, умовні 0,5% на день від 5 000 грн за 20 днів дають 500 грн процентів. Комісії та інші обов’язкові витрати додаються окремо. Така проста модель не відтворює всі умови договору й не є розрахунком РРПС. Для фактичного платежу потрібні графік, правила нарахування та сума кредитора на відповідну дату.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку перевірте, що саме названо ставкою
- Переведіть відсоток у частку
- Приклад повної простої моделі
- Основна сума та витрати — різні рядки
- Чому довший строк змінює результат
- Коли ставка змінюється посеред строку
- Фіксована комісія теж має значення
- Що змінює часткове погашення
- РРПС не дорівнює простому множенню на дні
- Як перевірити одиницю та кількість днів
- Як зіставити дві пропозиції у гривнях
- Приклад, коли проста модель вже недостатня
- Коли розрахунок потрібно уточнити
Невеликий відсоток на день здається зрозумілим, поки не потрібно визначити остаточний платіж. Одні множать його тільки на суму, інші забувають про кількість днів, а комісію часто взагалі не включають у порівняння.
Через це позика може виглядати дешевшою, ніж за повним графіком. Розберімо арифметику по кроках і відокремимо навчальний підрахунок процентів від визначення всієї вартості договору.
Спочатку перевірте, що саме названо ставкою
На день, на місяць і на рік — різні одиниці часу. Однакова цифра без уточнення не дозволяє порівняти пропозиції. Також з’ясуйте, йдеться про ставку нарахування процентів чи показник, який ураховує загальні витрати.
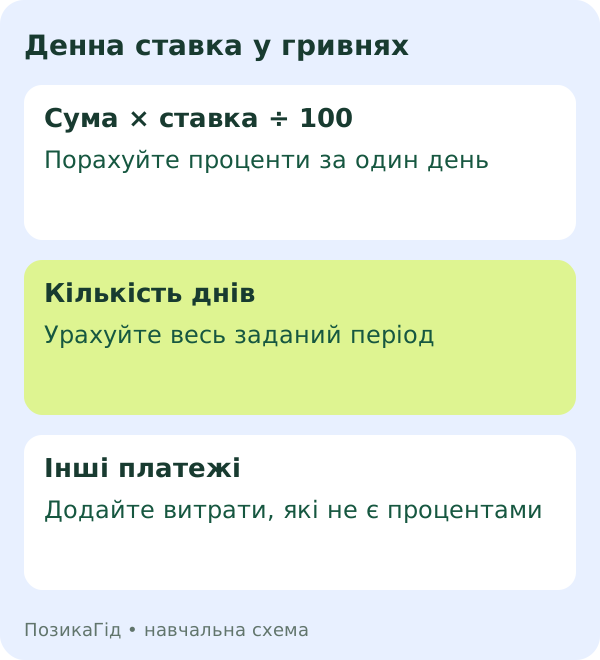
Законодавче визначення денної процентної ставки стосується загальних витрат за кожний день у співвідношенні з розміром кредиту. Тому множення одного рекламного відсотка без перевірки інших платежів може не показати всього.
Переведіть відсоток у частку
Для арифметичного множення відсоток потрібно поділити на 100. Умовні 0,5% дорівнюють 0,005, а 0,01% — 0,0001. Якщо використати число 0,5 замість 0,005, результат буде завищений у сто разів.
Зручно спочатку порахувати один день. Для 5 000 грн під умовні 0,5% це 25 грн. Тоді видно, що двадцять однакових днів коштують 500 грн за прийнятими припущеннями. Це лише проценти, не весь платіж.
Приклад повної простої моделі
Основна сума — 5 000 грн. Незмінна ставка — 0,5% на день. Період — 20 днів. Проценти: 5 000 × 0,5 ÷ 100 × 20 = 500 грн.
Якщо додатково задано 100 грн інших витрат, усі введені витрати становлять 600 грн, а основна сума плюс ці витрати — 5 600 грн. Це навчальні числа, не тариф компанії. Модель не має часткових погашень, капіталізації, пільги чи зміни ставки.
Форма нижче відтворює саме цю схему. Не використовуйте її результат замість фактичної суми закриття кредиту. Залежно від умов договору порядок і база нарахування можуть бути іншими.
Основна сума та витрати — різні рядки
Повернення отриманих грошей не є процентами. Запишіть окремо основний борг, проценти, комісії та інші передбачені платежі. Це допоможе зрозуміти, що саме сплачується на кожну дату.
Визначення загальних витрат за кредитом включає не лише проценти, а й відповідні комісії та інші обов’язкові платежі. Не називайте суму процентів повною переплатою, якщо у вашій пропозиції є додаткові складові.
Чому довший строк змінює результат
За незмінної основної суми та простої щоденної ставки кожний додатковий день додає проценти. У нашій моделі це 25 грн на день. Десять додаткових днів збільшили б проценти на 250 грн.
Однак зміна кількості днів у калькуляторі не дає права переносити платіж. Для реального продовження потрібні умови договору й відповідне погодження, якщо воно передбачене. Порядок пояснюємо у матеріалі про пролонгацію.
Коли ставка змінюється посеред строку
Якщо перший період має знижку, не застосовуйте її автоматично до наступних днів. Розбийте розрахунок на періоди з відповідними ставками та перевірте умови збереження акції. Так само окремо враховуйте зміни основного боргу.
CreditPlus у характеристиках продукту розрізняє перший пільговий період і решту договору. Це приклад структури умов, а не підтвердження конкретного тарифу для вашої заявки. Докладніше — про перший кредит під 0,01%.
Фіксована комісія теж має значення
Однакова разова плата має різну відносну вагу для різних сум і строків. Наприклад, умовні 100 грн — це 10% від 1 000 грн і 2% від 5 000 грн. Це частка лише однієї плати, а не РРПС.
Порівнюйте підсумок усіх витрат для однакових сценаріїв. Не варто позичати більше лише через меншу відносну частку фіксованої комісії: основну суму також доведеться повернути.
| Потрібні дані | Що перевірити |
|---|---|
| Сума | На яку базу нараховуються проценти? |
| Ставка | Одиниця часу та зміни протягом договору |
| Дні | Порядок відліку за документами |
| Інші витрати | Комісії й обов’язкові платежі |
| Графік | Чи змінюється основний борг? |
Що змінює часткове погашення
Якщо основний борг зменшується, проста модель із незмінною сумою вже не відтворює цей сценарій. Потрібно знати, коли зараховано платіж, як він розподілений та від якої суми далі рахують проценти.
Не віднімайте весь внесок від тіла автоматично: він може покривати й інші складові відповідно до договору. Попросіть оновлений графік або розшифрування. Для цього є окремий порядок дострокового погашення.
РРПС не дорівнює простому множенню на дні
Реальна річна процентна ставка відображає вартість у річному вимірі з урахуванням установленої методики. Її не слід ділити на кількість днів, очікуючи точний платіж за будь-який період.
Навчальний посібник на ресурсі НБУ розмежовує проценти, комісії та загальні витрати. Наш інструмент показує просту арифметику заданих умов, а не офіційний річний показник.
Як перевірити одиницю та кількість днів
Візьміть початкову дату й планову дату повернення з документів. Уточніть, як рахуються перший та останній день. Не підставляйте кількість днів тільки за приблизним формулюванням «на місяць».
Якщо платіж іде через інший банк або сервіс, перевірте дату зарахування та її вплив на розрахунки. Навчальний калькулятор не знає фактичного моменту проведення вашого платежу. За потреби отримайте суму для конкретної дати у кредитора.
Як зіставити дві пропозиції у гривнях
Порівняйте однакові суму, строк і графік. Запишіть усі витрати та загальну суму повернення. Менший денний процент не доводить менший підсумок, якщо комісії або наступні періоди відрізняються.
Для ширшого розбору відкрийте повну вартість кредиту. Якщо хочете порівняти конкретні суми, є матеріал про 10 000–30 000 грн. Ця сторінка пояснює саме одиниці й простий денний підрахунок.
Приклад, коли проста модель вже недостатня
Припустімо, за умовною позикою 5 000 грн через десять днів частину основного боргу погашено. Після цього база для подальшого нарахування може бути іншою. Множення всіх двадцяти днів на початкову суму вже не описує такий сценарій, якщо договором передбачене нарахування на змінний залишок.
Для перевірки потрібні дата зарахування, сума, спрямована саме на тіло, та правило наступних нарахувань. Не підставляйте весь внесок як зменшення основної суми, якщо він також покриває проценти. Попросіть розрахунок за періодами та порівняйте його з випискою.
Так само не використовуйте результат одного дня як незмінний для всього договору, якщо є знижка або періодична плата. Розбийте дані на частини, які справді мають однакові умови. Це допоможе побачити причину різниці, а не лише її розмір.
Під час порівняння збережіть однакову точку завершення. Проценти за перші десять днів однієї позики та всі витрати за тридцять днів іншої не визначають дешевший продукт. Якщо строки різні через саму потребу, спочатку запишіть цю відмінність і не приховуйте її за однією ставкою.
У власній нотатці залиште одиницю часу, базу нарахування, періоди та всі відомі додаткові платежі. Так підрахунок можна перевірити повторно, коли кредитор надасть уточнення або зміниться запланована дата повернення.
Коли розрахунок потрібно уточнити
Якщо є зміна ставки, часткове погашення, кілька видів комісій або незрозумілий порядок нарахувань, попросіть розшифрування за вашим договором. Не оголошуйте платіж правильним або незаконним лише за відмінністю від спрощеної моделі.
Через каталог МФО можна перейти до відібраних пропозицій, але остаточні умови перевіряються у кредитора. Розрахунок корисний, коли допомагає поставити точне запитання, а не підміняє індивідуальні документи.
Прості денні проценти та інші витрати
Сума × ставка ÷ 100 × дні, потім додано інші введені витрати. Без зміни ставки, часткового погашення й капіталізації. Середнє у гривнях за день не є офіційним показником ДПС. Це не РРПС, тариф чи сума фактичного закриття.
Поширені запитання
Чи сума процентів дорівнює всім витратам?
Лише якщо інших обов’язкових платежів немає. Перевіряйте комісії та всі складові договору.
Чи калькулятор показує РРПС?
Ні. Він рахує прості проценти за незмінною сумою та введені додаткові витрати.
Чи можна застосувати акційну ставку на весь строк?
Тільки коли це прямо відповідає вашим умовам. Перевірте наступні періоди окремо.
Чому середні витрати за день більші за суму денних процентів?
Бо до витрат можуть входити комісії та інші платежі. У навчальному прикладі 500 грн процентів і 100 грн іншої плати за 20 днів разом дають 600 грн, тобто в середньому 30 грн за день. Самі проценти становлять 25 грн за день. Це арифметичне середнє заданих витрат, а не офіційний розрахунок денної процентної ставки чи тариф.
Джерела та редакційні примітки
- Верховна Рада: визначення денної процентної ставки
- Верховна Рада: загальні витрати за кредитом
- CreditPlus: різні платіжні періоди
- НБУ: проценти, комісії та вартість
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.