Головна / Блог / Вибір кредиту
Вибір кредиту
Кредит на 10 000–30 000 грн: як порівняти пропозиції
Для кредиту на 10 000–30 000 грн порівнюйте однакову суму, яку реально отримаєте, однаковий строк і всі обов’язкові платежі. Потім перевірте найбільший внесок та дату його сплати. Менша рекламна ставка або перший платіж не визначають, яка пропозиція дешевша й посильніша. Потрібні паспорт кредиту, договір і графік із вашими параметрами. Максимум у каталозі не гарантує, що саме таку суму погодять вам.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку визначте суму для реальних витрат
- Доступний максимум не дорівнює погодженій сумі
- Попросіть однакові параметри для порівняння
- Приклад порівняння для 10 000 грн
- Чому для 30 000 грн не можна просто помножити все на три
- Порівняйте повну суму та найбільший платіж
- Для чого потрібна РРПС
- Паспорт кредиту потрібен разом із договором
- Знижку перевіряйте до кінця строку
- Як оцінити бюджет до подання заявки
- Як скористатися порівнянням нижче
- Перевірка проти подвійного рахунку комісії
- Де дивитися відповідні пропозиції
Потрібно 10 000 грн на ремонт техніки або 30 000 грн на більшу покупку. У каталогах десятки ставок і щомісячних платежів, але зрозуміти різницю складно. Один розрахунок показує перший внесок, інший — усі витрати, третій враховує лише акційний період.
Якщо порівняти ці числа без вирівнювання умов, легко обрати нібито дешевший кредит із більшим завершальним платежем. Нижче — конкретний спосіб зіставити дві пропозиції для потрібної суми, не підміняючи документи рекламною арифметикою.
Спочатку визначте суму для реальних витрат
Відокремте ціну покупки від бажаного кредитного максимуму. Якщо власними коштами можна покрити частину, рахуйте лише нестачу. Не додавайте кілька тисяч «про запас» без розуміння, як це вплине на внески й переплату.
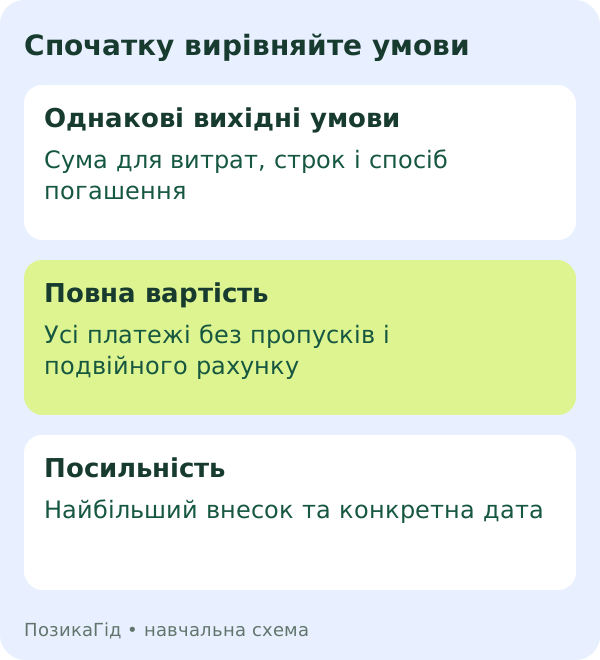
Уточніть, скільки буде доступно після оформлення. Якщо комісію утримують одразу або включають у фінансування, заявлений розмір і гроші для покупки можуть відрізнятися. Для зіставлення потрібна однакова доступна сума, а не просто однакове число у назві кредиту.
Доступний максимум не дорівнює погодженій сумі
Опис «до певної суми» — межа продукту, а не персональне рішення. Перевірте мінімум, крок вибору суми та вимоги. Не плануйте обов’язкову оплату, вважаючи рекламний максимум вже отриманими коштами.
На сторінці кредитів ПУМБ можна побачити різні продукти та способи розрахунку. Не переносіть умови картки на окремий кредит або навпаки. Для кожної програми потрібна своя пропозиція.
Попросіть однакові параметри для порівняння
Скажіть обом кредиторам, яку суму потрібно отримати й до якої дати плануєте повністю повернути. Якщо продукти мають різні графіки, запишіть цю відмінність. Не порівнюйте повне закриття першої позики з проміжним платежем другої.
Запитайте також, чи всі платежі вже включені до підсумку. Комісію, яку кредитор врахував у загальній сумі, не потрібно додавати вдруге. Окремо перевірте плату за вибраний спосіб отримання та погашення, щоб не пропустити витрати власного бюджету.
Приклад порівняння для 10 000 грн
Умовна пропозиція А: отримуєте 10 000 грн, шість платежів по 1 900 грн і разова плата 300 грн. Якщо це всі обов’язкові платежі й разова плата не включена у внески, загалом повернете 11 700 грн. Витрати понад отриману суму — 1 700 грн.
Умовна пропозиція Б: ті самі отримані 10 000 грн і строк, шість платежів по 1 800 грн та разова плата 1 000 грн. Загалом — 11 800 грн, витрати — 1 800 грн. Б має менший регулярний внесок, але більший підсумок. Приклади навчальні, не банківські тарифи й не розрахунок РРПС.
Потрібно врахувати й дату разової плати. Якщо вона сплачується разом із першим внеском, найбільший платіж буде більшим за звичайний щомісячний. Саме тому одного показника «на місяць» недостатньо.
Чому для 30 000 грн не можна просто помножити все на три
Деякі складові можуть залежати від суми, інші бути фіксованими, а тариф чи вимоги — змінюватися для іншого діапазону. Тому розрахунок для 10 000 грн не підтверджує точний результат для 30 000 грн.
Наприклад, умовна фіксована плата 300 грн становить 3% від 10 000 грн і 1% від 30 000 грн. Це лише частка однієї плати, не повна вартість і не причина позичати більше. Попросіть окремий графік саме на потрібну суму.
Порівняйте повну суму та найбільший платіж
Загальний підсумок відповідає на запитання про витрати за погодженим сценарієм. Найбільший внесок показує, чи не виникне складний місяць. Дешевша пропозиція не підходить, якщо для її першого або останнього платежу немає коштів.
Знайдіть, чи повертається основна сума поступово або значною частиною наприкінці. Невеликі проміжні внески можуть створювати хибне відчуття легкого графіка. Порівнюйте залишок боргу після кожної дати, особливо для позик із кількома платіжними періодами.
| Рядок порівняння | Що записати |
|---|---|
| Доступно для витрат | Фактично отримана сума |
| Весь строк | Дата отримання та повного закриття |
| Усі платежі | Проценти, комісії та інші обов’язкові суми |
| Загальний підсумок | Скільки сплатите за графіком |
| Найскладніша дата | Найбільший внесок і джерело його покриття |
Для чого потрібна РРПС
Реальна річна процентна ставка допомагає описувати вартість із урахуванням передбачених розрахунком витрат і часу платежів. Вона не дорівнює простій переплаті у відсотках від суми за будь-який обраний строк.
ПриватБанк пояснює різницю між ставками та переплатою. Не множте отриману суму на РРПС, очікуючи точну суму процентів. Для ваших гривень і дат потрібен графік. Наш інструмент нижче лише зіставляє вже відомі підсумки.
Паспорт кредиту потрібен разом із договором
Попросіть документи з індивідуальними параметрами, а не лише типовий приклад. Перевірте назву програми, редакцію, суму й строк. Матеріал НБУ «Талан» пояснює використання паспорта для ознайомлення з умовами.
Водночас паспорт і сам договір мають різне призначення. Це розмежування описано у публікації судової влади про позицію Верховного Суду. Читайте також додатки, тарифи та графік, які стосуються вашої пропозиції.
Знижку перевіряйте до кінця строку
Якщо у розрахунку є акція, з’ясуйте її тривалість, умови збереження та вартість наступних періодів. Перший платіж не повинен підміняти весь договір. Не підставляйте акційну ставку на всі дні без прямої підстави в документах.
Окремо запитайте, що зміниться при невиконанні умов акції. Не вигадуйте штраф або автоматичне продовження: потрібне пояснення саме вашого договору. Якщо план погашення залежить від знижки, ця перевірка особливо важлива.
Як оцінити бюджет до подання заявки
Зіставте найбільший платіж із залишком після необхідних витрат, чинних боргів і резерву. Перевірте також місяць із меншим доходом. Не оцінюйте посильність тільки за тим, що банк допускає потрібну суму.
Скористайтеся перевіркою щомісячного платежу. Якщо повне повернення залежить від нового кредиту, перегляньте потребу або зверніться до чинного кредитора щодо труднощів. Ще одна заявка не створює грошей для погашення.
Як скористатися порівнянням нижче
Введіть однакову отриману суму та підтверджені загальні платежі двох пропозицій. Позначте, що строк і сценарій порівнювані. Інструмент покаже різницю в гривнях і витрати на кожну тисячу отриманих коштів.
Останній показник — лише зручне арифметичне відношення для однакових умов, не РРПС. Він не враховує час платежів і не робить продукт найкращим. Якщо підсумок менший за отриману суму, перевірте дані: можливо, введено лише частину графіка.
Перевірка проти подвійного рахунку комісії
Попросіть кредитора пояснити, чи вже включена разова плата до названої загальної суми. Якщо підсумок становить 11 700 грн і містить усі передбачені платежі, додавання тієї самої комісії вдруге завищить результат. Якщо ж названо тільки суму регулярних внесків, інші обов’язкові платежі можуть бути поза нею.
Позначте кожну складову один раз і звірте суму з графіком. У разі розбіжності попросіть розшифрування, а не обирайте з двох чисел те, яке виглядає приємніше. Для правильного порівняння обидві пропозиції мають охоплювати однаковий обсяг витрат.
Збережіть і вихідні припущення: дата отримання коштів, заплановане погашення та застосування знижки. Якщо змінюється строк або спосіб користування, старий підсумок більше не описує новий сценарій. Порівняння потрібно оновити до оформлення, а не після першого незрозумілого платежу.
Де дивитися відповідні пропозиції
Почніть із каталогу банків, огляду O.Bank або Unex SMART, враховуючи їхні застереження щодо документів. Для небанківської позики відкрийте розділ МФО та порівнюйте весь строк.
Каталог містить обрані продукти, а не всі кредити України. Не називаємо жоден варіант найдешевшим для всіх. Правильний результат — зрозумілі умови, посильні дати й перевірена сума повернення саме для вашої потреби.
Порівняння двох відомих підсумків
Лише різниця введених сум. Витрати на 1 000 грн не є РРПС і не враховують час платежів. Ціна не замінює перевірки найбільшого внеску й бюджету. Дані не є пропозиціями кредиторів.
Поширені запитання
Чи кредит на 30 000 грн коштує втричі більше за 10 000?
Не обов’язково. Фіксовані платежі, тарифи та графік можуть відрізнятися. Потрібні окремі розрахунки.
Чи менший щомісячний внесок означає дешевший кредит?
Ні. Перевірте кількість внесків, разові платежі та загальний підсумок.
Чи калькулятор показує найдешевший кредит ринку?
Ні. Він арифметично порівнює введені дані двох пропозицій за вашими припущеннями.
Джерела та редакційні примітки
- ПУМБ: різні кредитні продукти та розрахунки
- ПриватБанк: ставки й фактична переплата
- НБУ «Талан»: кредитні документи
- Судова влада: призначення паспорта та договору
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.