Головна / Блог / Кредитна історія
Кредитна історія
Як перевірити свою кредитну історію в Україні
Власну кредитну історію перевіряйте через офіційне бюро або підтверджений ним канал. Спочатку з’ясуйте, де може бути запис вашого кредитора, потім оберіть потрібний вид звіту й пройдіть ідентифікацію за офіційною процедурою. Перевірте дати, договори, залишки, статуси й запити. Звіт одного бюро не варто автоматично вважати повним переліком усіх зобов’язань. Кредитний рейтинг не є гарантією схвалення, а незрозумілий запис потрібно звіряти з документами.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Кредитна історія й рейтинг — різні речі
- З’ясуйте, яке бюро має потрібний запис
- Де шукати офіційний спосіб отримання
- Чи можна отримати історію безкоштовно
- Пройдіть ідентифікацію без зайвого розголошення
- Оберіть формат відповідно до мети
- Перевірте знайомі договори
- Погашений кредит не зобов’язаний зникнути
- Що робити з невідомим записом
- Чому дата оновлення важлива
- Результат перевірки не гарантує нову позику
- Навчальний приклад читання кількох записів
- Як зберігати результат перевірки
Після відмови у кредиті або закриття старої позики хочеться зрозуміти, що про вас бачить кредитор. У пошуку багато сервісів, числових рейтингів і платних підписок. Легко придбати не той продукт або помилково прийняти один показник за повний звіт.
Надійніший маршрут — визначити потрібне бюро, отримати саме власні відомості та послідовно перевірити записи. Для цього не потрібно передавати паспортні дані випадковому сайту.
Кредитна історія й рейтинг — різні речі
Історія містить відомості про договори та виконання зобов’язань, а рейтинг є окремою оцінкою. Число саме по собі не пояснює, який запис потребує перевірки. Якщо ваша мета — знайти невідомий борг або статус погашеної позики, потрібен відповідний звіт.
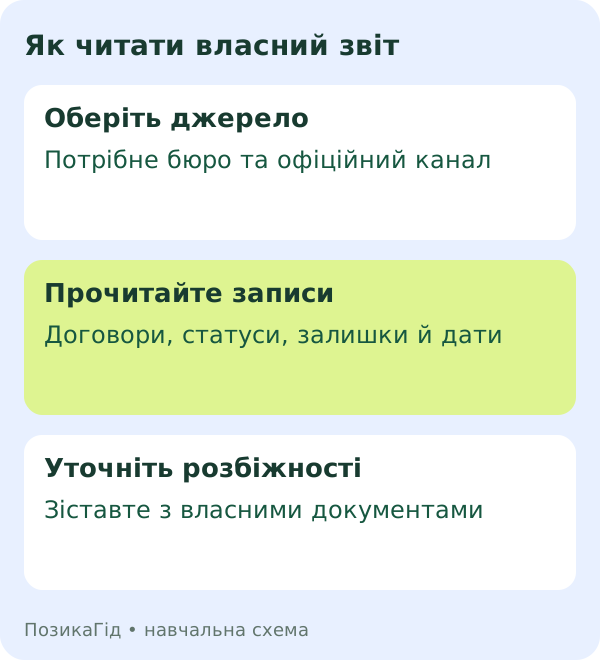
Закон про формування та обіг кредитних історій визначає зміст і принципи роботи з такими даними. Не сприймайте рекламну назву послуги як підтвердження, що отримаєте всі потрібні поля.
З’ясуйте, яке бюро має потрібний запис
Запитайте свого кредитора, до якого бюро він передає інформацію. Перевірте документи, повідомлення або офіційну підтримку. Назва бюро допоможе обрати правильний канал замість випадкового першого результату пошуку.
УБКІ пояснює, що різні бюро мають власні переліки партнерів. Тому відсутність договору в одному звіті не доводить, що позики немає взагалі. Зіставляйте результат із відомостями кредитора.
Де шукати офіційний спосіб отримання
Почніть із сайту самого бюро. Воно може описувати особистий кабінет, застосунок, письмовий запит або інші підтверджені канали. Не встановлюйте застосунок лише за схожою назвою й не відкривайте бота з випадкового повідомлення.
ПВБКІ перелічує свої способи отримання історії, а МБКІ — власні канали та формати документів. Їхні інструкції відрізняються, тому не переносіть кроки одного бюро на інше.
Чи можна отримати історію безкоштовно
Закон передбачає безоплатне ознайомлення з відповідною інформацією один раз протягом календарного року, а також у разі передбаченої ним відмови кредитора. Перед замовленням перевірте процедуру реалізації цього права у потрібному бюро.
Довідка УБКІ окремо пояснює щорічний безкоштовний запит і способи отримання. Не плутайте його з платним повторним звітом, моніторингом чи іншими додатковими послугами. Умови обраного продукту прочитайте до підтвердження оплати.
Пройдіть ідентифікацію без зайвого розголошення
Виконуйте лише офіційні вимоги потрібного бюро або його підтвердженого каналу. Для різних способів можуть бути різні документи та засоби підтвердження. Не надсилайте копії всьому списку сервісів просто для порівняння.
Не повідомляйте PIN або одноразовий код людині в листуванні. Якщо підтверджуєте дію в застосунку, прочитайте її зміст. Перевірка власних даних не означає згоду на будь-яку сторонню послугу.
Оберіть формат відповідно до мети
Звіт для особистого ознайомлення та документ для подання певній установі можуть мати різні вимоги. Якщо потрібно офіційно підтвердити відомості, заздалегідь запитайте отримувача, який формат і підпис він приймає.
ПВБКІ та МБКІ у своїх інструкціях розрізняють окремі способи й формати. Не припускайте, що будь-який збережений екран рівнозначний документу з потрібним підтвердженням. Для звичайної домашньої перевірки визначте, які дані хочете прочитати.
| Що переглянути | Навіщо |
|---|---|
| Ваші відомості | Переконатися, що звіт стосується саме вас |
| Договори | Знайти відомі та незнайомі записи |
| Статуси й залишки | Зіставити з платежами та закриттям |
| Дати | Зрозуміти актуальність відомостей |
| Запити | Перевірити відображені звернення до історії |
Перевірте знайомі договори
Візьміть власний перелік кредиторів і документи. Зіставте назви, приблизні дати, номер договору та статус. Якщо один бренд використовує іншу юридичну назву, спочатку уточніть зв’язок, а не оголошуйте запис чужим.
Не переносіть залишок із давньої виписки на дату нового звіту без урахування платежів. Водночас квитанція про відправлення може ще не пояснювати остаточне зарахування. Потрібне зіставлення підтверджених даних на відповідні дати.
Погашений кредит не зобов’язаний зникнути
Виконаний договір і відкритий борг — різні статуси. Після повернення коштів перевіряйте правильність відомостей, а не вимагайте видалення будь-якої історії. Не робіть висновок про наявну заборгованість тільки через сам факт запису.
Якщо статус не відповідає підтвердженням, зверніться до кредитора й бюро для звіряння. Про послідовність завершення розрахунків є матеріал про дострокове погашення та закриття кредитної картки.
Що робити з невідомим записом
Збережіть звіт і уточніть назву кредитора, дату й ідентифікатор договору. Перевірте, чи це не знайома позика під іншою юридичною назвою. Якщо запис залишається невідомим, зверніться до відповідної установи та бюро щодо перевірки.
Не сплачуйте незнайомій людині за обіцянку прибрати запис і не передавайте їй доступ до кабінету. Конкретні випадки можливого шахрайства потребують окремих дій за обставинами; один числовий рейтинг їх не пояснює.
Чому дата оновлення важлива
Звіт відображає відомості, які надійшли до конкретної бази. Не вважайте його живим екраном усіх рахунків у банках. Перевірте дату звіту й доступні дати оновлення окремих записів.
Якщо щойно погасили договір, уточніть у кредитора передачу актуальних даних. Не підставляйте універсальний строк для всіх установ і каналів. При розбіжності збережіть квитанції та підтвердження завершення.
Результат перевірки не гарантує нову позику
Навіть зрозуміла історія не визначає наперед рішення іншої установи. Важливі її оцінка та параметри заявки. Не беріть непотрібний кредит лише для створення запису або очікуваного підвищення бала.
Якщо причина перевірки — відмова, використайте план дій після відмови. Виправлення підтвердженої помилки й обіцянка гарантованого схвалення — різні результати.
Навчальний приклад читання кількох записів
У звіті є знайомий договір А зі статусом виконаного та нульовим залишком. Сам факт його присутності не означає нового боргу. Зіставте статус із підтвердженням завершення й датою оновлення.
Договір Б позначений як активний, хоча ви нещодавно відправили остаточний платіж. Спершу перевірте зарахування у кредитора та передачу актуальних відомостей. Не вимагайте випадкового виправлення числа, не встановивши, які саме дані й на яку дату неправильні.
Запис В має незнайому юридичну назву. З’ясуйте її зв’язок із відомим брендом і документи договору. Якщо зв’язок не підтвердився, це питання для офіційної перевірки, а не для оплати посереднику за обіцянку прибрати інформацію.
У цих прикладах немає реальної історії позичальника. Вони показують, чому однакова дія для всіх записів не підходить. Важливі назва, статус, дати, суми й власні підтвердження разом.
Зручно скласти коротку таблицю тільки для себе: запис, що збігається, що незрозуміло та куди звернутися. Не додавайте повні номери документів, якщо для особистої нотатки достатньо умовних позначень. Оригінал звіту зберігайте окремо.
Якщо мета — надати документ іншій установі, уточніть її вимоги до формату до повторного замовлення. Не купуйте кілька звітів навмання лише тому, що вони мають різні назви. Спочатку визначте потрібні відомості та підтверджений канал отримання.
Як зберігати результат перевірки
Збережіть звіт і власну нотатку про питання, які потрібно уточнити. Не публікуйте повні сторінки з паспортними даними, номерами договорів і фінансовими відомостями у відкритих коментарях. Для офіційного звернення використовуйте потрібний захищений канал.
Список нижче не отримує вашої історії й не оцінює її. Він допомагає не пропустити поля. Позначки залишаються лише на сторінці, а висновки щодо конкретних записів потрібно звіряти з документами відповідальних установ.
Які поля власного звіту вже перевірили?
Список не отримує вашу історію, не оцінює рейтинг і не перевіряє чужі дані. Позначки не надсилаються та зникають після перезавантаження. Для розбіжностей потрібні офіційне звіряння й документи.
Поширені запитання
Чи один звіт містить усі кредити?
Не варто цього припускати. Різні бюро мають різні джерела; уточніть, куди передає дані ваш кредитор.
Чи історія й рейтинг є одним продуктом?
Ні. Для перевірки договорів потрібні відповідні відомості, а не лише числовий бал.
Чи звіт можна отримати безкоштовно?
Закон передбачає відповідні випадки безоплатного ознайомлення. Перевірте порядок і обраний канал у потрібному бюро.
Чи для перевірки обов’язково купувати моніторинг?
Не плутайте отримання конкретного звіту з додатковим постійним сервісом. Спочатку визначте, які відомості потрібні, та перевірте доступний порядок безоплатного ознайомлення або тариф обраного запиту. Підписка може мати інший набір функцій і умови оплати. Перед підтвердженням прочитайте назву послуги, її вартість і правила продовження; один числовий рейтинг не замінює перевірки договорів у звіті.
Джерела та редакційні примітки
- Верховна Рада: закон про кредитні історії
- УБКІ: зміст і різні джерела відомостей
- УБКІ: способи отримання та оновлення
- ПВБКІ: канали й формати отримання
- МБКІ: канали та види документів
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.