Головна / Блог / Кредитна історія
Кредитна історія
Помилка у кредитній історії: як перевірити й оскаржити запис
Збережіть кредитний звіт і визначте конкретну розбіжність: договір, суму, статус або дату. Зіставте її з документами, зверніться до установи, яка передала дані, та подайте оскарження до відповідного бюро. Виправлення помилки й видалення правдивої негативної інформації — різні речі. Оплата посереднику або нова позика не гарантують зміни запису.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Чому один неправильний рядок потребує уваги
- Зафіксуйте, що саме не збігається
- Відрізніть затримку оновлення від неправильних даних
- Зберіть документи саме до спірного поля
- Напишіть установі, яка передала запис
- Подайте оскарження до потрібного бюро
- Як сформулювати предмет звернення
- Чого не варто називати помилкою
- Як оцінити отриману відповідь
- Як діяти, якщо розбіжність залишилася
- Таблиця для перевірки різних розбіжностей
- Приклад: платіж є, але статус ще відкритий
Чому один неправильний рядок потребує уваги
Ви погасили кредит, а у звіті залишився борг. Або бачите прострочення, хоча пам’ятаєте своєчасний платіж. Перша реакція — терміново «підняти рейтинг». Проте без перевірки легко витратити гроші на непотрібну послугу й залишити початкову проблему невирішеною.
Неточність може впливати на те, як установи бачать ваші зобов’язання. Водночас сам факт відмови у кредиті не доводить помилки: кредитор оцінює й інші обставини. Потрібно дослідити саме дані, а не намагатися вгадати причину рішення. Почніть із перевірки власного кредитного звіту.
Зафіксуйте, що саме не збігається
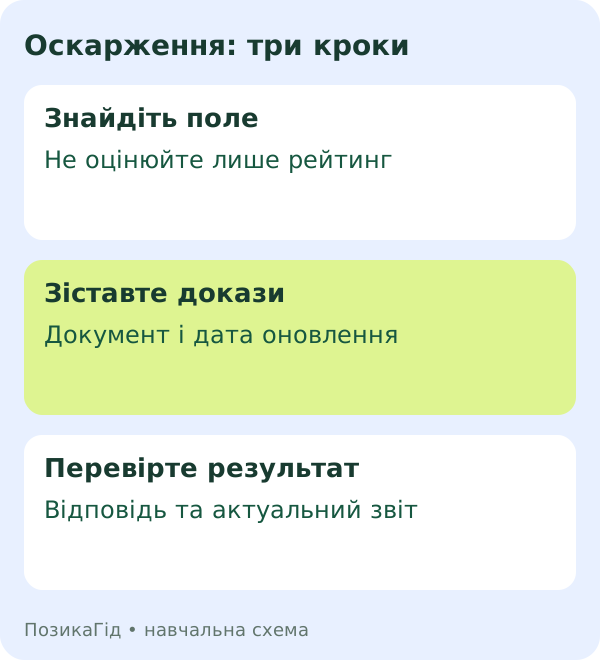
Збережіть отриманий звіт із датою формування. В окремій нотатці запишіть установу, номер договору, поле та значення, яке викликає сумнів. Поруч зазначте очікувані відомості й документ, на який спираєтеся. Фраза «у мене все неправильно» не пояснює предмет перевірки.
Наприклад: «У звіті станом на певну дату показано залишок 800 грн. За випискою після зарахування останнього платежу залишок нульовий». Це ще не готовий висновок про помилку, але вже зрозуміле питання. Не публікуйте номер договору, паспорт чи повний звіт у відкритих коментарях.
Відрізніть затримку оновлення від неправильних даних
Перевірте дату останнього оновлення запису. Якщо ви заплатили пізніше, звіт може відображати попередній стан. Запитайте кредитора, коли платіж зараховано та коли передано оновлені відомості. Не встановлюйте власний універсальний строк для всіх банків і бюро.
У поясненнях УБКІ зазначено, що періодичність передачі залежить від кредитора. Це причина уточнити факти, а не безстроково відкладати звернення. Якщо на обіцяну дату відповідності немає, додайте попередню відповідь до повторного запиту.
Зберіть документи саме до спірного поля
Для залишку знадобляться виписка й розрахунок за договором; для статусу закриття — відповідне підтвердження; для дати платежу — квитанція та відомості про зарахування. Переказ на помилкові реквізити й своєчасне виконання потрібного зобов’язання не тотожні.
Зробіть коротку хронологію: дата платежу, його призначення, дата зарахування, звернення та відповідь. Зберігайте оригінальні файли окремо від робочих копій. Якщо додаєте документи, використовуйте підтверджений канал установи й надавайте потрібні для перевірки відомості відповідно до її процедури.
Напишіть установі, яка передала запис
Попросіть звірити конкретні дані, пояснити розбіжність і передати коректні відомості до бюро, якщо неточність підтвердиться. Збережіть реєстраційний номер звернення або інше підтвердження отримання. Усна розмова може бути корисною для навігації, але її важче зіставити з документами.
Не плутайте бренд, юридичну особу й можливого нового кредитора. Незнайома назва не завжди означає чужий договір. Попросіть пояснити зв’язок установи із зобов’язанням, перш ніж робити висновок про шахрайство. Якщо договір ви взагалі не укладали, потрібен окремий порядок дій.
Подайте оскарження до потрібного бюро
Звертайтеся до бюро, у звіті якого побачили розбіжність, через його офіційну процедуру. ПВБКІ пояснює роль установи, яка надала відомості, та можливість письмового звернення до бюро. Не очікуйте, що повідомлення одному сервісу автоматично виправить усі можливі бази.
Право звернутися з письмовою заявою у разі незгоди з інформацією передбачене законом про кредитні історії. Процедура має свої правила; тут ми не підміняємо їх універсальним шаблоном чи обіцянкою результату. Перевірте вимоги конкретного бюро перед надсиланням.
Як сформулювати предмет звернення
Робоча структура повідомлення: яке поле оскаржуєте, чому вважаєте його неточним, які підтвердження додаєте та що просите перевірити. Пишіть фактами. Формулювання «прошу пояснити підставу відображення» корисніше за бездоказове звинувачення всіх учасників.
Умовний приклад: «Прошу звірити статус договору за наведеними реквізитами. У звіті він відкритий, тоді як у доданому підтвердженні установи зазначене завершення зобов’язань. Прошу надати відповідь і виправити дані, якщо розбіжність підтвердиться». Це орієнтир для змісту, не готовий юридичний документ.
Чого не варто називати помилкою
Погашення боргу саме собою не робить недостовірним прострочення, яке було раніше. Так само низький рейтинг — не конкретне неправильне поле. Зосередьтеся на перевірюваних відомостях: коли був платіж, який залишок і що фактично відбулося.
Не купуйте «видалення всіх негативних записів» без зрозумілої правової підстави й процедури. Не оформлюйте новий кредит лише для виправлення старої неточності. Так виникне нове зобов’язання, а спірний рядок може залишитися. Докладніше про оцінювання — у матеріалі про причини відмови.
Як оцінити отриману відповідь
Перевірте, чи відповіли саме на ваше питання. Загальне «інформація актуальна» не пояснює різницю між датами чи сумами. Якщо установи надали різні дані, попросіть звірити їх між собою й зазначте, яка відповідь суперечить якому документу.
Після повідомлення про виправлення отримайте актуальний звіт за процедурою бюро та перевірте потрібне поле. Збережіть попередню й нову версії. Не робіть висновок лише за зміною загального рейтингу: він може залежати від інших відомостей, навіть якщо вашу конкретну неточність уже усунено.
Як діяти, якщо розбіжність залишилася
Складіть пакет із початкового звіту, документів, звернень і відповідей. З ним легше отримати предметну консультацію щодо подальшого оскарження. Якщо питання стосується порушення прав фінансовою установою, перевірте відповідний порядок звернення до регулятора. Бюро, кредитор, НБУ й суд мають різні функції.
Не пропускайте строки в отриманих офіційних документах, очікуючи завершення іншої переписки. За наявності судового спору або вимог щодо чужого боргу зверніться до правника. Інтерактивний список нижче допомагає впорядкувати підготовку, але не подає заяв і не визначає юридичну правоту сторін.
Таблиця для перевірки різних розбіжностей
| Що бачите | Із чим зіставити |
|---|---|
| Неправильний залишок | Виписка й розрахунок після останнього зарахування |
| Відкритий замість закритого | Підтвердження виконання зобов’язань і дата оновлення |
| Невідома установа | Юридична назва, бренд і зв’язок із договором |
| Незрозуміла дата | Дата операції, зарахування та стану даних |
Таблиця не визначає наперед, хто припустився помилки. Її задача — спрямувати перевірку. Якщо немає документа з потрібним показником, спочатку попросіть його в установи. Не заповнюйте прогалину припущенням, яке потім доведеться спростовувати у власній заяві.
Приклад: платіж є, але статус ще відкритий
Умовна читачка заплатила останню суму в п’ятницю, а в понеділок завантажила звіт. У ньому договір відкритий. Вона зберігає обидва документи й запитує: коли зараховано кошти, чи залишилися інші зобов’язання та на яку дату передано дані. Це допомагає відокремити три різні причини замість негайної вимоги видалити весь договір.
Якщо установа підтвердила завершення та передавання оновлення, а пізніший звіт усе одно суперечить відповіді, саме ці документи стають основою наступного звернення. Якщо ж залишився непогашений платіж, спочатку потрібно розібрати його підставу. Однакова зовнішня ознака може мати різні пояснення.
У нотатці зручно тримати три колонки: «що показано», «що підтверджено» та «що ще потрібно з’ясувати». Так ви не загубите головне питання серед листування. Після кожної відповіді оновлюйте тільки третю колонку й додавайте посилання на документ у власному захищеному архіві.
Не надсилайте одразу десятки однакових звернень із різними формулюваннями. Спочатку перевірте підтвердження отримання, правила розгляду й зміст відповіді. Якщо потрібне доповнення, посилайтеся на попередній номер. Це практична організація переписки, а не обмеження вашого права на подальше оскарження.
Перед повторним надсиланням перевірте читабельність вкладень: чи видно дату, потрібну суму та назву документа. Порожній файл або обрізаний скриншот ускладнює звірку. Збережіть перелік того, що передали, щоб за потреби відтворити повний пакет. Якщо відповідь посилається на відсутній додаток, попросіть надіслати його, перш ніж оцінювати висновок.
Список для підготовки: що вже перевірили?
Це лише ваші позначки, а не підтвердження виконання дій чи рішення установи. Форма нічого не надсилає, не подає заяв і не зберігає дані після перезавантаження. Не вводьте паспортні дані або реквізити договору.
Поширені запитання
Чи можна прибрати правдиве прострочення після погашення?
Погашення змінює стан зобов’язання, але не робить минулу подію помилкою. Оскарження потрібне для перевірки недостовірних відомостей, а не для обіцяного «обнулення» історії.
Чи достатньо квитанції?
Вона підтверджує операцію, але для пояснення залишку можуть також знадобитися виписка, зарахування та розподіл платежу. Попросіть звірку за потрібним договором.
Чи одне бюро бачить усі мої кредити?
Не варто цього припускати. Уточніть, куди кредитор передає дані, й перевіряйте розбіжність у конкретному звіті.
Чи гарантоване схвалення після виправлення?
Ні. Коректність запису та рішення про новий кредит — окремі питання. Фінансова установа застосовує власне оцінювання.
Джерела та редакційні примітки
- УБКІ: підтримка й оскарження
- ПВБКІ: дії за наявності помилки
- Закон України про кредитні історії
- УБКІ: виявлення шахрайської позики
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.