Головна / Блог / Кредитна історія
Кредитна історія
Чому відмовляють у кредиті: що перевірити перед новою заявкою
Відмова у кредиті може бути пов’язана з доходом і чинними зобов’язаннями, кредитною історією, невідповідністю умовам продукту або даними заявки. Точну причину не можна визначити лише за повідомленням «відмовлено». Перед новим зверненням перевірте анкету, власний бюджет і кредитний звіт та уточніть доступну інформацію в кредитора. Виправлення помилки може допомогти усунути проблему, але не гарантує наступного схвалення: рішення ухвалює конкретна установа.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Відмова — це рішення щодо конкретної заявки
- Причина перша: платіж не відповідає можливостям
- Причина друга: відомості у кредитній історії
- Як перевірити звіт і не зробити хибний висновок
- Причина третя: дані анкети чи вимоги продукту
- Що запитати у кредитора
- Як діяти, якщо знайшли помилку
- Коли повторна заявка має сенс
- Приклад спокійного звернення до підтримки
- Що можна змінити самостійно, а що — ні
- Як оцінити, чи перевірка справді щось змінила
- Короткий план без зайвих заявок
Заявка заповнена, документи передані, а замість очікуваних грошей приходить коротка відмова. Найлегше сприйняти її як випадковість і негайно подати ще кілька заявок. Але якщо причина залишилася, нові звернення не змінюють вашу фінансову ситуацію.
Гірше, коли з’являється пропозиція заплатити за «очищення історії» або гарантоване рішення. Перш ніж витрачати час і гроші, розділіть можливі причини на ті, які можна перевірити, і ті, що належать до внутрішнього рішення кредитора.
Відмова — це рішення щодо конкретної заявки
Вона не дає універсальної оцінки людини й не означає, що всі установи ухвалять те саме рішення. Водночас позитивна кредитна історія чи стабільна робота самі по собі не створюють гарантії видачі. Кредитодавець оцінює суму, строк і ризик повернення за своїми правилами.
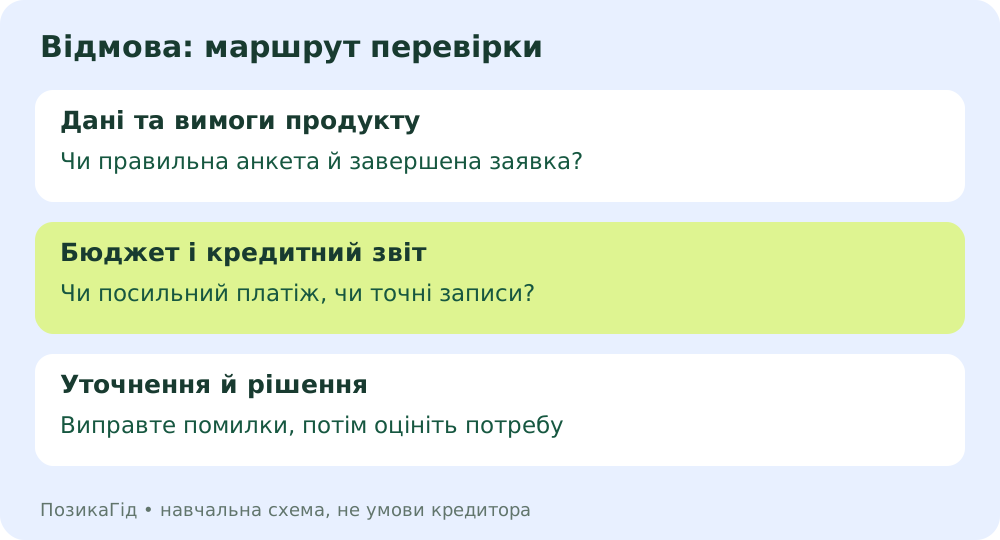
Навчальний посібник з фінансової грамотності на ресурсі НБУ пояснює: навіть подання документів не означає обов’язкового отримання позики. Цей матеріал використовуємо для загального принципу, а не для опису актуальних тарифів чи всіх юридичних прав.
Причина перша: платіж не відповідає можливостям
Кредитор може враховувати дохід і вже наявні зобов’язання. Висока зарплата без урахування інших платежів не показує, скільки грошей реально залишається. УБКІ серед можливих причин відмови називає низький дохід або велике фінансове навантаження.
Порахуйте необхідні витрати та всі чинні платежі. Не приховуйте борги в анкеті й не завищуйте дохід заради позитивної відповіді. Якщо план повернення тримається лише на очікуваному підробітку, якого ще немає, відокремте цей оптимістичний сценарій від базового.
Перевірка на простому прикладі. Дохід — 28 000 грн, необхідні витрати — 20 000 грн, чинні платежі — 5 000 грн. До резерву залишається 3 000 грн. Нова позика з платежем 3 000 грн використає весь цей залишок. Навіть якщо її схвалять, це не доводить посильність такого графіка.
Це навчальний приклад, не банківський скоринг і не норматив допустимого навантаження. Власний резерв і нерегулярні витрати потрібно врахувати окремо.
Причина друга: відомості у кредитній історії
Перевірте відкриті договори, залишки, прострочення та статус уже погашених зобов’язань. За поясненням УБКІ про кредитну історію, ці відомості допомагають кредиторам оцінювати ризик. Відсутність історії теж може означати брак даних, а не автоматичну перевагу.
Не беріть непотрібну позику тільки для «покращення рейтингу». Це створює реальні витрати без гарантії потрібного майбутнього рішення. Спочатку перевірте точність наявних записів і виконуйте вже погоджені зобов’язання.
Як перевірити звіт і не зробити хибний висновок
Дізнайтеся, з яким бюро працював кредитор, і використовуйте офіційний канал цього бюро. Не передавайте паспортні дані випадковому сайту, що обіцяє безкоштовну перевірку або миттєве видалення негативних записів.
У довідці УБКІ зазначено, що повнота інформації залежить, зокрема, від передачі даних кредитором. Відсутність договору в одному звіті не доводить відсутності боргу. Зіставляйте звіт із власними документами та підтвердженнями платежів.
Причина третя: дані анкети чи вимоги продукту
Перегляньте ім’я, номер документа, контакти та інші передані відомості. Переконайтеся, що використали власні актуальні дані й виконали кроки ідентифікації. Технічна незавершеність заявки та відмова після оцінки — різні ситуації; уточніть статус у підтримці.
Також перевірте вимоги конкретної програми: допустимий вік, документи, спосіб підтвердження доходу та інші критерії. Не переносіть умови одного кредитора на іншого. «Без довідки» не означає «без оцінки можливості повернення».
Що запитати у кредитора
Підготуйте коротке звернення: коли подали заявку, який продукт обрали та яке повідомлення отримали. Запитайте, чи завершена перевірка, чи потрібне уточнення даних і яку інформацію про причини рішення можна отримати. Не очікуйте, що оператор назве всі внутрішні параметри оцінювання.
Для звернення використовуйте контакти на офіційному сайті або в застосунку. Не повідомляйте одноразові коди людині, яка сама написала після відмови й назвалася представником банку. Підтверджуйте тільки ті дії, зміст яких розумієте.
Як діяти, якщо знайшли помилку
Збережіть звіт і документи, що підтверджують вашу позицію: квитанції, довідку про закриття, договір або відповідь кредитора. Зверніться до установи та бюро щодо перевірки спірного запису. Не просіть видалити правдиву інформацію лише тому, що вона заважає новій заявці.
Якщо запис стосується кредиту, якого ви не оформлювали, це окрема проблема, що потребує оскарження та перевірки можливого шахрайства. Порядок формування й оскарження кредитних історій визначає профільний закон. Тут не обіцяємо конкретного строку виправлення без розгляду обставин.
Коли повторна заявка має сенс
Повторне звернення варто розглядати після зрозумілої зміни: виправили дані, підтвердили закриття договору або обрали суму й графік, які відповідають бюджету. Просте очікування певної кількості днів не створює універсального правила схвалення.
Зміна кредитора теж не усуває непосильний платіж. Перед порівнянням інших пропозицій поверніться до перевірки перед оформленням. Якщо вже є труднощі з чинним боргом, спочатку обговоріть їх із відповідною установою.
Приклад спокійного звернення до підтримки
«Добрий день. Подав заявку на продукт [назва] [дата] та отримав повідомлення про відмову. Прошу уточнити, чи завершено розгляд, чи потрібне виправлення переданих відомостей та яку інформацію щодо рішення ви можете надати. Якщо рішення пов’язане з даними бюро кредитних історій, прошу повідомити, до якого бюро звернутися для перевірки власного звіту».
Це шаблон інформаційного звернення, а не вимога обов’язкового перегляду рішення. Не додавайте у відкрите листування повні реквізити картки, коди підтвердження або фотографії документів без перевірки каналу й необхідності їх передання.
Що можна змінити самостійно, а що — ні
Ви можете виправити власну помилку в анкеті, зібрати підтвердження доходу, перевірити звіт і змінити заплановану суму покупки. Ви не можете достовірно передбачити внутрішній поріг скорингу або наказати установі погодити позику. Тому результат перевірки — насамперед точніші дані й зрозуміліший бюджет.
Якщо виявили помилковий запис, дайте можливість відповідальним установам його перевірити. Нова заявка до виправлення даних може ґрунтуватися на тій самій інформації. Якщо ж запис правдивий, основне завдання — виконання чинних зобов’язань і врегулювання труднощів, а не пошук способу приховати історію.
Збережіть відповіді та номер звернення. Це допоможе пояснити ситуацію при повторному контакті й відрізнити офіційне повідомлення від обіцянок сторонньої людини. Сам факт оскарження інформації не дорівнює підтвердженню помилки або автоматичному схваленню.
Як оцінити, чи перевірка справді щось змінила
Замість запитання «коли подавати знову» сформулюйте конкретний результат: виправлена дата в анкеті, отримане підтвердження закриття боргу або зменшений запланований платіж. Якщо жодного нового факту немає, причина попередньої відмови може залишатися невідомою.
Не сприймайте чужий досвід як строк чи правило для себе. Інша людина могла отримати іншу суму, подати інші дані або звернутися за іншою програмою. Повідомлення в соціальній мережі не підтверджує, що вам погодять такі самі умови.
Зафіксуйте, які питання залишилися без відповіді. Якщо критично невідомо, чи існує борг або чи ваш запис є помилковим, спочатку розберіться з цим. Пошук нової пропозиції не замінює виправлення даних і не дає відповіді щодо старих зобов’язань. Результатом роботи може бути й рішення тимчасово не позичати.
Короткий план без зайвих заявок
- Збережіть повідомлення та перевірте статус звернення.
- Перегляньте анкету й вимоги обраного продукту.
- Порахуйте дохід, необхідні витрати та всі платежі.
- Перевірте звіт у відповідному бюро й уточніть спірні записи.
- Лише після цього вирішуйте, чи потрібне нове оформлення.
Для порівняння умов є каталог банків, але він не показує персональних шансів схвалення. У нас немає доступу до внутрішніх рішень установ. Матеріал про банк і МФО допоможе оцінити відмінності продуктів без пошуку нібито гарантованої видачі.
Особиста перевірка після відмови
Позначки працюють лише на цій сторінці та не зберігаються після перезавантаження. Сайт не отримує кредитний звіт, не збирає документи й не обчислює рейтинг.
Поширені запитання
Чи можна точно визначити причину відмови онлайн?
За коротким повідомленням — ні. Перевірте доступні дані та зверніться до кредитора, не покладаючись на універсальні діагнози.
Чи можна купити гарантоване схвалення?
Стороння людина не може гарантувати рішення кредитора. Обіцянка видалити правдиву історію за оплату потребує особливо критичної перевірки.
Чи допоможе менша сума?
Вона може змінити навантаження, але не гарантує схвалення. Спочатку перевірте, чи потрібен кредит і чи посильне його повернення.
Джерела та редакційні примітки
- УБКІ: можливі причини відмови
- УБКІ: склад кредитної історії
- УБКІ: повнота та оновлення відомостей
- Фінансова грамотність: оцінка можливості повернення
- Закон про формування та обіг кредитних історій
Матеріал підготовлено редакцією на основі наведених джерел. Числові моделі й схеми — навчальні; вони не є банківськими тарифами, індивідуальною фінансовою рекомендацією чи розрахунком РРПС. Остаточні суми та строки перевіряйте у своїх документах. У каталозі є партнерські пропозиції; за цільову дію сервіс може отримати винагороду.