Головна / Блог / Кредитні картки
Кредитні картки
Мінімальний платіж за кредиткою: чому борг зменшується повільно
Мінімальний платіж — це обов’язкова сума за правилами вашої картки, а не обіцянка швидкого погашення боргу. Частина внесених коштів може покривати проценти та інші передбачені платежі, тому основний борг зменшується повільніше за суму поповнення. Нові покупки додатково збільшують залишок. Окремо перевіряйте суму для виконання умов пільгового періоду: вона може бути значно більшою. Щоб зрозуміти результат, порівняйте борг на початку й наприкінці періоду та розшифрування виписки.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Що саме називають мінімальним платежем
- Три суми, які потрібно розрізняти
- Чому поповнення не дорівнює зменшенню тіла кредиту
- Навчальний приклад: внесли 1 000 грн, борг зменшився на 700
- Що змінюють нові покупки
- Як читати виписку за один період
- Чи варто платити більше за мінімум
- Пільговий період перевіряйте окремо
- Що робити, коли навіть мінімум непосильний
- Чому відсотковий мінімум може ставати меншим
- Як перевірити залишок після останнього платежу
- Як обрати дату власного додаткового внеску
- Наступний крок — план погашення
Щомісяця ви поповнюєте картку, застосунок показує виконаний платіж, але заборгованість майже не змінюється. Здається, що гроші кудись зникають. Найчастіше потрібно розібрати не сам факт поповнення, а його склад: які суми пішли на нарахування, які — на основний борг і скільки знову витрачено.
Якщо цього не зробити, можна довго сплачувати обов’язкові суми, залишаючись із суттєвим боргом. Нижче — спосіб перевірити рух коштів без припущень про правила всіх банків.
Що саме називають мінімальним платежем
Це сума, яку потрібно внести у визначений строк відповідно до договору. Формула може враховувати частку заборгованості, нижню межу, нарахування та інші складові. Єдиної формули для кожної кредитної картки немає.
Наприклад, ПриватБанк у своїх умовах відсилає до тарифів конкретної картки, а Sense Bank розмежовує мінімальний платіж і платіж за розстрочками. Ці приклади показують різну структуру правил, а не універсальний відсоток для вашого договору.
Три суми, які потрібно розрізняти
| Показник | Що він означає | Чого не варто припускати |
|---|---|---|
| Мінімальний платіж | Обов’язок на визначену дату | Що його завжди досить для пільги |
| Сума для пільгового періоду | Погашення за умовами пільги | Що вона дорівнює мінімальному платежу |
| Повна заборгованість | Увесь борг на відповідний момент | Що вона незмінна до дати платежу |
Назви в застосунках можуть відрізнятися. Якщо бачите кілька цифр, попросіть підтримку пояснити кожну щодо вашої картки. Особливо важливо відокремити вже сформований платіж від нових витрат, які з’явилися після розрахункової дати.
Чому поповнення не дорівнює зменшенню тіла кредиту
Коли за договором нараховано проценти або інші платежі, частина внеску може спрямовуватися на їх погашення. Черговість і точну структуру дивіться у своєму договорі та виписці. Не віднімайте все поповнення від основного боргу, якщо документ показує інше.
Крім того, доступний ліміт після погашення може частково відновитися, і нова покупка знову створить заборгованість. Тоді своєчасний внесок і зростання загального залишку можуть відбутися в одному місяці. Для перевірки потрібен повний перелік операцій.
Навчальний приклад: внесли 1 000 грн, борг зменшився на 700
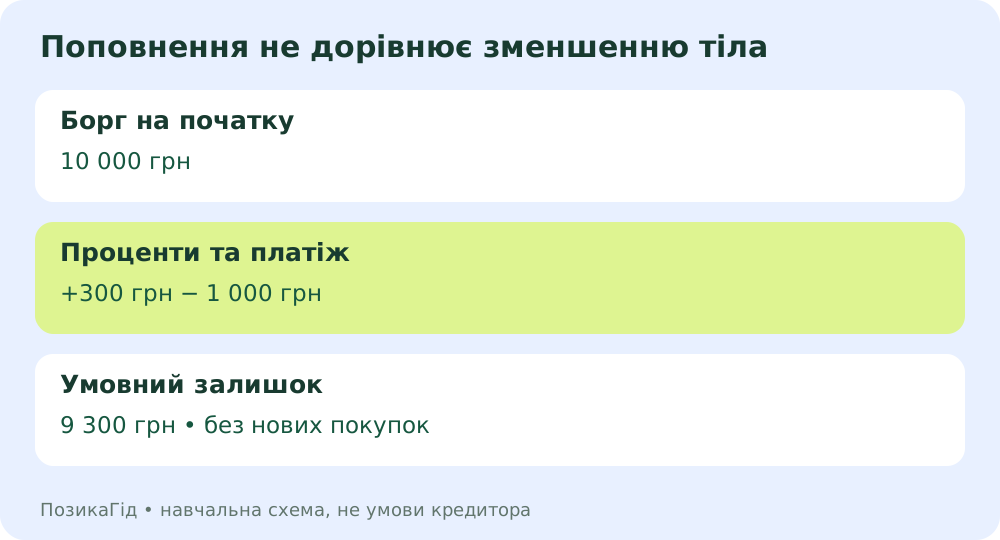
Умови моделі: основний борг на початку — 10 000 грн, умовна ставка — 3% за один місяць, комісій і нових покупок немає. Наприкінці місяця нараховано 300 грн. Якщо внесено 1 000 грн, після покриття цих процентів на основний борг залишається 700 грн.
Новий залишок у цій моделі: 10 000 + 300 − 1 000 = 9 300 грн. Якщо внесок становить лише 300 грн, залишок не зменшиться. Це математична ілюстрація, а не формула обов’язкового платежу банку, офіційний графік чи РРПС.
У реальному продукті можуть бути денний спосіб нарахування, різні типи операцій, комісії, пільга та інша черговість погашення. Тому приклад пояснює принцип, але не визначає вашу суму до сплати.
Що змінюють нові покупки
Якщо у попередньому прикладі після платежу додати нову покупку на 700 грн, борг знову досягне 10 000 грн до врахування наступних нарахувань. Платіж був, але чисте зменшення перекрите новими витратами.
На час складання плану погашення корисно відокремити нові покупки від старого боргу. Якщо можете, припиніть використовувати кредитний ліміт, доки не стане зрозумілим графік. Повсякденні покупки власними коштами на іншому рахунку спрощують такий облік.
Як читати виписку за один період
- Запишіть борг на початок періоду й уточніть, що включає ця сума.
- Окремо підсумуйте нові покупки, перекази та зняття.
- Знайдіть проценти, комісії та інші нарахування.
- Підсумуйте зараховані платежі й повернення.
- Зіставте результат із залишком наприкінці періоду.
Якщо суми не збігаються, перевірте дату проведення операцій і можливі заблоковані, але ще не списані суми. Попросіть банк надати пояснення конкретних рядків виписки. Не робіть висновок про помилку лише за зміною доступного ліміту.
Чи варто платити більше за мінімум
У простій моделі без нових витрат більший внесок швидше зменшує залишок, на який надалі можуть нараховуватися проценти. Але спочатку уточніть порядок погашення та врахуйте обов’язкові витрати родини. Не спрямовуйте весь дохід на картку, якщо потім доведеться знову позичати на необхідне.
Форма нижче дає змогу порівняти два фіксовані внески протягом шести місяців. Вона навмисно не називає їх «банківським мінімумом»: реальна формула змінного платежу може бути іншою. Мета — показати, як розмір внеску впливає на залишок за однакових припущень.
Пільговий період перевіряйте окремо
Якщо хочете зберегти пільгу, знайдіть відповідну суму та строк. Виконання мінімального платежу може бути лише однією з вимог, а не повним погашенням для пільгової ставки. Правила конкретних продуктів наведені, зокрема, на офіційних сторінках ПУМБ та Unex Bank.
Докладніше про різницю між датами й сумами — у статті про пільговий період. Якщо борг уже поза пільгою, не оцінюйте його вартість за рекламною пільговою ставкою.
Що робити, коли навіть мінімум непосильний
Зв’яжіться з банком до крайньої дати. Поясніть ситуацію та запитайте про варіанти зміни графіка чи врегулювання. Нові умови мають бути погоджені; саме звернення не скасовує чинний обов’язок.
Не закривайте розрив новою позикою без порівняння всієї вартості. НБУ в поясненні про реструктуризацію описує можливість звернення до установи за новими умовами з урахуванням фінансового стану. Гарантії погодження для будь-якої ситуації немає.
Чому відсотковий мінімум може ставати меншим
Якщо формула прив’язана до поточної заборгованості, після зменшення залишку може зменшуватися й обов’язкова сума. Це не означає, що для швидкого закриття потрібно обов’язково знижувати власний запланований внесок. За можливості порівняйте незмінний посильний внесок зі сплатою лише змінного мінімуму.
Однак перевірте нижню межу, додаткові складові та остаточний платіж за своїм договором. Просте правило «певний відсоток від тіла» може не описувати всієї суми до сплати. Не використовуйте навчальну модель для визначення обов’язку на конкретну дату.
Як перевірити залишок після останнього платежу
Коли основна сума майже погашена, уточніть у банку точний залишок на дату зарахування коштів. Запитайте про вже нараховані, але ще не відображені платежі та про порядок повного закриття кредитного зобов’язання. Не плутайте блокування картки із закриттям рахунку або договору.
Збережіть підтвердження зарахування й документ про виконання зобов’язань, якщо банк його надає. Наступного розрахункового періоду перевірте, чи не з’явилися нові операції або нарахування. Умови обслуговування невикористовуваної картки також потрібно перевірити окремо.
Такий контроль особливо корисний, якщо раніше були розстрочки, перекази або кілька видів заборгованості. Видимий нуль за одним показником не завжди пояснює всі складові рахунку. Попросіть підтримку підтвердити саме той результат, який вам потрібен: відсутність боргу, завершення окремої розстрочки або закриття договору.
Як обрати дату власного додаткового внеску
Плануйте поповнення з урахуванням надходження доходу й часу зарахування. Додатковий внесок не повинен змусити вас пропустити інший обов’язковий платіж. Уточніть у банку, як він буде врахований і чи змінює вже сформовану суму на найближчу дату.
Якщо протягом місяця надійшли додаткові кошти, спочатку залиште необхідний резерв, а потім перевірте можливість зменшити борг. Порівнюйте результат за випискою: наскільки скоротився залишок, які нарахування виникли й чи не перекрили нові покупки ефект погашення.
Власний фіксований внесок — це інструмент планування. Він не скасовує банківської формули та не дає права платити менше за фактичний обов’язковий платіж, якщо той виявився більшим.
Наступний крок — план погашення
Оберіть реалістичний внесок, дату й джерело коштів. Щомісяця порівнюйте не лише факт виконаного платежу, а й фактичне зменшення боргу. Якщо він не скорочується, шукайте причину у виписці та нових витратах.
Для розуміння комісій прочитайте матеріал про повну вартість. Якщо тільки обираєте продукт, у каталозі банків та огляді Alliance «Стартова» є документи для перевірки. Порівняння умов не замінює план повернення вже використаних грошей.
Два внески: залишок через шість місяців
| Місяць | Внесок А | Внесок Б |
|---|
Модель: проценти на залишок на початку місяця, платіж наприкінці. Без нових покупок, комісій, пільги та банківської формули мінімуму. Фіксований внесок не є обов’язковим платежем банку. Залишок менше нуля не виникає; останній платіж обмежений сумою боргу з нарахуваннями.
Поширені запитання
Чи можна завжди сплачувати лише мінімальний платіж?
Перевіряйте договір. Своєчасний мінімум не гарантує швидкого погашення, збереження пільги чи відсутності інших зобов’язань.
Чому борг зріс після поповнення?
Перевірте нові операції, проценти, комісії та дату зарахування. Точну відповідь дасть виписка за вашим рахунком.
Чи цей калькулятор показує банківський графік?
Ні. Це спрощена модель із фіксованим місячним внеском, без пільги, комісій і нових покупок.
Джерела та редакційні примітки
- ПриватБанк: мінімальний обов’язковий платіж
- Sense Bank: склад щомісячного платежу
- ПУМБ: умови пільгового періоду
- Unex Bank: документи SMART
- НБУ: звернення щодо реструктуризації
Матеріал підготовлено редакцією на основі наведених джерел. Числові моделі й схеми — навчальні; вони не є банківськими тарифами, індивідуальною фінансовою рекомендацією чи розрахунком РРПС. Остаточні суми та строки перевіряйте у своїх документах. У каталозі є партнерські пропозиції; за цільову дію сервіс може отримати винагороду.