Головна / Блог / Кредитні картки
Кредитні картки
Власні та кредитні кошти на картці: як розібратися в балансі
Власні кошти належать вам, а використана частина кредитного ліміту створює борг перед банком. Загальний доступний баланс може поєднувати різні джерела, тому його не слід прирівнювати до доходу чи суми власних заощаджень. Перед оплатою перевірте деталізацію рахунку, уже використаний кредит і правила списання конкретної операції. Універсальний порядок «спочатку власні, потім кредитні» не варто переносити на всі тарифи, комісії та послуги без перевірки.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Чотири показники, які не варто плутати
- Чому великий баланс не означає великі заощадження
- Як прочитати деталізацію у своєму застосунку
- Навчальний приклад змішаної покупки
- Комісії можуть мати власні правила
- Чому поповнення не завжди видно як власні кошти
- Розрахункова дата може змінити картину
- Власні кошти можуть впливати на суму розстрочки
- Як поводитися з поверненням від магазину
- Три запитання для підтримки
- Приклад покупки тільки власними коштами
- Як використовувати модель без помилкового висновку
На картці видно достатню суму, тому покупка здається оплатою власними грошима. Пізніше з’ясовується, що частина коштів була кредитною, а після поповнення доступний баланс зріс, хоча борг не зник. Причина часто у змішуванні різних показників на одному екрані.
Щоб не позичати ненавмисно, розділіть власний залишок, доступний кредит і фактичну заборгованість. Потім перевірте, як саме банк проводить потрібну вам операцію.
Чотири показники, які не варто плутати
Власні кошти — ваші гроші на рахунку. Кредитний ліміт — погоджена банком межа користування позиковими коштами. Використаний кредит — уже витрачена частина, яку потрібно погашати за договором. Доступна сума показує можливість операцій на певний момент за правилами відображення банку.
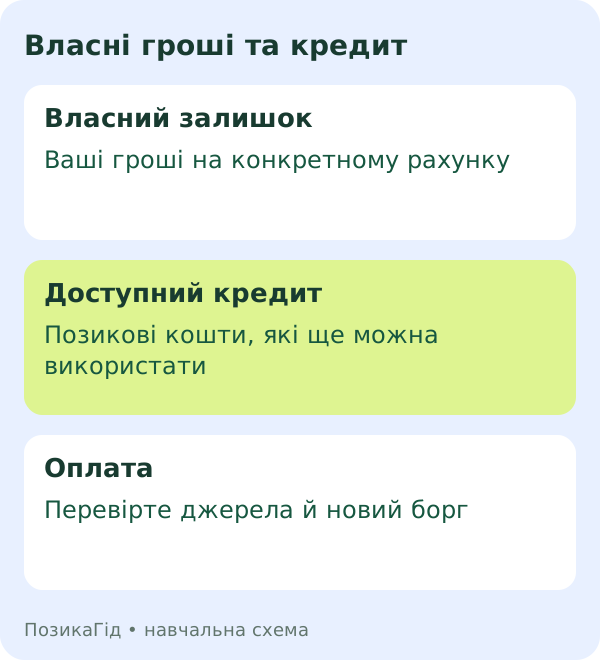
Окремо можуть показуватися проценти, комісії, заблоковані суми та розстрочки. Тому одного числа поруч із карткою недостатньо, щоб визначити повний борг або точну суму власних грошей. Назви полів у застосунках відрізняються.
| Показник | Що перевірити |
|---|---|
| Власні кошти | Яка частина рахунку не є кредитом? |
| Кредитний ліміт | Яку межу погодив банк? |
| Використаний кредит | Скільки основного боргу вже виникло? |
| Доступний залишок | Які джерела й обмеження включені? |
| До погашення | Які нарахування й строки потрібно виконати? |
Чому великий баланс не означає великі заощадження
Умовно на рахунку є 2 000 грн власних коштів і 7 000 грн доступного кредиту. Разом для моделі доступно 9 000 грн, але власними залишаються 2 000 грн. Якщо витратити більше за них, частина оплати може створити кредитне зобов’язання.
Довідка Sense Bank щодо окремого зарплатного сервісу показує розділення балансу, власних коштів і використаного кредиту. Це приклад інтерфейсу конкретної послуги, а не правило всіх рахунків.
Як прочитати деталізацію у своєму застосунку
Відкрийте дані рахунку та знайдіть складові доступної суми. Якщо бачите лише загальне число, скористайтеся довідкою банку або запитайте підтримку. Не визначайте власні кошти відніманням рекламного максимального ліміту від балансу: потрібен фактично погоджений і використаний кредит.
Sense Bank окремо пояснює відображення особистих коштів за різними продуктами. Для контролю конкретної покупки перевіряйте саме рахунок, із якого платитимете, а не лише загальну суму всіх активів у застосунку.
Навчальний приклад змішаної покупки
Припустімо, в моделі спочатку витрачаються власні кошти. Є 2 000 грн власних і 7 000 грн доступного кредиту. Покупка на 3 500 грн використає 2 000 грн власних та 1 500 грн кредитних. Після неї залишиться 5 500 грн доступного кредиту, якщо немає інших операцій або платежів.
Це умовна схема без комісій, резервувань і нарахувань. Вона не встановлює порядок списання за вашою карткою. Саме таку модель відтворює інструмент нижче.
Якщо вже був старий борг, нова використана сума не описує всі зобов’язання. Потрібно додати відповідні складові за випискою та перевірити строки. Не підміняйте повну заборгованість результатом одного навчального прикладу.
Комісії можуть мати власні правила
Оплата покупки, переказ і зняття готівки можуть тарифікуватися по-різному. Навіть наявність власних коштів не доводить безкоштовність будь-якої операції. Перевірте джерело списання самої комісії та умови її розрахунку.
Пояснення Sense Bank про зняття готівки показує залежність від тарифу й джерела коштів. Для іншої операції або іншого банку потрібні відповідні правила. У нас є окремі розбори готівки та переказів.
Чому поповнення не завжди видно як власні кошти
Коли за рахунком є зобов’язання, внесена сума може погашати їх у порядку договору. Тому після поповнення не слід очікувати, що кожна гривня з’явиться саме як вільний власний залишок. Частина може змінити борг або доступність кредиту.
Подивіться виписку та структуру заборгованості до й після платежу. Якщо потрібно лише виконати мінімум або зберегти пільгу, уточніть відповідні суми окремо. Це різні цілі, і загальний баланс не дає повної відповіді.
Розрахункова дата може змінити картину
Окрім ваших покупок, на рахунку можуть проводитися нарахування. У довідці Sense Bank про розрахункову дату описано формування платежів і списання процентів та комісій за відповідними правилами.
Не переносіть цей процес на інший тариф, але врахуйте загальний висновок: звіряти лише покупки недостатньо. Якщо баланс змінився без нової оплати, перевірте нарахування, дати проведення та інші зобов’язання, а не припускайте помилку.
Власні кошти можуть впливати на суму розстрочки
Якщо банк дозволяє перевести проведену покупку в розстрочку, уточніть, яку саме частину можна фінансувати. Сума товару й сума нового кредитного графіка можуть відрізнятися, якщо частину оплати покрили власні гроші.
Довідка про види розстрочок Sense Bank містить такий приклад. Для власного рішення порівняйте документи й прочитайте розстрочка чи кредитка. Не плануйте переведення покупки, не перевіривши доступність.
Як поводитися з поверненням від магазину
Зарахування за повернуту покупку не варто одразу записувати як нові гроші для витрат. Спершу перевірте, як воно відобразилося у боргу та чи потрібне окреме погашення розстрочки. Не витрачайте суму, яку планували спрямувати на завершення зобов’язання.
Якщо дата платежу наближається, уточніть її виконання в банку. Обіцянка продавця повернути кошти не дорівнює зарахуванню на рахунок. Збережіть підтвердження й зіставте їх із випискою.
Три запитання для підтримки
Запитайте, яка точна сума власних коштів доступна для операції, яка частина буде кредитною та які комісії виникнуть. Назвіть тип операції й суму, але не передавайте PIN або одноразовий код для звичайного пояснення тарифу.
Попросіть показати відповідні поля в застосунку та пункт документа. Якщо відповідь стосується лише покупок, не переносіть її на переказ. Якщо використовується інший рахунок, перевірку потрібно повторити.
Приклад покупки тільки власними коштами
Візьмемо ту саму умовну модель: власних коштів 2 000 грн, доступного кредиту 7 000 грн, але покупка коштує 1 000 грн. Якщо правило моделі — спочатку власні кошти, після оплати залишиться 1 000 грн власних, а доступний кредит не зміниться. Нова кредитна частина цієї покупки дорівнюватиме нулю.
Це не підтверджує, що на рахунку немає інших зобов’язань або плати за операцію. Модель розкладає лише одну покупку на два джерела. Для висновку про повний борг потрібна окрема деталізація.
Не використовуйте загальну суму заощаджень у всіх банках як власний залишок цієї картки. Якщо гроші лежать на іншому рахунку, вони не стають джерелом оплати автоматично. Перед переказом перевірте час зарахування та плату за обраний спосіб.
Так само відокремлюйте відображення коштів від підтвердженого проведення операції. Після незрозумілої зміни збережіть дані виписки й поставте запитання про конкретний рядок. Це корисніше, ніж порівнювати лише два загальні числа на екрані. Уточніть, які суми банк вважає доступними для вашого наступного платежу, а які ще пов’язані з незавершеними операціями.
Щоб розібрати зміну балансу, виберіть короткий проміжок без зайвих операцій і зіставте кожний рядок виписки. Запишіть, що було до покупки, яка сума проведена та які окремі нарахування додані. Якщо між двома переглядами було ще кілька оплат, поповнення й повернення, різниця загальних балансів не пояснює одну покупку. Попросіть банк показати зв’язок конкретної операції з використаним кредитом. Така перевірка не потребує передачі виписки стороннім сайтам або пошуку універсальної формули для всіх банків.
Як використовувати модель без помилкового висновку
Уведіть власні кошти, уже доступний кредит і суму покупки. Не вводьте повний ліміт, якщо частина вже використана. Модель покаже джерела лише за припущенням «спочатку власні» та не врахує борг, який існував раніше.
Якщо покупки не вміщуються в суму двох джерел, це не порада збільшувати ліміт. Перегляньте витрату та план повернення. Для конкретних продуктів є каталог банків, але остаточні суми перевіряються за вашим рахунком.
Модель: спочатку власні кошти
Умовний порядок: спочатку власні, потім кредитні. Без комісій, резервувань і нарахувань. Нова кредитна частина покупки не дорівнює всьому старому боргу. Порядок вашого банку може відрізнятися.
Поширені запитання
Чи весь доступний баланс є моїми грошима?
Ні. Він може включати доступний кредит. Перевірте деталізацію рахунку.
Чи завжди спочатку списуються власні кошти?
Не переносіть це припущення на всі операції та тарифи. Потрібні правила вашого продукту.
Чи поповнення автоматично закриває весь борг?
Тільки фактичні суми й порядок погашення покажуть результат. Перевірте виписку та залишок зобов’язань.
Джерела та редакційні примітки
- Sense Bank: приклад розділення власних і кредитних коштів
- Sense Bank: відображення особистих коштів
- Sense Bank: джерело коштів і комісія
- Sense Bank: нарахування в розрахункову дату
- Sense Bank: сума покупки для розстрочки
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.