Головна / Блог / Вибір кредиту
Вибір кредиту
Розстрочка чи кредитна картка: як порівняти оплату покупки
Для покупки, яку повністю погасите за умовами карткової пільги, варто перевірити оплату кредиткою. Якщо потрібне повернення частинами, порівняйте розстрочку з чітким графіком. Проте назви «оплата частинами» чи «без переплат» не замінюють розрахунку: потрібні ціна товару, усі внески, проценти й комісії. Окремо перевірте першу дату списання та джерело коштів. Обирайте посильний сценарій, а не найменшу цифру щомісячного платежу.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Розрізняйте оплату покупки й фінансування боргу
- Пільга й розстрочка відповідають на різні запитання
- Порівнюйте ціну одного й того самого товару
- Перший внесок рахуйте лише один раз
- Що перевірити в щомісячній платі
- Звідки спишуться платежі за розстрочкою
- Покупка з подальшим переведенням у розстрочку
- Як перевірити бюджет на дату списання
- Чому повернення товару потрібно перевіряти окремо
- Коли дешевший варіант усе одно не підходить
- Що показує калькулятор нижче
- Порівняйте звичайний і складніший місяць
- Як перейти до конкретної пропозиції
Холодильник потрібен зараз. Магазин пропонує кілька платежів, а на кредитці є достатній ліміт і пільговий період. Обидва способи здаються зручними, доки не виникає питання: скільки потрібно віддати сьогодні й що залишиться сплатити пізніше?
Невеликий внесок може приховувати довший строк, а карткова пільга вимагати повного погашення раніше, ніж ви очікуєте. Щоб не помилитися, порівняйте одну покупку за двома завершеними планами повернення.
Розрізняйте оплату покупки й фінансування боргу
Карткова покупка створює заборгованість за правилами кредитної лінії. Розстрочка розподіляє повернення конкретної суми на погоджені платежі. Як саме оформлюється послуга та чи пов’язана вона з картковим лімітом, визначає продукт.
ПриватБанк пояснює розтермінування платежів на прикладі своїх сервісів. Не переносіть їхні строки чи правила на іншу установу. Для власної пропозиції потрібні окремі документи й графік.
Пільга й розстрочка відповідають на різні запитання
Пільговий період визначає, за яких умов діє пільгова ставка за картковим боргом. Розстрочка визначає, як повертати суму частинами за обраним продуктом. Наявність одного механізму не описує автоматично умови іншого.
Якщо заплановане повне погашення виходить за дату пільги, порівнюйте вартість картки поза нею. Якщо обираєте розстрочку, перевірте весь її строк. Пояснення дат і сум є у статті про пільговий період.
Порівнюйте ціну одного й того самого товару
Візьміть однакову модель, комплектацію та обсяг послуг. Якщо продавець пропонує різні ціни за різних способів оплати, запишіть кожну. Не називайте варіант дешевшим лише через відсутність окремої комісії, якщо початкова ціна інша.
Доставка, установлення або додаткова послуга теж можуть впливати на бюджет покупки. Відокремте обов’язкові витрати від добровільних. Не додавайте невибрану послугу до одного варіанта й не пропускайте вибрану в іншому.
Перший внесок рахуйте лише один раз
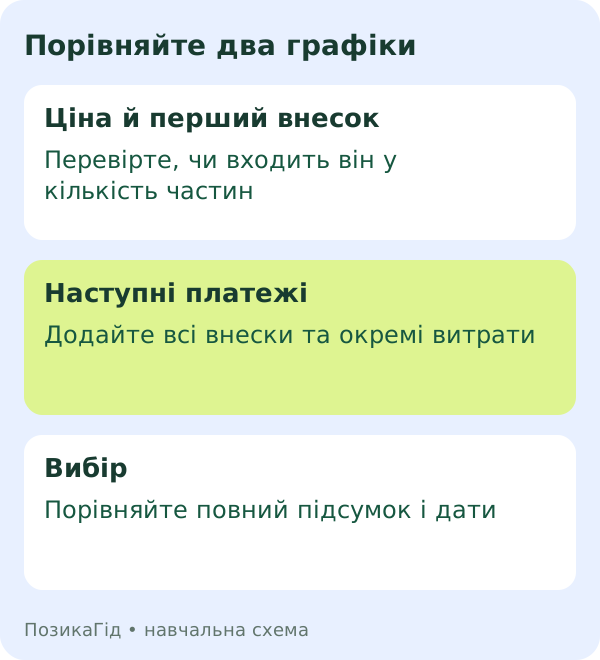
Уточніть, чи перший платіж входить у названу кількість частин. Якщо продавець каже «шість платежів», це може означати один сьогодні та ще п’ять, а не шість після сьогоднішнього. Запишіть усі дати окремими рядками.
Навчальний приклад: товар коштує 12 000 грн. Перший внесок — 2 000 грн, потім п’ять внесків по 2 000 грн. Разом — 12 000 грн, якщо інших платежів немає. Додавання ще шести внесків помилково дало б 14 000 грн.
Інший варіант оплати тієї самої покупки має загальну суму 12 300 грн за заданим планом. Різниця — 300 грн, але потрібно також порівняти дати та найбільший внесок. Це не тарифи кредиторів.
Що перевірити в щомісячній платі
Комісія може бути разовою або періодичною, а база її розрахунку — різною. Попросіть пояснити, від чого рахують кожну суму. Невеликий відсоток від початкової вартості не рівнозначний такому самому відсотку від залишку боргу.
Дивіться також загальну суму повернення та РРПС у документах. Не обчислюйте точну переплату простим множенням річного показника на ціну покупки. Для порівняння гривень потрібен графік усіх платежів.
Звідки спишуться платежі за розстрочкою
Уточніть, чи потрібні власні кошти на рахунку та як працює автоматичне списання. Сплата внеску з кредитного ліміту може залишати іншу заборгованість на картці. Тоді виконаний платіж за розстрочкою не обов’язково означає зменшення всіх ваших боргів на таку саму суму.
Умови сервісів ПриватБанку окремо пояснюють джерела списання складових платежу. Це продуктове правило, а не універсальний порядок для всіх банків.
| Питання | Оплата кредиткою | Розстрочка |
|---|---|---|
| Коли повертаю всю суму? | За планом погашення карткового боргу | За погодженим графіком |
| Що потрібно для пільги? | Сума й дата за умовами картки | Не переносити карткову пільгу автоматично |
| Який перший платіж? | Перевірити сформовані зобов’язання | Уточнити внесок у день оформлення |
| Що при поверненні товару? | Звірити зарахування й борг | Перевірити також стан розстрочки |
Покупка з подальшим переведенням у розстрочку
Не вважайте, що будь-яку проведену оплату можна змінити заднім числом. Перевірте доступність послуги, суму, строк і вимоги до операції до покупки. Якщо розраховуєте саме на переведення, відсутність такої можливості змінить увесь план.
Sense Bank описує різні види розстрочок і вплив власних коштів на суму фінансування. Умови конкретного сервісу не підтверджують доступність аналогічного сценарію в іншому банку.
Як перевірити бюджет на дату списання
Порівняйте кожний внесок із коштами, які реально будуть на рахунку. Дата доходу й дата списання можуть не збігатися. Вільний місячний залишок сам по собі не розв’язує розрив на конкретний день.
Скористайтеся перевіркою посильного платежу. Урахуйте чинні кредити, необхідні витрати та резерв. Якщо доведеться позичати для першого внеску, перегляньте потребу або суму покупки.
Чому повернення товару потрібно перевіряти окремо
Заява продавцю, надходження грошей і завершення кредитного зобов’язання — різні події. Повернення коштів на картку може потребувати додаткової дії для закриття розстрочки. Уточніть порядок до оформлення, особливо для покупки, щодо якої ще сумніваєтеся.
Наприклад, Sense Bank описує необхідність ініціювати погашення розстрочки після повернення грошей продавцем. Інший банк може мати інший процес. Детальніше — у матеріалі про повернення покупки.
Коли дешевший варіант усе одно не підходить
Якщо весь борг потрібно погасити раніше, ніж надійде дохід, нижча розрахована вартість не робить сценарій посильним. Якщо ж графік надто довгий, перевірте, чи не сплачуєте зайве лише заради малого внеску.
Можливі альтернативи — менша покупка, накопичення або перенесення витрати. Не всі потреби можна відкласти, але сам факт доступного фінансування не визначає необхідність товару. Умови мають відповідати вашому плану, а не навпаки.
Що показує калькулятор нижче
Він додає перший внесок, кількість саме наступних платежів, їх суму та окремі разові витрати. Потім зіставляє підсумок із введеною загальною сумою карткового сценарію. Це арифметика відомих платежів, не моделювання банківських процентів.
Не вводьте тільки мінімальні внески картки, якщо після них залишається борг. Для завершеного порівняння потрібна вартість до повного погашення. Якщо строк або ціна товару різні, результат не визначає універсального переможця.
Порівняйте звичайний і складніший місяць
Припустімо, за карткою плануєте повністю погасити покупку після найближчої виплати. Перевірте також ситуацію, коли повернути всю суму не вдається. Попросіть розрахунок для часткового погашення й наступного періоду, замість того щоб продовжувати оцінювати картку за ідеальною пільгою.
Для розстрочки складіть календар усіх інших внесків, що вже є. Три невеликі платежі в один тиждень можуть бути складнішими за один більший у зручну дату. Не дивіться на нову покупку окремо від решти бюджету.
Уточніть також, чи потрібно залишити кошти на рахунку до конкретного часу. Якщо платіж відбувається автоматично, перевірте його виконання, а не лише намір поповнити картку. Після першого списання звірте фактичні суми з графіком.
Якщо консультант змінює кількість частин або пропонує інший сервіс, перерахуйте весь підсумок. Не залишайте ціну від старої пропозиції поруч із платежем від нової. У нотатці збережіть назву продукту, перший внесок, кількість наступних внесків та всі окремі витрати. Саме так два сценарії залишаються порівнюваними.
Для перевірки періодичної плати візьміть простий умовний приклад. Окрема плата 100 грн один раз додає до підсумку 100 грн. Та сама цифра щомісяця протягом шести місяців додає 600 грн. Різниця становить 500 грн без урахування інших складових. Тому в нотатці поряд із кожною комісією обов’язково вкажіть періодичність. Не переносіть разову плату на всі місяці й не записуйте щомісячну як одноразову. Якщо підсумок уже містить ці витрати, не додавайте їх вдруге.
Як перейти до конкретної пропозиції
Збережіть дві таблиці з ціною, датами, внесками та сумою повернення. Позначте невідомі умови й уточніть їх до підтвердження. У каталозі банків є переходи до документів обраних продуктів, але він не охоплює весь ринок розстрочок.
Якщо розглядаєте окремий кредит для тієї самої потреби, прочитайте порівняння картки та кредиту готівкою. Остаточне рішення ґрунтується на повній вартості й посильному графіку, а не назві способу оплати.
Перший внесок і наступні платежі
Перший внесок + кількість наступних × їх сума + окремі разові витрати. Це зіставлення введених підсумків для однакової покупки, не РРПС і не банківський графік. У карткову суму потрібно включити все до повного погашення.
Поширені запитання
Чи розстрочка завжди без переплат?
Ні. Перевірте ціну товару, проценти, усі комісії та додаткові платежі конкретної програми.
Чи перший внесок входить у кількість частин?
Це потрібно уточнити у графіку. Не додавайте перший платіж двічі.
Чи повернення товару автоматично закриває розстрочку?
Не завжди. Перевірте надходження коштів і виконання потрібних дій у банку.
Джерела та редакційні примітки
- ПриватБанк: механіка розстрочки
- ПриватБанк: платежі та джерела списання
- Sense Bank: види розстрочок
- Sense Bank: погашення та повернення товару
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.