Головна / Блог / Кредитні картки
Кредитні картки
Повернення покупки, оплаченої кредиткою: що перевірити
Після повернення покупки перевірте не лише згоду магазину, а й фактичне зарахування коштів, зміну боргу та стан розстрочки, якщо вона була. Ці події можуть відбуватися окремо. До підтвердження банком нового графіка або завершення зобов’язання не вважайте платежі автоматично скасованими. Порядок залежить від продавця, способу оплати й конкретного продукту. Збережіть чек, підтвердження повернення та банківську виписку, щоб зіставити суми й статуси.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку уточніть, чи прийняте саме ваше повернення
- Звичайна карткова оплата й розстрочка мають різні етапи
- На який рахунок повертаються кошти
- Коли очікування ще не є зарахуванням
- Чи потрібно робити найближчий платіж
- Приклад: товар повернули, але графік ще активний
- Повернення товару не завжди означає повернення всіх витрат
- Часткове повернення потребує нового звіряння
- Пільговий період також потрібно перевірити
- Як перевірити дострокове завершення розстрочки
- Кому ставити запитання при розбіжності
- Що зберегти після завершення
- Як звірити суму після часткового повернення
- Як користуватися перевіркою нижче
Товар уже в магазині, заяву прийняли, а в застосунку все ще видно борг і наступний платіж. Здається, що банк не врахував повернення. Але заява продавцю, платіжне зарахування й перерахунок кредиту — не одна дія.
Якщо припинити контролювати графік зарано, можна пропустити зобов’язання, яке ще діє. Щоб цього не сталося, пройдіть окремо етапи продавця, карткового рахунку та кредитного договору.
Спочатку уточніть, чи прийняте саме ваше повернення
Умови повернення залежать від товару, причини, способу купівлі та застосовних правил. Ця стаття не обіцяє можливості повернути будь-який товар. Попросіть продавця підтвердити, що звернення прийняте, на яку суму й яким способом оформлюються розрахунки.
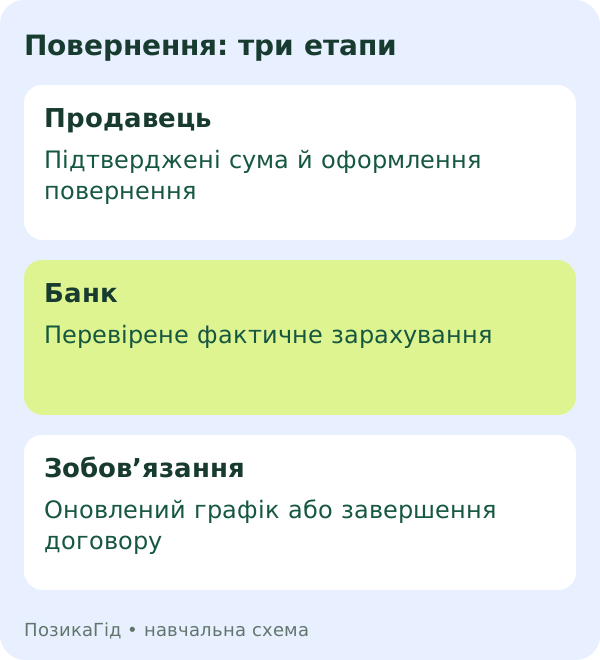
Збережіть документ про передачу товару або прийняття заяви, номер замовлення та чек. Усна обіцянка «гроші надійдуть» не пояснює, чи вже проведено повернення. Запишіть контакт і номер звернення для наступного уточнення.
Звичайна карткова оплата й розстрочка мають різні етапи
Після звичайної покупки потрібно перевірити зарахування та стан карткового боргу. Якщо була розстрочка, додатково з’ясуйте, що відбувається з її окремим графіком. Надходження суми на картку може ще не означати погашення цього договору.
Sense Bank прямо описує додаткове ініціювання погашення розстрочки після повернення коштів продавцем. Це приклад конкретної процедури. Не переносіть її автоматично в інший банк.
На який рахунок повертаються кошти
Уточніть у продавця спосіб повернення та звірте його з початковою оплатою. Не припускайте, що можна довільно замінити картку отримання. Якщо рахунок закривається або інструмент перевипущено, спершу отримайте інструкцію банку й магазину.
COMFY описує повернення кредитних покупок для власних продажів і відповідних способів оплати. Це не правило будь-якого магазину. Потрібне підтвердження саме вашого продавця.
Коли очікування ще не є зарахуванням
Перевірте, чи у вас лише повідомлення про оформлення повернення, чи вже є відповідна операція у виписці. Назви статусів відрізняються. Якщо гроші ще не відображені, попросіть дату, суму й ідентифікатор проведеного повернення, якщо він доступний.
Не робіть повторних заяв навмання й не повідомляйте стороннім повні реквізити картки. Для уточнення використовуйте офіційні канали. Строк фактичного зарахування залежить від процесу; тут немає універсальної обіцянки певної кількості днів.
| Етап | Що маєте перевірити |
|---|---|
| Магазин | Прийняття звернення та сума повернення |
| Платіж | Фактичне зарахування у виписці |
| Картка | Оновлений борг і сума для пільги |
| Розстрочка | Потрібна дія, новий графік або закриття |
| Завершення | Підтвердження результату від банку |
Чи потрібно робити найближчий платіж
Якщо дата наближається, а статус неясний, зверніться до банку до її настання. Попросіть уточнити обов’язок на цю дату й суму. Не приймайте слова продавця про повернення за підтвердження скасування банківського платежу.
Правила виконання чинного графіка залишаються питанням вашого договору та погоджених змін. Збережіть відповідь установи. Якщо потрібно внести кошти, заплануйте час їх зарахування, а після перевірте фактичний результат.
Приклад: товар повернули, але графік ще активний
Умовна покупка коштувала 12 000 грн. Після повернення на картку надійшла відповідна сума, але окрема розстрочка ще показується як чинна. Витратити отримані гроші знову означало б залишити кошти для погашення поза початковим планом.
Потрібно уточнити, чи передбачено окреме направлення суми на завершення розстрочки, які платежі залишилися та як отримати підтвердження. Це навчальна ситуація, не опис автоматичної процедури всіх банків.
Повернення товару не завжди означає повернення всіх витрат
Вартість товару, проценти за фактичне користування й плата за інші послуги — різні складові. Не підсумовуйте їх як автоматично належну до повернення суму без перевірки умов і підстав.
ПриватБанк на сторінці сервісів окремо описує розрахунки при поверненні. Попросіть свій банк розшифрувати остаточні нарахування. Ця стаття не вирішує наперед спір про конкретну комісію.
Часткове повернення потребує нового звіряння
Якщо повертається лише частина замовлення, уточніть можливість такого процесу в продавця та вплив на кредитний графік. Не віднімайте ціну товару від найближчого внеску самостійно. Це може не відповідати способу перерахунку.
Попросіть оновлений графік або письмове пояснення залишку. Зіставте суму повернення, уже внесені платежі й майбутні зобов’язання. Не переносіть правила повного повернення на часткове, якщо вони окремо не підтверджені.
Пільговий період також потрібно перевірити
Повернення може змінити карткові показники, але дата й потрібна сума для пільги мають бути перевірені у банку. Особливо важливо це, коли на картці були інші покупки або перекази, не пов’язані з поверненим товаром.
Не вважайте всю заборгованість скасованою через одне зарахування. Перегляньте інші операції та умови пільгового періоду. Для розуміння балансу є пояснення власних і кредитних коштів.
Як перевірити дострокове завершення розстрочки
Якщо процедура передбачає окремий запит, знайдіть його в офіційній інструкції банку. Прочитайте, яку саме дію підтверджуєте. Звичайне поповнення картки та заявка на погашення конкретного договору можуть мати різний результат.
ПриватБанк описує ініціювання дострокового погашення свого сервісу. Не копіюйте його кроки в інший застосунок. Після виконання перевірте статус і остаточну суму зобов’язань.
Кому ставити запитання при розбіжності
Продавцю — чи прийняте повернення, яку суму й коли він відправив. Банку — чи є зарахування, як воно враховане у боргу та які дії потрібні за графіком. Так запити не перетворюються на коло загальних відповідей.
У зверненні перелічіть дати, суми й номери операцій, додайте необхідні підтвердження через офіційний канал. Не надсилайте PIN або одноразовий код. Якщо пояснення суперечать одне одному, попросіть їх у письмовій формі для звіряння.
Що зберегти після завершення
Залиште чек, документ про повернення, банківське зарахування, оновлений графік або підтвердження завершення договору. Не видаляйте все одразу після зникнення нагадування у застосунку. Потрібен зрозумілий зв’язок між покупкою, поверненням і розрахунками.
Якщо після цього плануєте закрити сам рахунок, скористайтеся окремим списком закриття картки. Завершення розстрочки не обов’язково є закриттям усіх продуктів банку.
Як звірити суму після часткового повернення
Умовно покупка складалася з двох товарів загалом на 12 000 грн. Продавець погодив повернення одного на 4 000 грн. Після зарахування цієї суми не слід самостійно скасовувати найближчий внесок або визначати нову кількість платежів.
Запитайте, як саме враховані 4 000 грн у конкретному договорі. Чи зменшився основний борг, чи потрібен окремий запит, чи сформований новий графік? Це навчальний приклад уже погодженого повернення, а не твердження, що часткове повернення доступне для будь-якого замовлення.
Якщо на картці є інші покупки, загальний доступний баланс може змінитися не так, як ви очікували. Попросіть розшифрування саме за поверненою операцією та відповідною розстрочкою. Не змішуйте її результат з усіма рухами рахунку за місяць.
Для звіряння зручно зберегти одну нотатку: початкова сума, погоджене повернення, дата фактичного зарахування, залишок і наступний платіж за відповіддю банку. Так простіше побачити, на якому етапі є розбіжність. Нову покупку за рахунок повернутих грошей оцінюйте тільки після розуміння старого зобов’язання.
У розмові з підтримкою відокремте факти від очікувань. «Продавець прийняв товар», «є підтвердження відправлення коштів» і «операція зарахована у виписці» — різні повідомлення. Назвіть саме підтверджений етап, щоб отримати потрібну інструкцію. Якщо йдеться про неавторизований платіж або спірну покупку, прямо повідомте про це банку: така ситуація не тотожна вже погодженому магазином поверненню. Цей матеріал описує звіряння розрахунків, а не універсальний порядок оскарження всіх операцій.
Як користуватися перевіркою нижче
Оберіть, чи покупка була звичайною оплатою або розстрочкою. Позначте лише підтверджені події. Інструмент підкаже, який етап ще потрібно перевірити, але не визначає право на повернення й не змінює жодного договору.
Для нової покупки корисно заздалегідь порівняти розстрочку й оплату кредиткою. Умови повернення краще з’ясувати до оформлення, а не після появи суперечливих статусів.
На якому етапі повернення покупки?
Підказка для контролю етапів, не підтвердження права на повернення або стану договору. Позначайте лише перевірені факти. Дані не надсилаються й не зберігаються після перезавантаження.
Поширені запитання
Чи можна не платити після передачі товару магазину?
Не вважайте графік автоматично скасованим. Уточніть чинний обов’язок у банку до дати платежу.
Гроші повернулися — розстрочка закрита?
Не обов’язково. Для конкретного продукту може бути потрібна окрема дія.
Чи повернуть усі проценти й комісії?
Це залежить від підстав і документів. Попросіть розшифрування, не припускаючи автоматичного повернення всіх витрат.
Джерела та редакційні примітки
- Sense Bank: повернення товару та розстрочка
- COMFY: процедура повернення кредитної покупки у продавця
- ПриватБанк: повернення та перерахунок
- ПриватБанк: ініціювання дострокового погашення
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.