Головна / Блог / МФО та позики
МФО та позики
Перший кредит під 0,01%: які умови акції перевірити
У пропозиції першого кредиту під 0,01% потрібно перевірити одиницю ставки, тривалість знижки та вартість після її завершення. Перший платіжний період може бути значно коротшим за строк договору. Знижка також може залежати від виконання умов програми лояльності. Не множте акційну ставку на весь строк без підстав у документах. До оформлення з’ясуйте, коли повертається основна сума, які проміжні платежі потрібні та скільки загалом сплатите за власним планом.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Відсоток без одиниці часу не пояснює ціну
- Перший період і весь договір — різні строки
- Знижка може мати умови
- Навчальний приклад одного короткого періоду
- Що зміниться після завершення акції
- Коли повертається тіло кредиту
- Для чого дивитися РРПС і загальну суму
- Як порівняти дві акційні пропозиції
- Що робити, якщо не встигаєте повернути кошти
- Перевірте актуальну програму, а не стару сторінку
- Що перевіряє інструмент нижче
- Як зафіксувати умови особистої пропозиції
- Коли варто відмовитися від поспішного рішення
На екрані велика цифра 0,01%, і позика здається майже безкоштовною. Для першого короткого періоду витрати справді можуть бути невеликими за певних умов. Але якщо користування триває довше, наступна частина договору може мати іншу ціну.
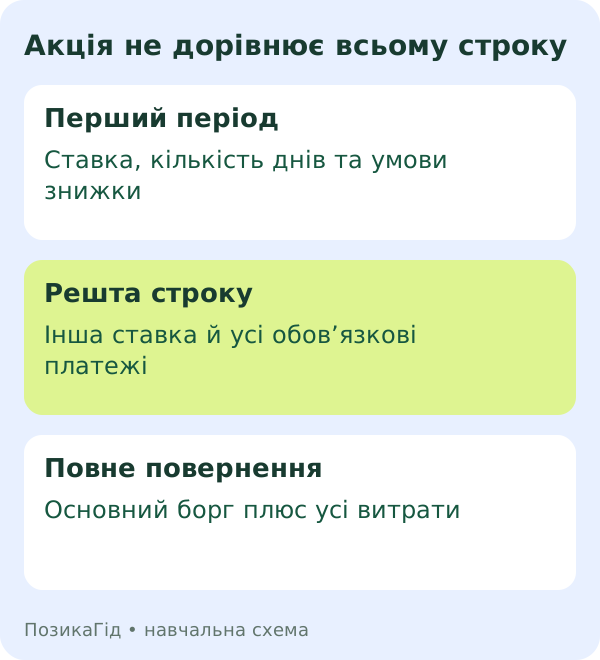
Найпоширеніша помилка — сплутати тривалість знижки зі строком кредиту. Щоб не оцінити довгу позику за ціною кількох днів, розберіть графік на окремі періоди ще до підтвердження.
Відсоток без одиниці часу не пояснює ціну
Знайдіть, чи ставка вказана на день, місяць або рік. Однакова цифра з різними одиницями має різний зміст. Не переносіть річну ставку банківського продукту на денну ставку мікропозики й не сприймайте їх як однакову вартість.
Якщо вказано 0,01% на день, для простої навчальної моделі це 0,0001 від основної суми за один день. Така арифметика не враховує комісії, зміну ставки й особливості конкретного договору. Для загального підсумку потрібні всі платежі.
Перший період і весь договір — різні строки
Перевірте дату початку, кінець пільгового періоду, наступні платіжні дати та дату повернення основного боргу. Не робіть висновок про строк лише за повзунком на рекламному калькуляторі.
CreditPlus у характеристиках продуктів окремо описує строк договору й періодичність платежів. SelfieCredit на головній сторінці також розмежовує загальний строк і перший платіжний період. Для оформлення звірте саме вашу редакцію документів.
Знижка може мати умови
З’ясуйте, хто вважається новим клієнтом, чи потрібна участь у програмі, які дії впливають на застосування знижки та що відбувається при їх невиконанні. Не припускайте, що напис на головній сторінці вже підтверджує ваш особистий тариф.
Довідка CreditPlus пов’язує знижену ставку з першим періодом і програмою лояльності. Це приклад необхідних перевірок, а не гарантія знижки від усіх кредиторів чи для будь-якого заявника.
Навчальний приклад одного короткого періоду
Умовна сума — 5 000 грн, ставка — 0,01% на день, строк розрахунку — 20 днів. За незмінного основного боргу й без інших платежів проценти становлять 5 000 × 0,0001 × 20 = 10 грн.
Разом у цій моделі — 5 010 грн. Це не пропозиція компанії й не розрахунок РРПС. Висновок застосовується лише до заданих припущень: ставку не змінювали, борг не погашали частинами й інших платежів немає.
Якщо документ містить комісію або інші обов’язкові витрати, їх потрібно врахувати окремо. Розрахунок процентів не дорівнює автоматично повній вартості кредиту.
Що зміниться після завершення акції
Знайдіть ставку для наступного періоду та порядок її застосування. Не припускайте, що право користуватися коштами довше означає продовження першої знижки. Проміжна сплата процентів теж не завжди повертає основну суму.
Продовжимо лише навчальну модель: після 20 днів під 0,01% додаємо 10 днів під умовні 0,5% на день. За незмінного боргу 5 000 грн друга частина коштує 250 грн. Разом проценти — 260 грн, а не 15 грн, які вийшли б при помилковому застосуванні 0,01% до всіх 30 днів.
Це не тариф CreditPlus чи SelfieCredit. Зміна днів у прикладі не дозволяє відкладати платіж за реальним договором.
Коли повертається тіло кредиту
У графіку відокремте основну суму від процентів і комісій. Після кожної дати подивіться, який борг залишається. Якщо платіж покриває тільки нарахування, не записуйте його як таке саме зменшення отриманої суми.
Невеликий перший внесок може виглядати посильним, хоча завершальний платіж буде значним. Зіставте саме найбільшу дату з власним бюджетом і джерелом коштів. Нова позика для повернення старої не є гарантованим рішенням.
| Поле у документах | Що потрібно зрозуміти |
|---|---|
| Одиниця ставки | За день, місяць чи рік? |
| Перший період | Коли закінчується знижка? |
| Наступні періоди | Які ставка й платежі діють далі? |
| Основний борг | Коли та якими сумами його повертають? |
| Умови акції | Що потрібно виконати для знижки? |
Для чого дивитися РРПС і загальну суму
РРПС описує вартість у річному вимірі з передбаченими розрахунком витратами й часом платежів. Її не слід сприймати як точний відсоток переплати за будь-яку кількість днів. Одночасно дивіться гривні за власним сценарієм.
Попросіть паспорт кредиту та повний графік. Навчальний матеріал НБУ пояснює, навіщо ознайомлюватися з такими документами. Якщо вони не узгоджуються з рекламою, уточніть різницю до оформлення.
Як порівняти дві акційні пропозиції
Візьміть однакову отриману суму та дату повного повернення. Для кожної випишіть витрати до й після знижки, всі обов’язкові платежі та залишок боргу. Не порівнюйте тільки найменшу денну цифру.
Якщо повернення плануєте вже після першого періоду, обидві пропозиції потрібно рахувати до цієї дати. Для іншої суми або строку потрібне нове порівняння. Детальніше — у поясненні повної вартості й порівнянні конкретних сум.
Що робити, якщо не встигаєте повернути кошти
Зв’яжіться з кредитором до крайньої дати, уточніть поточну суму, чинний обов’язок і доступні варіанти врегулювання. Не вважайте, що промокод або чергова сплата автоматично продовжують знижку.
Не підтверджуйте нові умови, не порахувавши їхню ціну. Якщо пропонується інший графік, збережіть його та порівняйте загальні витрати. Саме звернення не змінює договір без погодженого результату.
Перевірте актуальну програму, а не стару сторінку
У кредитора можуть залишатися інформаційні сторінки про попередні редакції продукту. Зіставте назву, юридичну особу, дату документа й параметри вашої заявки. Не об’єднуйте суму з однієї сторінки, ставку з іншої та строк із третьої.
Якщо знайшли суперечність, попросіть підтвердити умови вашої пропозиції письмово. Наявність логотипа на всіх сторінках не означає однаковий тариф. У цій статті навмисно не складаємо рейтинг найдешевших МФО за непорівнюваними акціями.
Що перевіряє інструмент нижче
Він окремо множить незмінну основну суму на введені денні ставки та кількість днів двох періодів, потім додає введені інші витрати. Модель не враховує часткових погашень, капіталізації, перерахунку знижки або інших правил договору.
Не використовуйте результат як фактичну суму закриття. Для цього потрібна відповідь кредитора на конкретну дату. Інструмент показує лише, чому помилка у тривалості акції може суттєво змінити оцінку витрат.
Як зафіксувати умови особистої пропозиції
Збережіть назву продукту, дату документа, суму, перший період і всі наступні платежі. Якщо використовується промокод, перевірте його фактичне застосування у вашій пропозиції. Сам факт введення коду ще не пояснює, який підсумок погоджено.
Запитайте кредитора про суму повного погашення на заплановану дату й умови збереження знижки. Попросіть показати ці правила у документах. Не замінюйте відповідь чужим прикладом із відгуків, навіть якщо там така сама сума.
Якщо змінюєте дату повернення, оновіть розрахунок. Кілька додаткових днів після акції можуть коштувати інакше, ніж кілька днів усередині неї. При цьому навчальний розрахунок не змінює вашого договору й не створює автоматичного продовження.
Перед підтвердженням перевірте не тільки низьку ставку, а й найбільший платіж. Якщо для його внесення потрібен ще не отриманий дохід або нова позика, це окремий ризик плану, який знижка не усуває.
Перевірте також перетворення відсотка на частку у власних підрахунках. 0,01% — це 0,0001, а не 0,01. За навчальною сумою 5 000 грн це 0,50 грн за один день при незмінній базі. Двадцять таких днів дають 10 грн. Якщо результат відрізняється в сто разів, спочатку перевірте саме одиницю й десятковий запис, а не робіть висновок про помилку кредитора. У реальному підсумку додатково враховуються правила документа та всі інші платежі.
Коли варто відмовитися від поспішного рішення
Якщо не зрозумілі дата повернення основної суми, наступна ставка або джерело погашення, спершу з’ясуйте їх. Навіть невелика вартість першого періоду не робить довший непосильний договір вдалим вибором.
Перегляньте порівняння банку й МФО та каталог позик, а потім звірте індивідуальні документи. Каталог містить обрані пропозиції, не гарантує схвалення й не замінює власного плану повернення.
Два періоди: як змінюються умовні витрати
Для кожного періоду: сума × денна ставка ÷ 100 × дні; потім додаються інші витрати. Без часткових погашень, капіталізації та перерахунку знижки. Це не тариф, не РРПС і не юридичний розрахунок денної процентної ставки. Зміна днів не змінює строк договору.
Поширені запитання
Чи 0,01% діє протягом усього кредиту?
Тільки якщо це прямо визначено вашими умовами. Перевірте тривалість першої знижки й наступні періоди.
Чи перша сплата процентів закриває позику?
Не обов’язково. Потрібно перевірити повернення основної суми та остаточний залишок.
Чи можна довіряти сумі калькулятора для погашення?
Навчальній моделі — ні. Фактичну суму на дату закриття уточнюйте у кредитора.
Джерела та редакційні примітки
- CreditPlus: строк договору та перший пільговий період
- CreditPlus: знижка й наступні періоди
- SelfieCredit: строк, періодичність і умови знижки
- НБУ «Талан»: документи для перевірки кредиту
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.