Головна / Блог / Кредитні картки
Кредитні картки
Як закрити кредитну картку й перевірити відсутність боргу
Щоб завершити користування кредитною карткою, уточніть усю заборгованість і чинні розстрочки, виконайте потрібне погашення та подайте заяву за процедурою банку. Після цього отримайте підтвердження саме того результату, який вам потрібен: відсутності боргу, закриття рахунку чи припинення конкретного договору. Блокування пластику, видалення картки із застосунку або нуль в одному полі самі по собі не підтверджують завершення всіх зобов’язань.
Перейти до практичної перевірки ↓
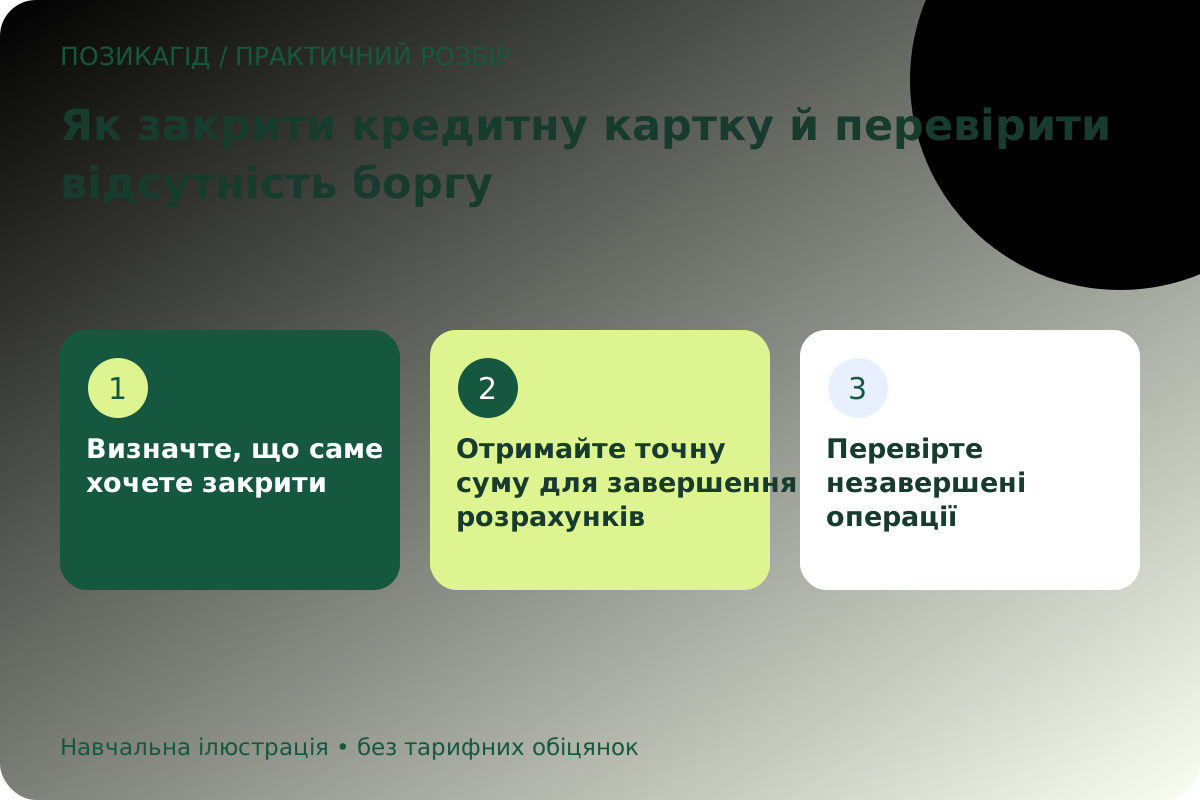
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Визначте, що саме хочете закрити
- Отримайте точну суму для завершення розрахунків
- Перевірте незавершені операції
- Розстрочки перевіряйте окремим списком
- Підписки та регулярні надходження теж потребують уваги
- Подайте заяву через офіційний канал
- Що запитати про власний залишок
- Приклад незавершеного закриття
- Яке підтвердження варто отримати
- Що перевірити у кредитній історії
- Як діяти, якщо з’явився новий залишок
- Як сформулювати запит без двозначності
- Контрольний список не замінює закриття в банку
Карткою давно не користуєтеся, тому хочеться просто натиснути «заблокувати» і забути. Або ви повернули використану суму та побачили нуль. Проте можуть залишатися розстрочки, незавершені операції чи сам відкритий рахунок.
Щоб не повертатися до несподіваного залишку, розділіть погашення боргу й оформлення закриття. Потрібне не відчуття завершення, а зрозумілий статус у банку та збережене підтвердження.
Визначте, що саме хочете закрити
Фізична картка є платіжним інструментом, рахунок використовується для обліку коштів, а кредитні зобов’язання визначає договір. За одним рахунком можуть бути різні картки або послуги. Тому слова «закрити картку» можуть описувати різні дії.
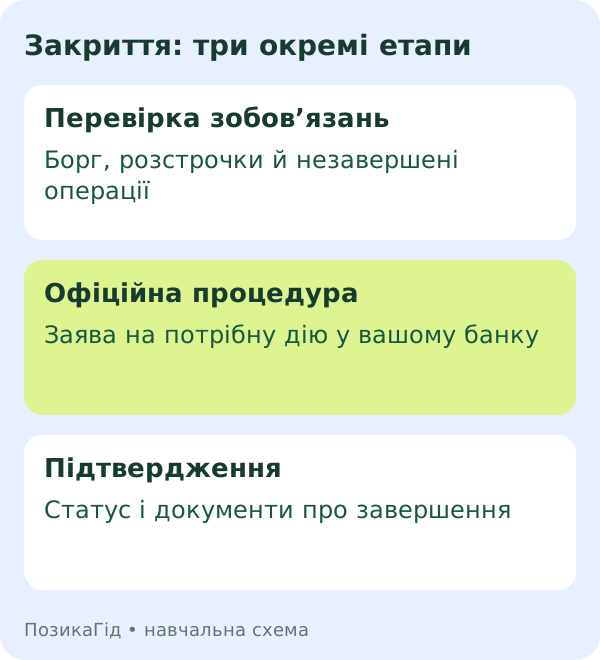
Сформулюйте запит: припинити використання конкретної картки, відмовитися від кредитного ліміту, закрити рахунок чи завершити окремий кредит. Попросіть банк пояснити, які продукти й зобов’язання залишаться після обраної дії.
| Дія | Що потрібно перевірити додатково |
|---|---|
| Блокування картки | Чи рахунок і договір залишаються відкритими? |
| Погашення боргу | Чи є інші нарахування або розстрочки? |
| Зменшення ліміту | Чи це припиняє потрібну послугу? |
| Закриття рахунку | Які заява, розрахунки та підтвердження потрібні? |
Отримайте точну суму для завершення розрахунків
Уточніть суму на дату фактичного зарахування платежу. Вона може відрізнятися від мінімального внеску або основного використаного кредиту. Запитайте про проценти, комісії, інші нарахування та платежі, які ще мають бути проведені.
Sense Bank у процедурі закриття окремо вказує на необхідність погашення заборгованості та подальші кроки для рахунку. Не переносіть його інструкцію в застосунок іншого банку — використайте офіційний процес своєї установи.
Перевірте незавершені операції
Подивіться платежі, які ще обробляються, резервування, повернення від магазинів та інші очікувані зарахування. Не робіть нових витрат на рахунку, який готуєте до закриття. Кожна нова операція може змінити потрібну перевірку.
Якщо очікуєте повернення покупки, уточніть, як його отримати після закриття або чи потрібно дочекатися завершення. Не припускайте, що кошти автоматично переадресують на іншу вашу картку. Потрібна відповідь банку для конкретної ситуації.
Розстрочки перевіряйте окремим списком
Нуль основного карткового боргу не завжди пояснює стан усіх розстрочок. Перегляньте чинні договори та уточніть порядок їх дострокового погашення, якщо саме це плануєте. Для кожного збережіть результат.
Не вважайте повернення товару завершенням розстрочки без підтвердження. Про різні етапи є окремий матеріал. Якщо продукт ще діє, включіть його до запиту про повне припинення користування рахунком.
Підписки та регулярні надходження теж потребують уваги
Перегляньте збережені оплати, підписки й автоматичні списання. Якщо потрібно продовжувати послугу, узгодьте інший спосіб оплати без повторного використання старого кредитного рахунку. Якщо послуга не потрібна, її припинення оформлюється у відповідного постачальника.
Перевірте також, чи хтось переказує вам кошти за старими реквізитами. Повідомте актуальні самостійно через надійний канал, коли визначите новий рахунок. Видалення картки з електронного гаманця не є заявою до банку про закриття рахунку.
Подайте заяву через офіційний канал
Дізнайтеся, чи доступний потрібний процес у застосунку, підтримці або відділенні. Попросіть назвати документи, порядок і спосіб підтвердження. Не користуйтеся інструкцією з давнього повідомлення, якщо інтерфейс або продукт уже інші.
У заяві важливо точно визначити рахунок чи договір і бажаний результат. Не передавайте PIN або одноразові коди сторонньому «помічнику із закриття». Усі дії виконуйте в офіційному каналі банку, прочитавши зміст підтвердження.
Що запитати про власний залишок
Якщо після погашення є власні кошти, уточніть спосіб їх отримання або переказу та можливу плату. Не знімайте їх навмання, якщо це може вплинути на розрахунки чи тариф. Потрібен зрозумілий підсумок за рахунком.
Власні гроші й доступний кредит — різні показники. Якщо не впевнені у залишку, прочитайте пояснення балансу та попросіть деталізацію. Максимальний доступний ліміт не є сумою, яку банк має повернути вам при закритті.
Приклад незавершеного закриття
Умовна ситуація: людина повернула 8 000 грн основного боргу, але на рахунку ще має провестися 120 грн відомих нарахувань. Видимий нуль за основною сумою не підтверджує відсутності всіх зобов’язань.
Потрібно уточнити остаточну суму, дату її зарахування й подальшу процедуру заяви. Числа навчальні: вони не є тарифом, формулою нарахування чи стандартним строком банку.
Інша ситуація — заяву прийнято, але остаточне підтвердження ще не отримано. Не оголошуйте процес завершеним лише за повідомленням про прийняття звернення. Уточніть статус і подальші дії.
Яке підтвердження варто отримати
Запитайте про документ щодо відсутності заборгованості та виконання зобов’язань, а також підтвердження закриття рахунку, якщо це ваша мета. Вони можуть відповідати на різні запитання. Збережіть заяву, номер звернення, платежі й відповідь.
ПриватБанк на сторінці свого продукту описує довідки про рахунки та зобов’язання. ПУМБ пояснює отримання довідки про погашення кредиту. Це приклади каналів підтвердження, а не однакова процедура всіх банків.
Що перевірити у кредитній історії
Після завершення розрахунків перевірте відповідний запис у бюро, якщо він там є. Не очікуйте, що історія минулого договору повинна зникнути. Важливо розуміти його статус і точність відомостей.
УБКІ пояснює передачу й оновлення даних кредиторами. Якщо відомості не відповідають вашим документам, зверніться щодо перевірки. Один звіт не підміняє підтвердження банку про всі ваші рахунки.
Як діяти, якщо з’явився новий залишок
Попросіть розшифрування: дата, вид нарахування, відповідний пункт тарифу або договору та підстава. Не сплачуйте невідому суму сторонній особі. Перевірте звернення через контакти у своєму офіційному застосунку чи на сайті.
Якщо не згодні з поясненням, збережіть документи та подайте офіційне звернення банку. Тут не визначаємо наперед законність конкретного нарахування. Для цього потрібні договір, виписка й обставини операцій.
Як сформулювати запит без двозначності
Укажіть продукт і бажаний результат: «Прошу пояснити порядок повного погашення та закриття цього рахунку. Потрібне підтвердження, які картки, ліміти й зобов’язання залишаться після завершення». Це запит про процедуру, а не універсальна форма банківської заяви.
Окремо запитайте про дату остаточного розрахунку, власний залишок і спосіб отримання документа. Якщо працівник говорить лише про блокування картки, уточніть, чи цього достатньо для вашої мети. Якщо називає нуль боргу, запитайте також про статус рахунку.
Збережіть номер звернення, але не вважайте його доказом виконання. У наступній відповіді має бути зрозуміло, яку саме дію вже завершено й що ще потрібно. За потреби попросіть розмежувати прийняття заяви та остаточне закриття.
Якщо маєте кілька рахунків в одному банку, не просіть закривати все без перевірки їх призначення. Потрібний вам продукт може використовуватися для регулярних надходжень або інших послуг. Спочатку визначте конкретний рахунок і наслідки, а потім підтверджуйте потрібні дії. Контрольний список нижче допомагає підготуватися, проте не замінює індивідуальних інструкцій установи.
До остаточного підтвердження збережіть доступний спосіб зв’язку з установою та потрібні документи. Видалення застосунку не є кроком закриття рахунку й може ускладнити перевірку статусу. Якщо більше не користуєтеся банкінгом, уточніть, як отримати відповідь або довідку іншим офіційним каналом. Не покладайтеся тільки на скриншот одного екрана: у ньому може не бути назви договору, дати завершення та змісту виконаної дії. Зберігайте документи так, щоб їх можна було співвіднести з конкретним продуктом.
Контрольний список не замінює закриття в банку
Форма нижче допомагає відстежити перевірки лише на цій сторінці. Вона не подає заяву, не погашає кредит і не змінює ваші банківські продукти. Остаточний статус підтверджує тільки відповідна установа.
Якщо згодом обиратимете інший продукт, у каталозі банків є документи для порівняння. Але нова картка не закриває стару. Спочатку завершіть і перевірте потрібний процес, потім оцінюйте нові зобов’язання.
Перевірки перед завершенням користування
Локальний список: не подає заяви, не взаємодіє з банком і не закриває рахунок. Позначки не зберігаються після перезавантаження. Статус підтверджує банк.
Поширені запитання
Чи блокування картки закриває рахунок?
Не варто вважати ці дії однаковими. Уточніть у банку, що саме залишиться активним.
Чи нуль боргу означає закритий договір?
Не завжди. Потрібно перевірити всі складові й отримати відповідний статус.
Чи цей список може закрити мою картку?
Ні. Це локальний навчальний список. Він не взаємодіє з банком і не виконує жодних банківських дій.
Джерела та редакційні примітки
- Sense Bank: порядок закриття рахунку
- ПриватБанк: приклади довідок про рахунок і зобов’язання
- ПУМБ: підтвердження погашення кредиту
- УБКІ: передавання та оновлення даних
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.