Головна / Блог / МФО та позики
МФО та позики
Дострокове погашення мікрокредиту: як перевірити суму й закриття
Перед достроковим погашенням отримайте актуальну суму на заплановану дату та інструкцію саме вашого кредитора. Відокремте повне закриття від часткового внеску, перевірте спосіб оплати й час зарахування. Після платежу потрібні підтверджений залишок, оновлений графік або завершення зобов’язання. Самої квитанції про відправлення недостатньо для висновку, що договір уже закрито. Навчальний калькулятор може показати принцип економії часу, але не визначає фактичну суму кредитора.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Повне й часткове погашення мають різний результат
- Отримайте суму на конкретну дату
- Що входить до остаточного підсумку
- Як перевірити спосіб переказу
- Дата відправлення й зарахування можуть відрізнятися
- Частковий внесок перевіряйте за новим залишком
- Навчальний приклад економії днів
- Що перевірити щодо акційної ставки
- Що робити після повного внеску
- Як перевірити відомості у кредитній історії
- Як діяти при розбіжності після платежу
- Коли раннє повернення потребує перевірки бюджету
- Як сформулювати запит перед достроковою оплатою
- Як використовувати калькулятор нижче
Гроші для повернення з’явилися раніше, і хочеться одразу переказати отриману суму назад. Але в ній може не бути нарахувань до дати зарахування, а звичайний внесок може виконувати іншу функцію, ніж обрана вами дія повного погашення.
Щоб не залишити невеликий борг або непідтверджений графік, пройдіть три окремі перевірки: сума, проведення платежу та результат за договором.
Повне й часткове погашення мають різний результат
За повного погашення ви хочете завершити всі відповідні зобов’язання. За часткового — зменшити їх і зрозуміти, що залишається. Не обмежуйте запит фразою «внесу гроші»: назвіть потрібний результат.
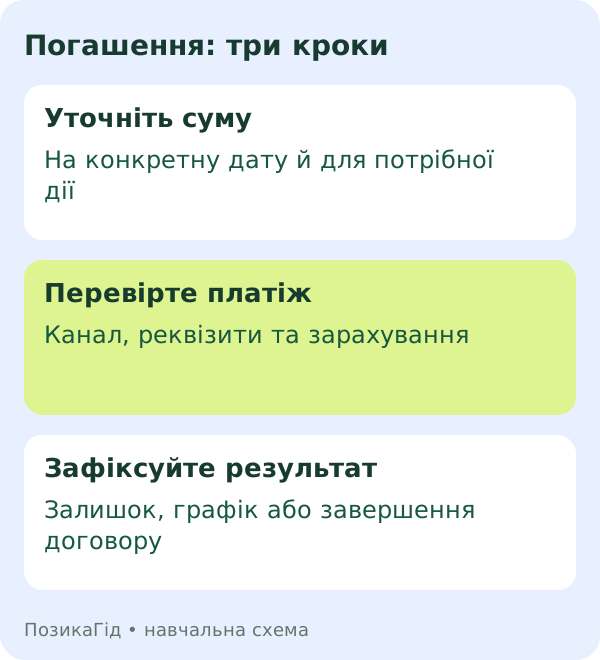
Перевірте, чи потрібне повідомлення або окрема дія в кабінеті та як кредитор розподіляє внесок. Порядок конкретного продукту може передбачати розрахунки з кількома складовими. Не віднімайте платіж від тіла автоматично.
Отримайте суму на конкретну дату
Запитайте основний залишок, проценти, інші нарахування й загальний підсумок. Уточніть, до якої дати або моменту він актуальний. Розрахунок на сьогодні може не відповідати іншій даті фактичного зарахування.
CreditPlus пояснює отримання актуальної суми й дострокове погашення за своїми продуктами. Для іншої установи потрібна її інструкція. Не використовуйте старе повідомлення чи загальний рекламний калькулятор замість персональних даних.
Що входить до остаточного підсумку
Основна сума й витрати — різні рядки. Якщо сплатити тільки отримані гроші, може залишитися інша заборгованість. Якщо названо весь підсумок, не додавайте ту саму комісію вдруге.
Попросіть розшифрування незрозумілих платежів і підставу їх нарахування. Не робіть висновок про повернення всіх раніше сплачених сум лише через раннє завершення. Умови й обставини потрібно оцінювати за документами, а не за загальною порадою.
Як перевірити спосіб переказу
Використовуйте актуальні реквізити або офіційний платіжний канал кредитора. Звірте договір і потрібні дані для зарахування. Не сплачуйте на особисту картку людини, яка написала в месенджері й назвала себе представником компанії.
CreditPlus перелічує способи внесення платежу та звертає увагу на можливу плату провайдера й час зарахування. Старий скриншот реквізитів не є достатньою підставою для нового переказу.
Дата відправлення й зарахування можуть відрізнятися
З’ясуйте, який момент визначає виконання платежу за вашим способом оплати. Якщо операція обробляється, не вважайте її завершеною лише за списанням у своєму банку. Збережіть квитанцію й перевірте відображення у кредитора.
SelfieCredit описує способи погашення й можливу тривалість обробки платежу. Конкретний результат залежить від каналу; у цій статті немає універсальної обіцянки миттєвого закриття.
| Крок | Що отримати або перевірити |
|---|---|
| Перед оплатою | Актуальна сума та інструкція |
| Під час оплати | Правильні реквізити й ідентифікація договору |
| Після відправлення | Квитанція та статус зарахування |
| Після проведення | Залишок, новий графік або завершення |
| Контроль | Документальне підтвердження результату |
Частковий внесок перевіряйте за новим залишком
Після зарахування уточніть, яка частина пішла на основний борг і що потрібно сплачувати далі. Розмір внеску не завжди дорівнює зменшенню тіла, якщо є інші складові за черговістю договору.
Попросіть актуальний графік, а не продовжуйте користуватися старим без звіряння. Уточніть наступну дату, найбільший платіж і кінець строку. Часткове погашення не слід автоматично вважати перенесенням усіх зобов’язань.
Навчальний приклад економії днів
Задано 5 000 грн основної суми, незмінні 0,5% на день і 100 грн інших витрат, однакових для двох сценаріїв. За 30 днів проценти становлять 750 грн, а всі задані витрати — 850 грн.
За 20 днів проценти — 500 грн, усі витрати — 600 грн. Різниця — 250 грн. Це модель без проміжних погашень, зміни ставки й перерахунку знижки, не пропозиція МФО та не прогноз ваших фактичних платежів.
Реальний розрахунок може мати інші складові. Не вважайте, що вся комісія обов’язково зменшується пропорційно дням. Потрібне пояснення кожного рядка саме вашої суми.
Що перевірити щодо акційної ставки
Якщо користуєтеся знижкою, уточніть її застосування при запланованому способі погашення. Не припускайте ні автоматичного скасування, ні автоматичного збереження всіх умов без перевірки. Потрібна актуальна сума за договором.
Для різниці між першим періодом і всім строком прочитайте матеріал про 0,01%. Навіть якщо проста модель показує невеликі проценти, вона не знає вашої програми лояльності.
Що робити після повного внеску
Перевірте, чи кошти зараховані, чи залишилася будь-яка сума та який статус договору. Якщо названо очікування завершення, уточніть порядок отримання остаточного підтвердження. Повідомлення про прийнятий платіж не завжди пояснює всі ці питання.
Збережіть документи, дату звернення та відповідь кредитора. За потреби попросіть підтвердити відсутність зобов’язань за конкретним договором. Видалення застосунку або відмова від повідомлень не є способом погасити позику.
Як перевірити відомості у кредитній історії
Якщо договір відображається у бюро, пізніше зіставте його статус зі своїми підтвердженнями. Не очікуйте зникнення всієї історії після повернення коштів. Минулі виконані договори й поточний борг — різні види інформації.
УБКІ пояснює надходження й оновлення відомостей від кредиторів. Якщо дані не відповідають документам, зверніться щодо звіряння. Інструкція отримання звіту є у статті про кредитну історію.
Як діяти при розбіжності після платежу
Підготуйте номер договору, квитанцію, суму та час операції. Запитайте, що саме не зараховано або чому лишився борг. Не надсилайте платіж повторно, поки не зрозумілий результат першого, якщо це може створити дублювання.
Якщо не згодні з поясненням, попросіть розшифрування й подайте офіційне звернення. Не передавайте PIN або код підтвердження для перевірки квитанції сторонній особі. Використовуйте контакти з перевіреного сайту чи кабінету.
Коли раннє повернення потребує перевірки бюджету
Не витрачайте на погашення кошти для необхідних потреб, якщо одразу доведеться знову позичати без плану. Порівняйте залишок бюджету та можливі витрати. Навчальна економія процентів не враховує ціну нового кредиту.
Якщо всієї суми немає, запитайте про доступний частковий внесок і подальший графік. Не підміняйте цей сценарій продовженням строку: результат потрібно зрозуміти окремо.
Як сформулювати запит перед достроковою оплатою
Назвіть договір, бажану дату й результат: повне або часткове погашення. Попросіть основний залишок, усі нарахування, загальну суму та пояснення, які дії потрібні для зарахування саме за обраним сценарієм.
Додайте питання про час проведення платежу й спосіб отримання підтвердження. Якщо розрахунок актуальний лише для іншої дати, попросіть оновити його. Не змінюйте суму самостійно, віднімаючи приблизні проценти за кілька днів.
Після оплати зіставте три речі: відправлену суму, фактично зараховану та залишок за відповіддю кредитора. Вони пояснюють різні етапи. Якщо провайдер утримав окрему плату, з’ясуйте, чи отримав кредитор саме потрібний платіж.
Для часткового внеску попросіть назвати наступну дату й новий залишок. Для повного — уточніть, чи всі розрахунки завершені. Так звернення не обмежиться загальною відповіддю «кошти прийняті», яка може не пояснювати стан договору.
Зберігайте підтвердження без зайвого розголошення персональних даних. Якщо потрібна допомога з розшифруванням, приховайте від сторонніх повні реквізити й документи особи, а офіційні матеріали надсилайте тільки належному отримувачу через перевірений канал.
Як використовувати калькулятор нижче
Уведіть незмінну основну суму, умовну денну ставку, два строки та однакові додаткові витрати. Він порівняє прості моделі за кількістю днів. Раніший строк не може перевищувати початковий у цій формі.
Для фактичного погашення поверніться до інструкції кредитора. Для загальної арифметики є розбір денної ставки. Головний результат роботи — не лише відправлені гроші, а підтверджений стан вашого договору.
Два строки за однакових умов моделі
Порівняння простих процентів за двома строками. Основна сума, ставка та інші витрати незмінні. Без проміжних платежів, зміни знижки й перерахунку комісій. Результат не є гарантованою економією або сумою до сплати за вашим договором.
Поширені запитання
Чи потрібно сплатити тільки основну суму?
Уточніть увесь актуальний підсумок, включно з належними нарахуваннями за документами.
Чи квитанція вже підтверджує закриття?
Вона підтверджує операцію відповідно до її змісту. Окремо перевірте зарахування та стан договору.
Чи модель показує гарантовану економію?
Ні. Фактичний результат залежить від ставок, графіка, знижок та інших умов вашої позики.
Чи можна сплатити завтра суму, отриману сьогодні?
Уточніть у кредитора, до якої дати й за якого способу зарахування актуальний розрахунок. За зміни дати можуть відрізнятися нарахування або інші параметри. Не віднімайте й не додавайте проценти самостійно замість оновленої відповіді. Для платежу важливі не тільки відправлена сума, а й зарахування за потрібним договором та підтверджений результат повного або часткового погашення.
Джерела та редакційні примітки
- CreditPlus: актуальна сума й дострокове погашення
- CreditPlus: канали та зарахування платежу
- SelfieCredit: способи погашення й обробка
- УБКІ: оновлення інформації кредиторами
Матеріал підготовлено редакцією за наведеними джерелами. Приклади й інструменти навчальні: це не персональна фінансова рекомендація, банківський тариф чи розрахунок РРПС. Умови та остаточні суми перевіряйте у власних документах. Каталог містить партнерські пропозиції; за цільову дію сервіс може отримати винагороду.