Головна / Блог / Вибір кредиту
Вибір кредиту
Кредитна картка чи кредит готівкою: що обрати
Кредитна картка може підійти для покупки, яку ви зможете повністю погасити за умовами пільгового періоду. Кредит готівкою варто порівняти, коли потрібна визначена сума з поверненням частинами за графіком. Але назва продукту не показує його ціну: вирішальними є операція, строк, усі обов’язкові платежі та посильність погашення. Якщо повернення залежить від наступної позики, спочатку перегляньте бюджет, а не шукайте більший ліміт.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Спочатку визначте, коли реально повернете гроші
- У чому практична різниця між продуктами
- Коли варто розглядати картку
- Коли варто порівняти кредит із графіком
- Два сценарії для однієї покупки
- Чому зняття готівки змінює порівняння
- Як порівняти два документи без плутанини
- Коли краще відкласти оформлення
- Як заповнити власне порівняння у гривнях
- П’ять запитань перед підписанням
- Що робити з відповідями консультанта
- Практичний маршрут до рішення
Потрібно оплатити покупку, а грошей до наступного доходу не вистачає. Картка обіцяє пільговий період, кредит — зручний щомісячний платіж. Обидва варіанти виглядають доречними, доки не з’ясується, що пільга вже закінчується або невеликий платіж розтягується на довгий строк. Помилка тут виникає не через складну математику, а через порівняння різних сценаріїв.
Спочатку визначте, коли реально повернете гроші
Запишіть суму, спосіб оплати та очікувану дату повернення. «Поступово віддам» — недостатній план для вибору продукту. Для покупки на 12 000 грн важливо, чи повернуться ці кошти після найближчої зарплати, чи ви можете виділяти лише невелику частину щомісяця.
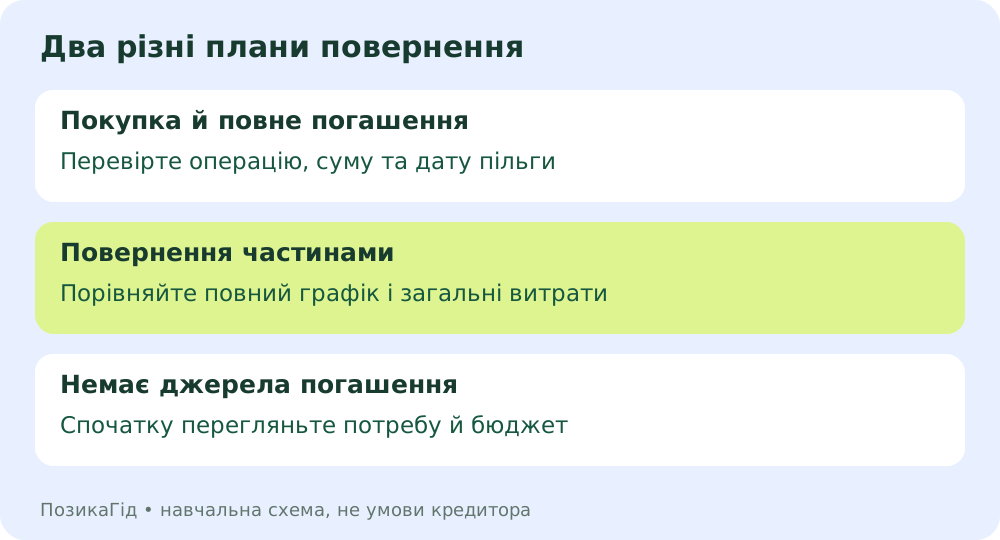
Окремо залиште гроші на обов’язкові витрати. Якщо весь вільний залишок піде кредитору, навіть невелика непередбачувана покупка порушить графік. Універсальної безпечної суми немає: враховуйте свій дохід, його стабільність і вже наявні зобов’язання.
У чому практична різниця між продуктами
Картка дає доступ до кредитної лінії в межах погодженого ліміту. Ви користуєтеся частиною коштів за потреби та погашаєте заборгованість за правилами договору. Кредит готівкою зазвичай оформлюють на визначену суму з погодженим графіком. Кошти при цьому можуть зарахувати на рахунок: слово «готівкою» не означає обов’язкової видачі банкнот.
Таку відмінність пояснює довідка Sense Bank. Це пояснення механіки, а не доказ переваги будь-якого тарифу. Картки теж можуть мати додаткові платежі, а кредити — різні способи надання й обслуговування.
| Критерій | Кредитна картка | Кредит готівкою |
|---|---|---|
| Доступ до коштів | У межах кредитної лінії | Погоджена сума за договором |
| Повернення | Мінімальний платіж і правила погашення боргу | Платежі за визначеним графіком |
| Пільгова ставка | Можлива за конкретних умов | Не слід припускати без документа |
| Готівка та перекази | Можуть мати окрему комісію | Перевірте вартість отримання коштів |
| Основний ризик | Повторні витрати й повільне зменшення боргу | Непосильний графік або довга переплата |
Коли варто розглядати картку
Ви знаєте суму покупки, магазин приймає оплату карткою, а дохід надійде до необхідної дати погашення. У такому разі перевірте, чи операція входить у пільгу, скільки потрібно повернути та коли саме. Максимальний строк «до певної кількості днів» не є однаковим строком для кожної покупки.
У нашому матеріалі про пільговий період є календарний приклад. Для вибору продукту відкрийте огляд «всеМОЖУ Online» або Alliance «Стартова», а потім звірте свою пропозицію з документами банку.
Коли варто порівняти кредит із графіком
Якщо повного погашення найближчим часом не буде, карткова пільга перестає бути головним аргументом. Порівнюйте вартість користування боргом протягом усього запланованого строку. Для кредиту з графіком перевірте кожний платіж, загальну суму повернення та можливі супутні послуги.
Менший платіж за довшого строку може бути легшим для бюджету, але збільшувати загальні витрати. Це не означає, що короткий строк завжди кращий: надто високий платіж теж створює проблему. Потрібен варіант, який одночасно зрозумілий за ціною й реалістичний за графіком.
Два сценарії для однієї покупки
Сценарій А. Покупка коштує 12 000 грн. Ви очікуєте достатній дохід до дати погашення для пільги. Порівняйте точну вартість оплати карткою, включно з обов’язковими платежами. Не додавайте до покупки нові витрати, якщо вони зруйнують цей план.
Сценарій Б. На повернення тієї самої суми потрібно шість місяців. Попросіть два розрахунки: для карткового боргу за вашим способом погашення та для окремого кредиту. Порівняйте загальні витрати, графік і залишок боргу після кожного місяця. Це навчальні сценарії, а не пропозиції банків.
Чому зняття готівки змінює порівняння
Пільгова ставка й комісія за операцію — різні речі. Пільга може поширюватися на операцію, але не скасовувати комісію за зняття або переказ. Наприклад, офіційна сторінка ПУМБ окремо описує пільговий період і плату за отримання кредитних коштів. Перевіряйте обидва рядки тарифу.
Перед оплатою запитайте продавця, як проходитиме платіж. Оплата товару через торговий термінал і переказ на картку фізичної особи можуть мати різну класифікацію. Якщо не впевнені, уточніть це в банку до підтвердження операції.
Як порівняти два документи без плутанини
Візьміть однакову суму та строк. Для кожного варіанта випишіть отримані кошти, проценти, комісії, інші обов’язкові платежі й дати. НБУ у навчальному матеріалі про кредити радить користуватися паспортом кредиту для ознайомлення з основними умовами.
Однак паспорт не підміняє сам договір. Це розмежування пояснює публікація судової влади про висновок Верховного Суду. Збережіть також договір, тарифи й графік, які стосуються саме вашої пропозиції.
Коли краще відкласти оформлення
Пауза доречна, якщо ви не знаєте джерела повернення, плануєте гасити одну позику іншою або берете більшу суму лише через доступний ліміт. Розгляньте перенесення покупки, дешевшу альтернативу чи оплату власними коштами частинами після накопичення. Для термінової потреби спочатку визначте мінімально необхідну суму.
Якщо проблема вже пов’язана з чинним боргом, зверніться до кредитора щодо врегулювання. Новий продукт не гарантує зменшення навантаження. Оцінюйте не лише сьогоднішній доступ до коштів, а й стан свого бюджету після наступного платежу.
Як заповнити власне порівняння у гривнях
Попросіть кредиторів показати суму, яку отримаєте для витрат, і суму всіх платежів за обраний строк. Якщо з кредиту одразу утримують комісію, відокремте заявлений розмір від доступних коштів. Інакше можна порівняти дві однакові назви суми, хоча для покупки фактично доступні різні гроші.
Умовний приклад: для покупки потрібно 15 000 грн. За першим варіантом доступні всі 15 000 грн, загальні платежі становлять 16 200 грн. За другим доступна та сама сума, загальні платежі — 16 800 грн. Різниця дорівнює 600 грн. Однак дешевший варіант не підходить, якщо його найбільший платіж припадає на дату, коли грошей не буде.
Після цього перевірте альтернативний сценарій: що зміниться, якщо повне повернення запізниться на один розрахунковий період? Для картки можуть змінитися умови пільги, для окремого кредиту — виникнути порушення графіка. Не підставляйте вигаданий штраф: попросіть кредитора пояснити наслідки за договором і застосовними правилами.
П’ять запитань перед підписанням
Яку суму отримую для покупки? Який найбільший платіж і коли він настає? Яка повна сума повернення за планом? Що відбудеться, якщо не виконаю умови пільги? Як підтвердити повне погашення? Запишіть відповіді поруч із посиланням на відповідний пункт документа. Якщо для двох продуктів відповіді отримані на різних припущеннях, порівняння потрібно переробити.
Що робити з відповідями консультанта
Якщо пояснення отримали телефоном, попросіть посилання на документ або письмове підтвердження відповідного пункту. Запишіть назву програми, дату та власний сценарій. Відповідь про покупки не обов’язково стосується переказів, а відповідь про нову картку — договору, який уже давно діє.
Не погоджуйтеся порівнювати тільки щомісячні проценти без строку. Попросіть показати результат для вашого плану погашення: отримані кошти, кожний внесок, нарахування й залишок. Якщо конкретного розрахунку немає, не називайте дешевшим варіант, який просто має меншу цифру в рекламі.
Після оформлення збережіть початковий план і звірте з ним першу виписку. Це допоможе швидко помітити операцію з іншою комісією або невраховану послугу. Розбіжність спочатку потрібно пояснити з банком; рекламна сторінка іншого продукту не є доказом того, як мають працювати ваші умови.
Перед остаточним рішенням ще раз перевірте, що обрана покупка залишає резерв на необхідні витрати. Зручний інструмент фінансування не змінює саму потребу й не створює додаткового доходу для повернення.
Практичний маршрут до рішення
Скористайтеся перевіркою нижче як підказкою для читання умов. Вона не обирає банк і не оцінює вашу кредитоспроможність. Після цього переходьте до банківського каталогу та порівнюйте документи відповідних продуктів. Наш каталог охоплює обрані пропозиції, а не весь український ринок.
Перевірка сценарію покупки
Підказка для читання умов. Не рекомендація продукту й не оцінка шансів схвалення.
Поширені запитання
Чи картка завжди дешевша за кредит?
Ні. Результат залежить від операцій, строку, виконання умов пільги та всіх платежів. Порівняйте однакові сценарії.
Чи мінімальний платіж зберігає пільгу?
Не обов’язково. Мінімальний платіж і сума для виконання умов пільгового періоду можуть відрізнятися.
Що важливіше: РРПС чи платіж?
Потрібні обидва показники, а також загальна сума до повернення. Посильний платіж не гарантує низької загальної вартості.
Джерела та редакційні примітки
- Sense Bank: відмінності кредиту й картки
- ПУМБ: пільга й комісії за операції
- НБУ «Талан»: документи та умови кредиту
- Судова влада: паспорт кредиту та договір
Матеріал підготовлено редакцією на основі наведених джерел. Числові моделі й схеми — навчальні; вони не є банківськими тарифами, індивідуальною фінансовою рекомендацією чи розрахунком РРПС. Остаточні суми та строки перевіряйте у своїх документах. У каталозі є партнерські пропозиції; за цільову дію сервіс може отримати винагороду.