Головна / Блог / Кредитні картки
Кредитні картки
Кредитна картка для покупок: як обрати за своїм сценарієм
Для покупок шукайте картку, за якою зрозумілі умови пільги, комісії та дата повного погашення, а платіж відповідає вашому бюджету. Великий ліміт і кешбек — другорядні, якщо проценти або обов’язкові платежі перекривають вигоду. Спочатку визначте, що й коли купуватимете та з яких коштів повернете борг. Потім порівняйте дві-три картки за однаковим набором операцій. Універсальної найвигіднішої картки для всіх покупців немає.
Перейти до практичної перевірки ↓
Ілюстрація до теми, не зображення конкретного банківського продукту.
У цій статті
- Оберіть сценарій до порівняння банків
- Пільговий період: перевірте три окремі умови
- Покупка та переказ — не одна операція
- Кешбек оцінюйте після витрат
- Ліміт має відповідати плану, а не навпаки
- Порівняйте картки за однією таблицею
- Зручність погашення теж впливає на вибір
- Де перевіряти цифри перед оформленням
- Повернення покупки та регулярні списання
- Як зробити вибір між двома схожими картками
- Одна сторінка нотаток замість рекламного рейтингу
- Кому кредитна картка може не підійти
Одна картка приваблює довгою пільгою, інша — бонусами, третя — великим кредитним лімітом. Вибір за найяскравішим показником здається простим. Але бонус не компенсує будь-який борг, а максимальна тривалість пільги не гарантує стільки ж днів після кожної оплати.
Невдалий вибір зазвичай проявляється пізніше: гроші потрібно повернути раніше, операція виявляється переказом або після покупки залишається щомісячна плата. Щоб цього уникнути, почніть зі свого календаря витрат і повернення.
Оберіть сценарій до порівняння банків
Складіть короткий опис: сума покупок на місяць, приблизні дати, дата надходження доходу та спосіб погашення. Для людини, яка повністю повертає борг щомісяця, важливі одні умови. Для того, хто планує платити частинами пів року, — інші.
Не прирівнюйте щоденні витрати до одноразової великої покупки. Якщо кожного місяця витрачати кредитні кошти й повертати лише невелику частину, борг може залишатися навіть за дисциплінованих платежів. У такому сценарії потрібен розрахунок повного строку погашення, а не тільки пошук найдовшої пільги.
Пільговий період: перевірте три окремі умови
Перша умова — які операції входять у пільгу. Друга — як визначають дату погашення. Третя — яку саме суму потрібно повернути. Відповіді шукайте у своїх тарифах і застосунку, а не в описі картки іншого банку.
У ПУМБ і Unex Bank є окремі сторінки продуктів із документами. Використовуйте їх для перевірки конкретних правил. Максимальний рекламний строк не переноситься автоматично на вашу покупку. Механіку відліку пояснюємо в окремій статті.
Покупка та переказ — не одна операція
Оплата в магазині й надсилання грошей на картку продавця можуть мати різні тарифи. Перевірте також комунальні платежі, поповнення електронних сервісів та інші операції, якими користуєтеся. Умови визначає не лише зовнішній вигляд кнопки «сплатити».
Якщо продавець просить переказ замість оплати через торговий сервіс, спершу уточніть комісію та застосування пільги у своєму банку. Картка, зручна для оплати товарів, може виявитися дорогою для регулярних переказів кредитних коштів.
Кешбек оцінюйте після витрат
Порівнюйте очікувану винагороду лише для тих покупок, які й так планували зробити. Перевірте категорії, обмеження суми, умови зарахування та різницю між використанням власних і кредитних коштів. Не припускайте, що рекламне «до» означає однакову винагороду за всі витрати.
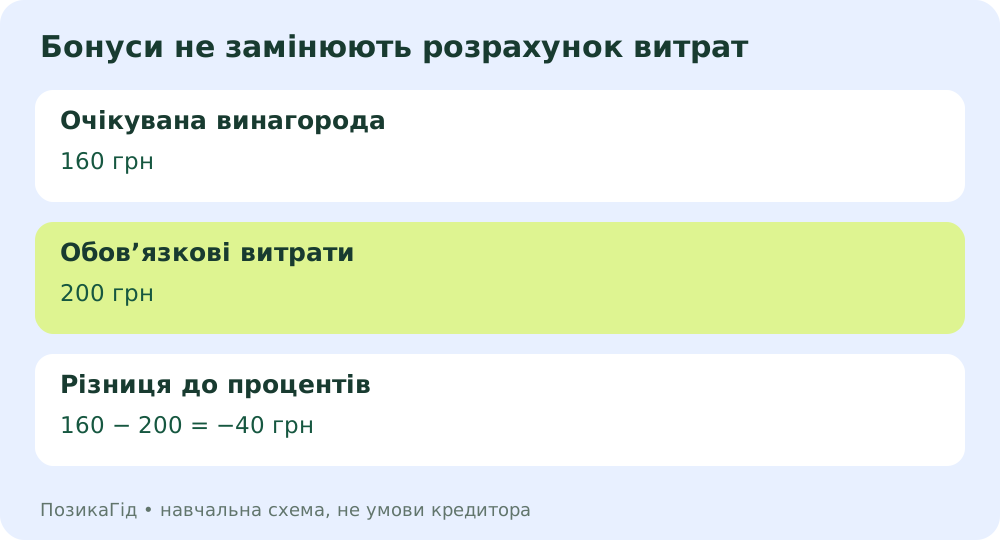
Умовний приклад. За заплановані покупки на 8 000 грн ви очікуєте 160 грн винагороди після врахування правил програми. Якщо обов’язкові витрати на картку становлять 200 грн, різниця дорівнює мінус 40 грн ще до процентів за боргом. Це не тариф банку і не рекомендація робити додаткові покупки.
Форма нижче показує просту різницю між уже визначеною очікуваною винагородою та витратами. Вона не розраховує податки, категорії чи банківський кешбек. Для точного значення беріть суму, яка реально буде зарахована за умовами програми.
Ліміт має відповідати плану, а не навпаки
Високий ліміт не є власним доходом. До порівняння запишіть суму, яку зможете повернути без відмови від необхідних витрат. Навіть якщо банк запропонує більше, це не причина збільшувати покупку або використовувати весь доступний залишок.
Якщо заздалегідь зрозуміло, що повного погашення не буде, прочитайте порівняння картки й кредиту готівкою. Умови поза пільгою та графік можуть виявитися важливішими за бонуси. Не приймайте рішення лише за мінімальним платежем.
Порівняйте картки за однією таблицею
| Питання | Що записати для кожної картки |
|---|---|
| Чим оплачуватиму? | Покупки, перекази та готівка окремо |
| Коли поверну гроші? | Конкретна дата та сума для пільги |
| Що платитиму щомісяця? | Мінімальний платіж, плата за обслуговування |
| Що буде без пільги? | Ставка, порядок нарахування та інші платежі |
| Як поповнювати? | Спосіб, комісія, час зарахування |
| Яка користь від бонусів? | Реальна сума винагороди для моїх витрат |
Така таблиця навмисно не має колонки «найкраща картка». Висновок робіть для свого сценарію. Якщо важлива умова невідома, запишіть «потрібне уточнення», а не підставляйте зручне припущення.
Зручність погашення теж впливає на вибір
Подивіться, чи зрозуміло застосунок показує борг, мінімальний платіж і суму для пільги. Уточніть строк зарахування коштів із вашого звичного джерела. Перевірте можливість нагадувань та доступні канали підтримки.
Окремі складові щомісячного платежу пояснює довідка Sense Bank. Її правила стосуються відповідних продуктів банку; для іншої картки не копіюйте ні формулу, ні строк. Важливо розуміти структуру саме вашого зобов’язання.
Де перевіряти цифри перед оформленням
Попросіть паспорт кредиту з вашими параметрами, договір і чинні тарифи. Публікація судової влади нагадує про різне призначення паспорта та договору. Читати потрібно обидва, а не тільки рекламний калькулятор.
У нашому каталозі банків є переходи до оглядів O.Bank, izibank та інших продуктів. Перевіряйте застереження про редакції документів: умови раніше оформленої картки можуть відрізнятися від нової пропозиції.
Повернення покупки та регулярні списання
Заздалегідь з’ясуйте, як повернення коштів від магазину вплине на борг і суму для пільги. Не вважайте повернення завершеним лише тому, що продавець підтвердив його в листуванні. Перевірте фактичне зарахування та оновлені суми в банку.
Окремо перегляньте підписки й регулярні оплати. Невелике автоматичне списання після великого погашення може створити нову заборгованість. Установіть нагадування, переглядайте операції та не залишайте без уваги картку, якою тимчасово перестали користуватися.
Як зробити вибір між двома схожими картками
Якщо тарифи здаються майже однаковими, проведіть перевірку одного типового місяця. Запишіть три заплановані покупки, суму переказів і дату доходу. Для кожної картки визначте, які комісії виникають і чи встигаєте виконати умови пільги. Так стане видно, який продукт відповідає вашому способу користування.
Потім перевірте менш зручний сценарій: доходу вистачає лише на часткове погашення. Порівняйте вартість наступного періоду й можливість зменшувати борг без нових витрат. Не обирайте переможця за бонусами в ідеальному місяці, якщо у звичайному бюджеті повне погашення малоймовірне.
Збережіть результат порівняння з датою та назвами документів. Перед оформленням ще раз відкрийте актуальну пропозицію. Таблиця допомагає ухвалити рішення, але не фіксує тариф назавжди й не підтверджує, який ліміт банк погодить саме вам.
Одна сторінка нотаток замість рекламного рейтингу
Для фінального вибору залиште дві картки й запишіть по кожній одну сильну сторону, одне обмеження та один невідомий пункт. Наприклад, зручний календар погашення може бути перевагою, окрема комісія за потрібний переказ — обмеженням, а незрозуміле правило повернення покупки — питанням до підтримки.
Не нараховуйте бали навмання й не підсумовуйте непорівнювані показники. П’ять зайвих днів пільги не мають автоматично більшої цінності, ніж нижча комісія: усе залежить від фактичних операцій. Рішення повинне відповідати вашій потребі, а не красивому місцю в таблиці.
Якщо користуватиметеся карткою нерегулярно, уточніть умови обслуговування в місяці без покупок. Якщо плануєте закрити її після однієї операції, заздалегідь дізнайтеся порядок повного погашення й закриття. Ці питання менш помітні за кешбек, але допомагають не залишити продукт без контролю.
Після першого місяця перевірте, чи фактичні списання відповідають плану. За потреби змініть спосіб користування, а не продовжуйте операції, вартість яких виявилася незрозумілою.
Кому кредитна картка може не підійти
Якщо доступний ліміт провокує незаплановані покупки або ви вже використовуєте позики для необхідних щомісячних витрат без плану виходу, нова картка може ускладнити контроль. Дебетова картка з власними коштами, відкладена покупка чи перегляд бюджету можуть бути доречнішими.
Для покупки з поверненням частинами порівняйте також окремий кредит або розстрочку за повною вартістю. Жоден варіант не є автоматично безкоштовним чи кращим. Спочатку зрозумілий графік і джерело погашення, потім — вибір продукту.
Чи перекриває винагорода витрати?
Просте віднімання введених сум. Урахуйте проценти у витратах, якщо вони виникають. Правила бонусної програми, утримання та ліміти перевіряйте окремо в банку.
Поширені запитання
Чи варто обирати картку лише за кешбеком?
Ні. Спершу перевірте проценти, комісії, обслуговування та можливість виконати умови пільги.
Чи потрібен найбільший кредитний ліміт?
Орієнтуйтеся на посильну суму повернення. Доступний ліміт не дорівнює власним грошам.
Чи можна порівнювати старі й нові тарифи?
Лише із чітким розмежуванням. Для оформлення потрібні документи саме тієї програми та редакції, яку пропонують вам.
Джерела та редакційні примітки
- ПУМБ: умови карткового продукту
- Unex Bank: документи SMART
- Sense Bank: склад щомісячного платежу
- Судова влада: призначення паспорта кредиту
Матеріал підготовлено редакцією на основі наведених джерел. Числові моделі й схеми — навчальні; вони не є банківськими тарифами, індивідуальною фінансовою рекомендацією чи розрахунком РРПС. Остаточні суми та строки перевіряйте у своїх документах. У каталозі є партнерські пропозиції; за цільову дію сервіс може отримати винагороду.